不動産担保ローンの変動金利と固定金利はどちらを選ぶ?短期プライムレートは2026年8月に2.375%へ、長期は10月に3.70%
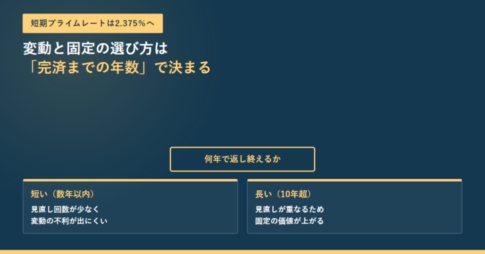
2026年10月26日に日本銀行の公表データで確認。短期プライムレート(主要行の最頻値)は2025年3月17日の1.875%、2026年2月9日の2.125%を経て、2026年8月3日に2.375%へ上がった。同日の最高値は2.625%、最低値は2.375%で、主要行のあいだにも0.25ポイントの差がある。長期プライムレートは2025年2月12日の2.20%から2026年10月9日の3.70%まで上がり、ほぼ毎月改定されている。変動・当初固定・全期間固定の違いは「いつ金利の変化を受け止めるか」であり、選ぶ基準は相場の予想ではなく完済までの年数。借換えは、登録免許税・抹消費用・事務手数料・印紙税の合計を金利差で割った年数が残存期間より短いかで判断する。

 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング