SBIエステートファイナンス不動産担保ローンを徹底検証。他社と比較して判明した強み・弱み、金利・審査・融資額比較と口コミ評判
SBIエステートファイナンス不動産担保ローンメリット SBIエステートファイナンス不動産担保ローンデメリット SBIエステートファイナンス不動産担保ローンおすすめポイント SBIエステートファイナンス不動産担保ローンおす...
 不動産担保ローン評判
SBIエステートファイナンス不動産担保ローンメリット SBIエステートファイナンス不動産担保ローンデメリット SBIエステートファイナンス不動産担保ローンおすすめポイント SBIエステートファイナンス不動産担保ローンおす...
不動産担保ローン評判SBIエステートファイナンス不動産担保ローンメリット 上限金利、下限金利ともに低金利であること 年間3,000件以上の相談実績 東証プライム上場企業の子会社、SBIグループの不動産担保ローン会社としての信頼性 独自審査基...
不動産担保ローン評判SBIエステートファイナンス不動産担保ローンメリット 上限金利、下限金利ともに低金利であること 年間3,000件以上の相談実績 東証プライム上場企業の子会社、SBIグループの不動産担保ローン会社としての信頼性 独自審査基...
 不動産担保ローン基礎知識
不動産担保ローンの中には「不動産購入ローン」というものがあります。不動産購入ローンとは、どんな種類の不動産担保ローンでしょうか?今回は、不動産購入ローンとは?不動産購入ローンのメリットデメリット。おすすめの不動産購入ロー...
 買取再販ローン
不動産事業者(買取再販事業者)向けの不動産担保ローンに「買取再販ローン」というものがあります。今回は、買取再販ローンとは?不動産事業者(買取再販事業者)向けのおすすめ買取再販ローンについて解説します。 買取再販ローンとは...
 不動産担保ローン事業資金
事業資金の資金調達に使える法人不動産担保ローンには、どのような種類があるのでしょうか?また、法人不動産担保ローンはどうやって選べば良いでしょうか?今回は、法人不動産担保ローン比較、法人不動産担保ローンの選び方について解説...
 不動産リースバック
不動産担保ローンも、不動産リースバックも、不動産という資産を利用してお金を借りる、資金を調達する方法です。不動産をお持ちで資金調達を考えているのであれば、不動産担保ローンも、不動産リースバックも、選択肢になるのです。では...
 アパートローン
を金利・対象エリア・融資額で比べました。金融機関は審査基準を公表していないため、この記事で比べているのは公表されている条件だけです。申し込む前に確認する5点(対象エリア・自己資金の割合・返済期間の上限・金利のタイプ・事務手数料などの費用)を表にまとめています。
 アパートローン
・マンションローン・不動産投資ローンを金融機関別で最新金利・審査難易度・借入条件で比較しています。 アパートローン比較 ※金利は、最新金利の掲載を心がけておりますが、アパートローンの場合はウェブサイト上に開...
 不動産担保ローンニュース
2019年2月27日米国のオンライン不動産担保ローン会社「フィギュア(Figure)」は、ベンチャーキャピタル等から6500万ドル(約72億円)を資金調達したと発表しました。「フィギュア(Figure)」のビジネスモデル...
 不動産担保ローン評判
SBIエステートファイナンス不動産担保ローンメリット 上限金利、下限金利ともに低金利であること 年間3,000件以上の相談実績 東証プライム上場企業の子会社、SBIグループの不動産担保ローン会社としての信頼性 独自審査基...
 不動産担保ローン基礎知識
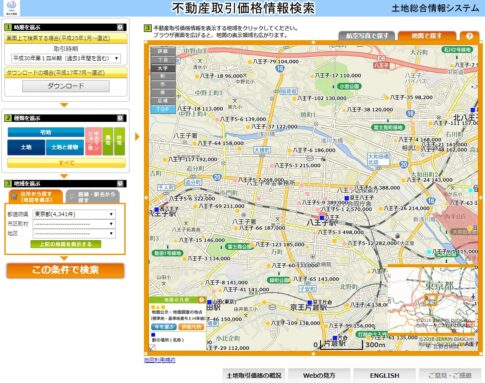
地価公示を100とすると相続税路線価は8割程度、固定資産税評価は7割程度(国土交通省)。手元の評価額から土地の水準を見当づけ、掛け目と先順位の残債を差し引いて担保余力を出すまでの手順を、公的資料をもとに整理しました。
不動産担保ローン評判SBIエステートファイナンス不動産担保ローンメリット 上限金利、下限金利ともに低金利であること 年間3,000件以上の相談実績 東証プライム上場企業の子会社、SBIグループの不動産担保ローン会社としての信頼性 独自審査基...
 不動産担保ローン基礎知識
不動産担保カードローンを提供する不動産担保ローン会社が増えてきました。今回は、不動産担保カードローンのメリットデメリットと注意点、おすすめの不動産担保カードローンについて解説します。 不動産担保カードローンとは? 不動産...
 不動産担保ローン比較
不動産担保ローン会社を、融資実績・サービス内容・業歴・提供エリア・不動産売買の免許・資本関係・上限金利と事務手数料の7点で比べる方法をまとめました。扱っている商品の幅で4つのタイプに分かれ、不動産担保ローンの実績が伸びやすいのは専業と不動産売買も扱う会社です。貸金業の登録は金融庁の登録貸金業者情報検索サービスで確認できます。
 不動産担保ローンと他の資金調達方法の違い
不動産を利用した資金調達の方法としては、不動産を担保にしてお金を借りる「不動産担保ローン」と不動産を売却して売却金額を手に入れる「不動産売却」の2つの方法があります。どちらの方が良いのか?メリットデメリットを比較します。...
不動産担保ローン評判SBIエステートファイナンス不動産担保ローンメリット 上限金利、下限金利ともに低金利であること 年間3,000件以上の相談実績 東証プライム上場企業の子会社、SBIグループの不動産担保ローン会社としての信頼性 独自審査基...
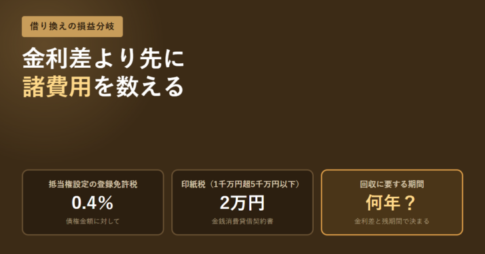 不動産担保ローン借り換え
借り換えの損得は、金利差で浮く額と諸費用の割り算で決まります。抵当権設定の登録免許税は債権金額の1,000分の4、金銭消費貸借契約書の印紙税は1千万円超5千万円以下で2万円。残高1,000万円・金利差0.5%で諸費用50万円なら回収に約10年かかります。残期間と見比べる手順を法令の税率で整理しました。
 不動産担保ローン基礎知識
と不動産担保ローンを検討しているけど、悪徳業者をどうやって見極めれば良いのか?不安を感じている方も多いかと思います。今回は、不動産担保ローン悪徳業者の見極め方について解説します。 その1.貸金業登録番号のチェック 不動産...
 不動産担保ローン基礎知識
抵当権設定登記の登録免許税は債権金額の千分の四。金銭消費貸借契約書の印紙税は500万円超1千万円以下で1万円。抵当権設定契約書そのものには印紙税がかかりません。土地と建物へ同時に設定しても税額は増えないこと、完済時の抹消は1個1,000円であることまで、登録免許税法と国税庁の公表資料で確認します。
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング