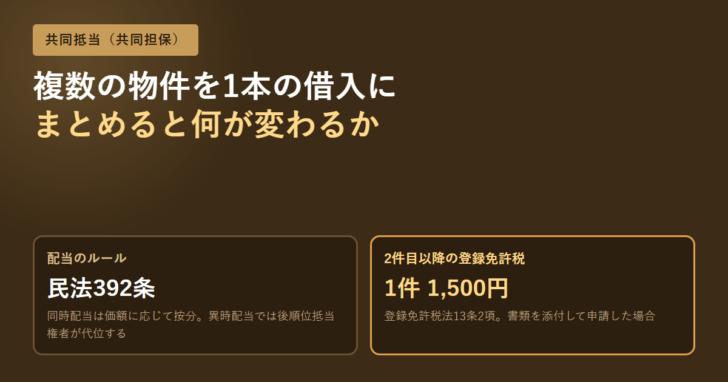
自宅と収益物件、あるいは土地と建物のように、複数の不動産をまとめて1本の借入の担保に入れることがあります。これを共同抵当(登記の場では共同担保)といいます。担保の数が増えるぶん費用も増えそうに思えますが、税法の側にはまとめたほうが安くなる規定が置かれています。一方で、配当の場面では後順位の抵当権者との関係が複雑になります。
先に押さえる4点
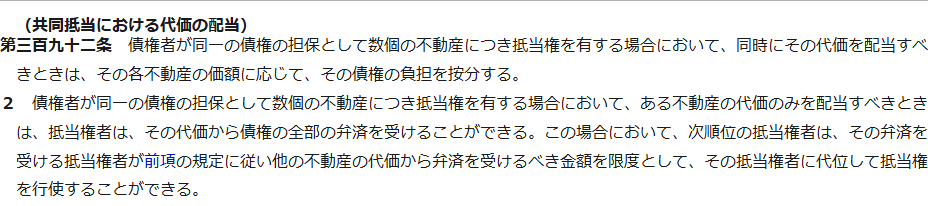
- 民法392条1項は、同時に配当するときは各不動産の価額に応じて債権の負担を按分すると定めています。
- 同条2項は、1つの不動産の代価だけを配当するときは、抵当権者はその代価から債権の全部の弁済を受けられるとしています。
- その場合、次順位の抵当権者は、按分なら他の不動産から回収されるはずだった金額を限度に代位できます。
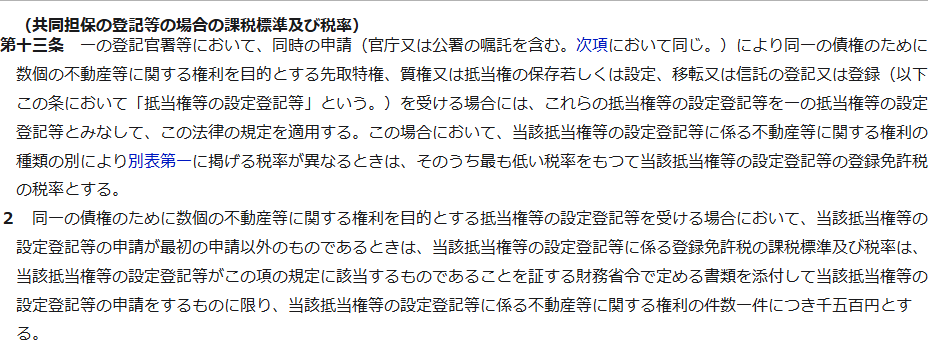
- 登録免許税法13条1項は、同時の申請なら複数の設定登記を1つとみなすと定め、2項は最初の申請以外を1件1,500円としています。
共同抵当とは何を指すのか
民法392条の条文は「債権者が同一の債権の担保として数個の不動産につき抵当権を有する場合」という書き出しで始まります。つまり、1本の債権に対して複数の不動産に抵当権が付いている状態が共同抵当です。借入が2本あってそれぞれ別の物件に抵当権が付いているのは共同抵当ではありません。
債権者が同一の債権の担保として数個の不動産につき抵当権を有する場合において、同時にその代価を配当すべきときは、その各不動産の価額に応じて、その債権の負担を按分する。
(民法第392条第1項)
抵当権の順位そのものは民法373条が「同一の不動産について数個の抵当権が設定されたときは、その抵当権の順位は、登記の前後による」と定めています。共同抵当でも、物件ごとに何番目の抵当権なのかは登記の前後で決まります。抵当権そのものの定義は民法369条です。
同時配当と異時配当で結論が変わる
図:392条が分けている2つの場面
同時配当(1項)
複数の不動産を同時に競売にかけて代価を配当する場合です。
各不動産の価額に応じて債権の負担を按分します。どの物件からいくら回収するかが機械的に決まります。
異時配当(2項)
先に1つの不動産だけを競売にかけて配当する場合です。
抵当権者はその代価から債権の全部の弁済を受けられます。按分を待つ必要はありません。
異時配当で困るのは、先に売られた物件に付いていた後順位の抵当権者です。共同抵当権者が全額を持っていくと、後順位の取り分が消えます。そこで392条2項の後段が、次順位の抵当権者に代位を認めています。按分なら他の不動産から弁済を受けるはずだった金額を限度として、その抵当権者に代位して抵当権を行使できる、という仕組みです。
数字で追うとどうなるか
条文だけでは動きが見えにくいので、価額の分かる例で並べます。債権額3,000万円、A物件4,000万円、B物件2,000万円で、A物件だけに後順位の抵当権(1,500万円)が付いているとします。
| 場面 | 共同抵当権者の回収 | A物件の後順位抵当権者 |
|---|---|---|
| 同時配当(1項) | A物件から2,000万円、B物件から1,000万円(4,000万円:2,000万円で按分) | A物件の残り2,000万円から1,500万円を回収できる |
| 異時配当でA物件が先(2項前段) | A物件から3,000万円を全額回収 | A物件の残りは1,000万円しかない |
| 同・代位を使った場合(2項後段) | 同上 | 按分ならB物件から回収されるはずだった1,000万円を限度に、B物件の抵当権へ代位できる |
上の数字は条文の仕組みを示すための計算例で、実際の配当は競売費用や他の債権との優劣で変わります。代位できるのは「按分なら他の不動産の代価から弁済を受けるべき金額を限度として」であって、後順位抵当権者の債権額まで無条件に回収できるわけではありません。
この代位は登記に反映できます。民法393条は「前条第二項後段の規定により代位によって抵当権を行使する者は、その抵当権の登記にその代位を付記することができる」と定めています。付記登記をしておけば、代位した立場を第三者にも主張しやすくなります。
登録免許税は「1つとみなす」
借りる側にとって実額で効くのは税金のほうです。登録免許税法13条は、共同担保の場合の課税標準と税率を別に定めています。
| 条文 | 定めている内容 |
|---|---|
| 13条1項 | 一の登記官署等において、同時の申請により、同一の債権のために数個の不動産等に関する権利を目的とする抵当権の設定登記等を受ける場合は、これらを一の設定登記等とみなしてこの法律を適用する。権利の種類で税率が異なるときは、そのうち最も低い税率を適用する |
| 13条2項 | 同一の債権のために数個の不動産等に関する権利を目的とする設定登記等で、申請が最初の申請以外のものであるときは、財務省令で定める書類を添付して申請するものに限り、不動産等に関する権利の件数1件につき1,500円 |
抵当権の設定登記の登録免許税は、原則として債権額の0.4%です。共同担保にせず物件ごとに別々の債権で設定すれば、物件の数だけ0.4%がかかります。同一の債権でまとめて同時に申請すれば、1項によって1件分として扱われます。
| やり方 | 登録免許税の考え方 |
|---|---|
| 同一の債権・同じ登記所・同時申請 | 1つの設定登記とみなされる(13条1項) |
| 同一の債権・最初の申請以外 | 書類を添付すれば権利1件につき1,500円(13条2項) |
| 別々の債権で物件ごとに設定 | 13条の適用はない。それぞれの債権額に税率がかかる |
諸費用の全体像は不動産担保ローンの諸費用で扱っています。ここで押さえたいのは、共同担保にするかどうかが費用の総額を動かすという点です。
共同担保目録で確認できること
登記事項証明書には、共同担保になっている場合に共同担保目録が付きます。同じ債権のためにどの不動産へ抵当権が設定されているかが一覧になっているため、借りる側も貸す側も担保の範囲を1枚で確認できます。
登記事項証明書を共同担保目録付きで取る
申請のときに共同担保目録を付けるかどうかを選べます。付けないと他の物件が見えません。
乙区で抵当権の順位を確かめる
物件ごとに何番目の抵当権かを見ます。順位は登記の前後で決まります。
同じ債権が何件の不動産にかかっているかを数える
件数が分かれば、2件目以降の登録免許税の見当がつきます。
解除するときの範囲を確認する
完済しても、目録に載っている物件をすべて抹消しなければ担保は残ったままです。
証明書の読み方は登記事項証明書の読み方にまとめています。抹消の手続きは抵当権抹消は自分でできる?を参照してください。
借りる側から見た損得
| 観点 | 共同担保にすると |
|---|---|
| 登録免許税 | まとめれば1件分。2件目以降は1件1,500円で済む場合がある |
| 借入可能額 | 複数物件の担保余力を合算できるため、1物件では届かない金額に手が届く |
| 担保に取られる範囲 | 1本の借入で複数の物件が拘束される。1つだけ売りたいときに解除の手続きが要る |
| 後順位で借りる余地 | 各物件に共同抵当が乗るため、別の物件を単独の担保として使いにくくなる |
| 配当の場面 | 異時配当では392条2項の代位が働く。後順位抵当権者との調整が複雑になる |
費用の面では有利でも、物件を個別に動かしにくくなる点は見落とされがちです。将来どの物件を売る可能性があるかを先に決めてから、まとめるかどうかを判断してください。
よくある質問
土地と建物をまとめて担保に入れるのも共同抵当ですか
同一の債権の担保として土地と建物の両方に抵当権が設定されていれば、民法392条がいう「数個の不動産につき抵当権を有する場合」にあたります。土地と建物は登記のうえでは別の不動産として扱われるためです。土地だけを担保に入れた場合の論点は法定地上権の記事で扱っています。
共同担保にすると審査は通りやすくなりますか
担保余力が合算されるため、1物件では足りない金額に届く可能性はあります。ただし審査の基準は金融機関ごとに違い、条文から導ける話ではありません。担保評価の考え方は各社の運用によります。
1件だけ担保から外したいときはどうなりますか
共同担保目録に載っている物件は、1本の債権の担保として結び付いています。一部だけ外すには金融機関の同意が必要で、残る担保で足りるかが判断材料になります。完済していない段階で自動的に外れることはありません。
この記事で確認できなかったこと
- 登録免許税法13条2項の「財務省令で定める書類」の具体的な様式。条文は書類の添付を条件としていますが、様式そのものは今回参照した範囲では確認できませんでした。
- 共同担保目録を付けた登記事項証明書の手数料。通常の証明書と同額かどうかは、法務局の手数料一覧で確認してください。
- 金融機関ごとの運用。共同担保を求めるかどうか、何件までまとめるかは各社の判断です。
- 物件の一部だけを担保から外す(一部解除)ときの条件。契約と金融機関の判断によります。
この記事が参照した一次情報
- e-Gov法令検索「民法」第392条(共同抵当における代価の配当)
- e-Gov法令検索「民法」第393条(共同抵当における代位の付記登記)
- e-Gov法令検索「民法」第373条(抵当権の順位)
- e-Gov法令検索「登録免許税法」第13条(共同担保の登記等の場合の課税標準及び税率)
本記事は条文の整理であり、個別の取引や税額の判断を示すものではありません。実際の登記と税額は、司法書士および取引金融機関に確認してください。




 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング