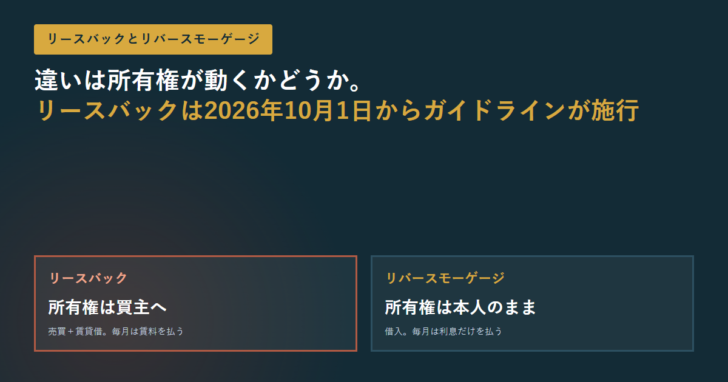
住み続けながら自宅を資金に変える方法として、リースバックとリバースモーゲージが並べて語られます。ただ、この2つは法律上まったく別の取引です。リースバックは売買と賃貸借、リバースモーゲージは融資です。しかもリースバックについては、2026年10月1日から国土交通省のガイドラインが施行され、宅地建物取引業者が売主に告げなければならない事項が明文で整理されました。両者の違いを、国の資料で確認します。
結論として押さえる5点
- リースバックは所有権が買主に移る。リバースモーゲージは所有権を持ったまま借りる。
- リースバックには令和8年10月1日施行のガイドラインがあり、宅建業法第31条・第37条・第47条第1号・第47条の2が適用される。
- 告げないと事実不告知になる事項として、売買で4項目、賃貸借で16項目が列挙された。買戻し特約の有無と内容も含まれる。
- 違反すると指示・業務停止命令・免許取消しの可能性があり、法第79条の2で拘禁刑または罰金が科されることもある。
- 【リ・バース60】の融資限度額は担保評価額の50%または60%で1億2,000万円以下。毎月の支払は利息のみ。
違いの出発点は、所有権が動くかどうか
国土交通省はリースバックを「住宅を売却して現金を得て、売却後は毎月賃料を支払うことで、住んでいた住宅に引き続き住むサービス」と説明しています。売ってから借り直す形なので、登記上の所有者は買主に変わります。リバースモーゲージは自宅を担保に入れて借りるだけなので、所有者は本人のままです。
| 項目 | リースバック | リバースモーゲージ(リ・バース60) |
|---|---|---|
| 契約の種類 | 売買+賃貸借(不可分一体) | 金銭の貸付け(住宅ローン) |
| 所有権 | 買主に移る | 本人のまま |
| 毎月払うもの | 賃料 | 利息のみ |
| 終わり方 | 賃貸借の期間満了・解約。条件次第で買戻せることもある | 契約者が亡くなったとき、相続人の一括返済または担保物件の売却 |
| 規律する法令 | 宅地建物取引業法(2026年10月1日施行のガイドライン) | 住宅ローンとしての各種規制。保険は住宅金融支援機構の住宅融資保険 |
「住み続けられる」という点だけが共通していて、その先の仕組みは重なりません。固定資産税を誰が払うか、値上がり益が誰のものになるかも、所有権がどちらにあるかで決まります。
リースバックには2026年10月1日施行のガイドラインがある
国土交通省 不動産・建設経済局 不動産業課は、「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方(リースバックに関するガイドライン)」を令和8年10月に公表し、令和8年10月1日施行版として掲載しています。
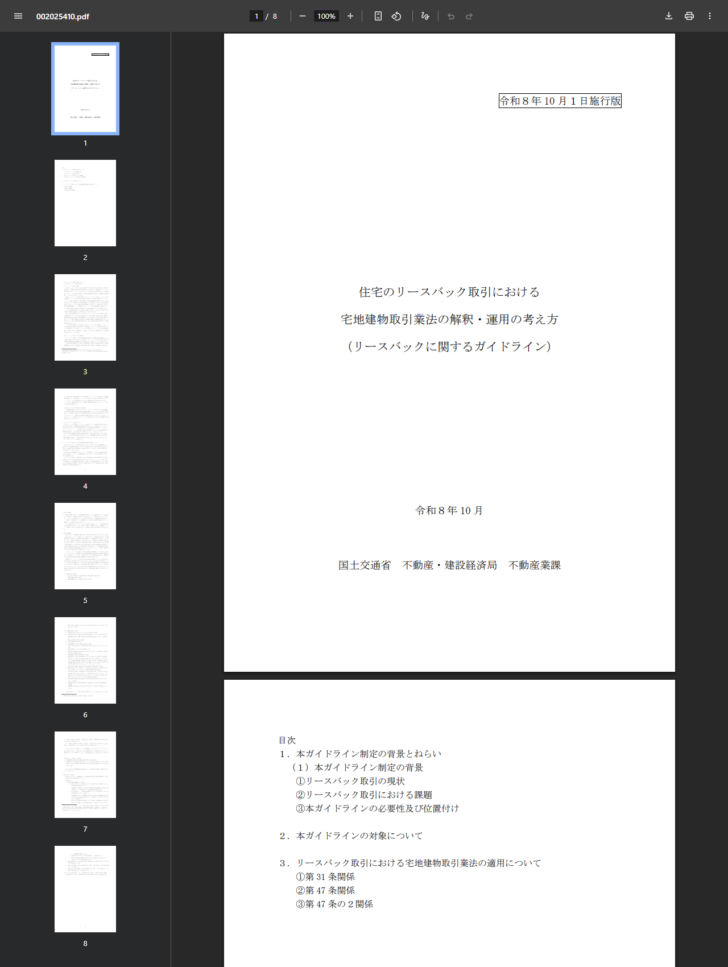
| 対象となる取引 | 相手方等の居住の用に供されている宅地建物の売買とその賃貸借が契約関係として不可分一体となっており、かつ売買の買主が宅建業者であるもの、または売買を宅建業者が媒介もしくは代理するもの |
|---|---|
| 売買と賃貸の時期が別でも | 売買後も相手方等が引き続き居住することを目的とするものは対象になる |
| 適用される条文 | 第31条(業務処理の原則)、第37条(書面の交付)、第47条第1号および第47条の2(業務に関する禁止事項) |
| 賃貸を媒介する宅建業者 | 第35条(重要事項の説明等)、第37条をはじめ賃貸の媒介等に通常適用される各規定が適用される |
| 違反したとき | 指示、業務停止命令、免許の取消しを受ける可能性。法第79条の2により拘禁刑もしくは罰金刑、またはこれらが同時に科される可能性 |
出典:国土交通省「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方(リースバックに関するガイドライン)」令和8年10月1日施行版(2026年10月23日に取得)
告げないと事実不告知になる事項が、売買と賃貸借の両方で列挙された
ガイドラインの中心は第47条第1号の解釈です。リースバックでは賃貸借の条件が売買の意思決定に重要な影響を及ぼすことを踏まえ、売買の内容だけでなく賃貸借の内容も「相手方等の判断に重要な影響を及ぼす事項」に当たるとされました。
| 区分 | 列挙されている事項 |
|---|---|
| 売買に関する事項 | 代金以外に授受される金銭の額と授受の目的/契約の解除に関する事項/損害賠償額の予定または違約金に関する事項/買戻し特約の有無およびその内容その他の相手方等が知らない場合に不利益となりうる事項 |
| 賃貸借に関する事項(抜粋) | 借賃の額ならびにその支払の時期および方法/借賃以外の金銭の授受に関する定め/契約期間および契約の更新に関する事項/定期建物賃貸借を設定しようとするときはその旨/敷金その他契約終了時に精算することとされている金銭の精算に関する事項/租税その他の公課の負担に関する定め |
| 賃貸借に関する事項(続き) | 宅建業者が第三者に物件を譲渡する可能性およびその場合の賃貸借関係への影響/修繕費用の負担区分その他の相手方等が知らない場合に不利益となりうる事項 |
| 対応することが望ましい事項 | 売買価額および借賃の額の算定根拠に関する事項の説明/売却代金が賃料等の何か月分に相当するかといった、借賃と受領する代金との関係の説明/告知事項を記載した書面の交付 |
「宅建業者が第三者に物件を譲渡する可能性およびその場合の賃貸借関係への影響」が明記された意味は大きいところです。買った会社が別の投資家へ転売すると、賃貸人が変わります。この点を聞かないまま契約すると、数年後に賃貸人が別会社になっていたという事態が起こります。
ガイドラインが挙げている列挙は、これ以外は告知しなくてよいという意味ではありません。本文は「列挙されている事項以外は告知を要しないということを意味するわけではない」と明記し、相手方から質問が寄せられた事項についても、通常の注意を用いて可能な範囲で調査し告知することが必要だとしています。
売る側として確認したいのは、まず買戻しの条件です。ガイドラインは買戻しについて「契約条件次第では、当該住宅を買い戻せることもあるが、買戻し条件や買戻し価格等に留意する必要がある」と書いています。買戻しができる前提で話を進めないのが基本です。
相談件数は令和6年度の242件が最多
ガイドラインが作られた背景として、消費生活センター等への相談件数が脚注で示されています。年度ごとの推移は次のとおりです。
リースバック取引に関する相談件数(国土交通省のガイドラインの脚注より)
ガイドラインが挙げている苦情の例は具体的です。契約を締結した後になって、賃料が高額で支払賃料の合計額が短期間で売却価格を超えることに気付いた事例、売買契約の解約を申し出たら高額な違約金を請求された事例が報告されているとしています。国土交通省は令和4年に「住宅のリースバックに関するガイドブック」を策定・公表し、令和7年には消費者庁と連携して消費者向けの啓発資料も公表しています。
リバースモーゲージは「利息だけ払う借入」で、元金は死亡時に清算する
もう一方のリバースモーゲージは、住宅金融支援機構の住宅融資保険が付いた【リ・バース60】が代表例です。公式ページは、毎月の支払が利息のみであることと、元金の返し方を次のように説明しています。
| 毎月の支払 | 利息のみ |
|---|---|
| 元金の返済 | 契約者が亡くなったときに、相続人が一括返済するか、担保物件(住宅および土地)の売却により返済する |
| 融資限度額 | 担保評価額(住宅および土地)の50%または60%。ただし1億2,000万円以下で所要資金以内 |
| 満50歳以上満60歳未満 | 担保評価額の30% |
| 長期優良住宅で満60歳以上 | 担保評価額の55%または65% |
| 資金の使いみち | 住宅の建設、購入、リフォームなどに加え、住宅ローンの借換え |
| ノンリコース型 | 売却代金で返済した後に債務が残っても、相続人は残った債務を返済しなくてよい。全期間固定金利タイプはこの型のみ |
| リコース型 | 残った債務は相続人が返済する |
出典:独立行政法人住宅金融支援機構【リ・バース60】(2026年10月23日に表示)
見落としやすいのが、ノンリコース型の税務です。公式は「返済が不要となる残債務分については、債務免除益とみなされ、一時所得が発生し、所得税等が課税される可能性があります」と注記しています。相続人に返済義務が残らない代わりに、課税の問題が出てくることがあります。使いみちの制限についてはリ・バース60は生活資金に使えないで詳しく整理しています。
どちらを検討するかの分かれ目
2つを並べて迷う場面は限られます。使いみちと、自宅を最終的に誰に残すかで入口が決まります。
検討の前に確かめること
担保に入れて借りる方法としては、不動産担保ローンも選択肢に入ります。所有権を手放さずに資金使途の自由度を取るなら、こちらと比べることになります。評価の見方は不動産の評価額は4つあるにまとめています。
よくある質問
リースバックとリバースモーゲージはどちらが得ですか
比べる軸が違うため、一律には決まりません。リースバックは売買なので所有権が移り、毎月は賃料を払います。リバースモーゲージは借入なので所有権は残り、毎月は利息だけを払います。自宅を相続人に残すかどうかと、資金の使いみちに制限があってよいかで分かれます。
リースバックの規制は2026年に変わったのですか
国土交通省が「リースバックに関するガイドライン」を令和8年10月1日施行版として公表しました。宅地建物取引業法の解釈を明確にするもので、宅建業者が告げないと事実不告知に当たる事項が列挙されています。
買戻しはできますか
ガイドラインは「契約条件次第では、当該住宅を買い戻せることもあるが、買戻し条件や買戻し価格等に留意する必要がある」と書いています。買戻し特約の有無とその内容は、告げないと事実不告知に該当する事項として列挙されています。
リバースモーゲージはいくらまで借りられますか
【リ・バース60】の融資限度額は担保評価額(住宅および土地)の50%または60%で、1億2,000万円以下かつ所要資金以内です。満50歳以上満60歳未満の場合は30%、担保とする住宅が長期優良住宅で満60歳以上の場合は55%または65%になります。
相続人に借金が残りますか
ノンリコース型なら、担保物件の売却代金で返済した後に債務が残っても相続人は返済しなくてよい扱いです。リコース型では相続人が残った債務を返済します。ノンリコース型で返済不要になった分は債務免除益とみなされ、一時所得として所得税等が課税される可能性があると公式が注記しています。
リースバックの相談はどれくらい増えていますか
ガイドラインの脚注によれば、令和4年度116件、令和5年度227件、令和6年度242件、令和7年度214件です。令和4年度から令和6年度にかけて2倍以上に増え、令和7年度は前年度より減っています。
出典
- 国土交通省 不動産・建設経済局 不動産業課「住宅のリースバック取引における宅地建物取引業法の解釈・運用の考え方(リースバックに関するガイドライン)」令和8年10月1日施行版 — ガイドラインの対象、適用される宅建業法の条文(第31条・第37条・第47条第1号・第47条の2)、事実不告知に該当する売買・賃貸借の列挙、対応することが望ましい事項、違反時の処分と罰則、相談件数の推移、買戻しに関する記述
- 国土交通省 報道発表「『住宅のリースバックに関するガイドブック』を公表しました」 — リースバックの定義と、ガイドブックが整理している内容
- 独立行政法人住宅金融支援機構【リ・バース60】 — 毎月の支払が利息のみであること、元金の返済方法、融資限度額が担保評価額の50%または60%(1億2,000万円以下・所要資金以内)であること、満50歳以上満60歳未満は30%、長期優良住宅で満60歳以上は55%または65%、ノンリコース型とリコース型の違いと債務免除益の注記、資金の使いみち

 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング