相続した家や土地を担保にお金を借りたい、という相談で最初に詰まるのは金利ではありません。登記簿の名義が亡くなった方のままだと、そもそも抵当権を設定できないという点です。2024年(令和6年)4月1日から相続登記は法律上の義務になり、期限と過料も定められました。ここでは法務省と国税庁が公表している期限をもとに、相続不動産を担保に入れるまでに何を、どの順番で片づけるかを整理します。
先に結論
- 相続登記は取得を知った日から3年以内が義務。正当な理由なく行わないと10万円以下の過料の可能性
- 2024年4月1日より前に相続を知った未登記の不動産は、2027年3月31日までが期限
- 遺産分割が終わらないときの相続人申告登記は義務を果たす手続で、担保設定ができる状態にはならない
- 相続税の申告・納税は死亡を知った日の翌日から10か月以内。延納・物納は申告期限までに申請書を出して許可を受ける必要がある
- 借入の目的が納税なら、10か月の期限から逆算して登記と審査の日程を組む
担保に入れられるのは「登記名義が自分になっている不動産」だけ
不動産担保ローンは、貸し手が対象不動産に抵当権を設定することで成り立ちます。抵当権を設定するには、設定する人が登記簿上の所有者である必要があります。被相続人の名義のままでは手続が始まりません。したがって相続不動産を担保にする場合、実務の入口は「金融機関を探すこと」ではなく「相続登記を終えること」です。
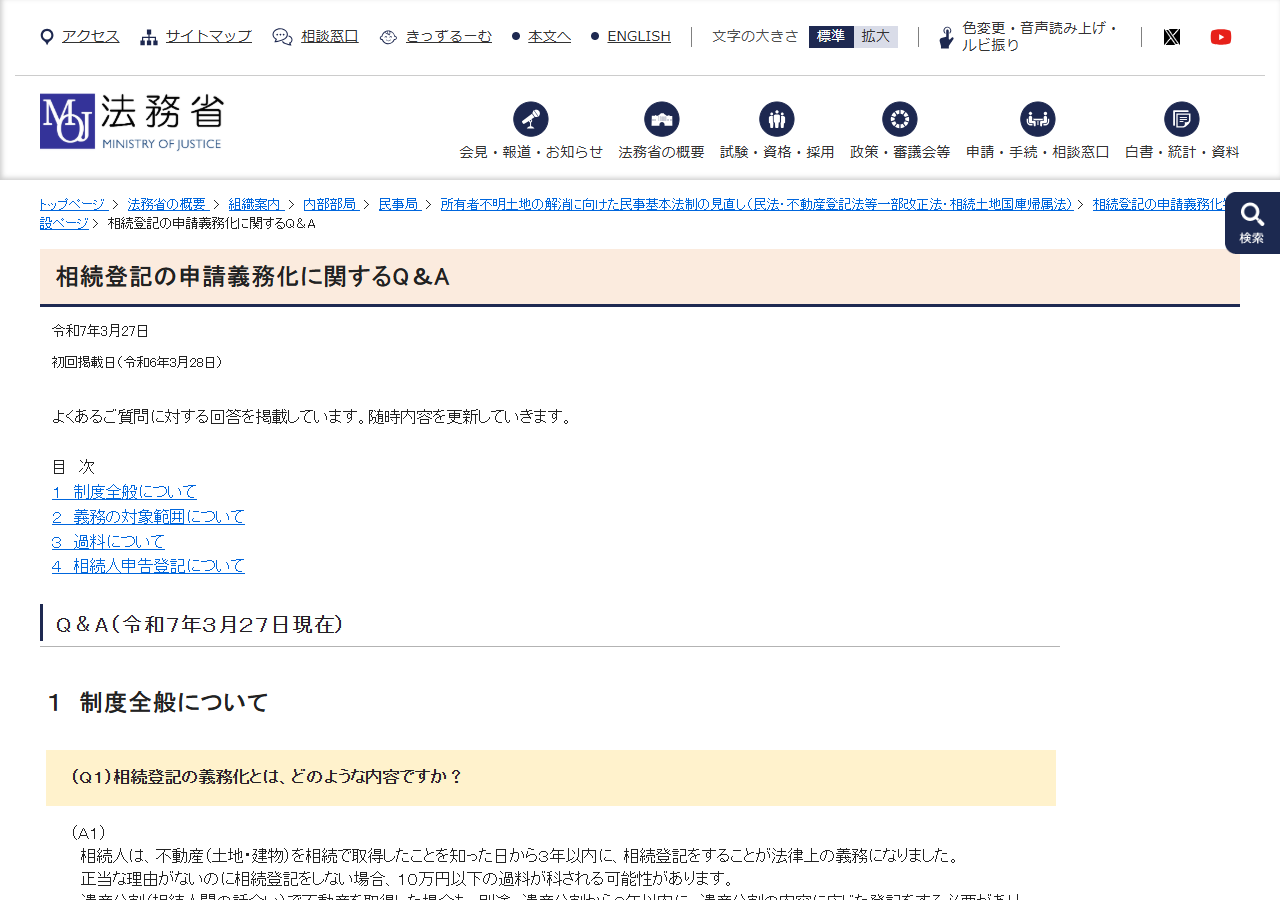
この登記は、2021年(令和3年)の法改正で義務になりました。背景として法務省は、所有者が亡くなったのに相続登記がされず、登記簿を見ても所有者が分からない「所有者不明土地」が全国で増加し、周辺の環境悪化や民間取引・公共事業の阻害が生じていることを挙げています。
期限は2本立てになっている
期限は「これから相続する場合」と「すでに相続していて登記していない場合」で分かれます。古い相続を放置している不動産ほど、期限が先に来る点に注意が必要です。
| 状況 | 期限 | 守らなかったときの扱い | 担保ローンとの関係 |
|---|---|---|---|
| 相続で不動産を取得したことを知った | 知った日から3年以内 | 正当な理由がないのに相続登記をしない場合、10万円以下の過料が科される可能性 | 登記が終わるまで抵当権を設定できない |
| 2024年4月1日より前に相続を知り、未登記のまま | 2027年3月31日まで | 期限が近い。借入を検討するなら先に登記から着手する | |
| 遺産分割で不動産を取得した | 遺産分割から3年以内に、その内容に応じた登記 | 分割の結果を登記して初めて単独名義になる |
法務省のQ&Aは、義務の起点が「特定の不動産を相続で取得したことを知った日」であることも示しています。亡くなった方がどの不動産を持っていたか分からない段階では義務は始まりません。ただし、遺産分割が済んでいない場合は、すべての相続人が法定相続分の割合で不動産を取得したものとして扱われるため、「自分は相続する気がない」という人にも義務が及びます。
相続人申告登記では担保に入れられない
遺産分割の話し合いが長引くことは珍しくありません。そのために2024年から「相続人申告登記」という手続が新設され、これを法務局ですれば相続登記の義務を果たしたことになります。
ここが誤解されやすい点です。相続人申告登記は「義務を果たす」ための手続であって、所有権の移転を登記するものではありません。この手続だけでは、その不動産を担保にして借りられる状態にはなりません。過料を避けることと、担保ローンを使えるようにすることは別の話です。
- 相続人と不動産を確定する戸籍で相続人を確定し、登記簿・名寄帳で対象不動産を特定します。この段階では借入先を探しません。
- 遺産分割の方針を決める単独名義にするのか、共有のままにするのかを決めます。共有のままだと、担保設定に他の共有者の関与が必要になります。
- 相続登記を申請する法務局へ申請します。管轄と必要書類は法務局の案内で確認できます。ここまでで義務の期限に対応します。
- 担保余力と返済原資を確認する登記が済んでから、借入額と返済計画を組みます。返済原資が売却前提なら、売却のほうが目的に合わないかも同時に検討します。
- 申込み・審査・抵当権設定審査に通ったら抵当権設定登記を行います。設定費用と登録免許税は借入額とは別に発生します。
相続税を払うための借入なら、10か月から逆算する
相続不動産を担保にする目的が納税資金であれば、時間の制約が一段厳しくなります。国税庁は、相続税の申告と納税を被相続人が死亡したことを知った日(通常は死亡の日)の翌日から10か月以内に行うと定めています。例として、1月6日に死亡した場合はその年の11月6日が申告期限になると示されています。
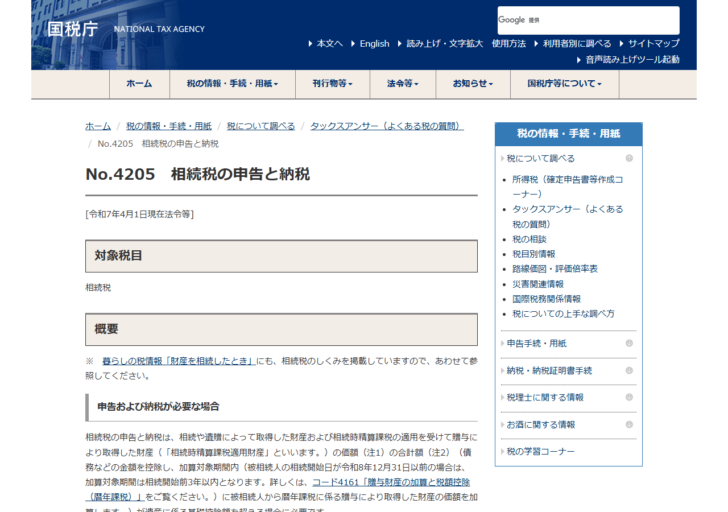
この10か月の中に、遺産分割の合意、相続登記、金融機関の審査、抵当権設定登記のすべてを収める必要があります。申告期限までに納められないと、利息にあたる延滞税がかかる場合があると国税庁は明記しています。
なお、税金は金銭で一度に納めるのが原則ですが、相続税には延納(何年かに分けて金銭で納める)と物納(相続などで取得した財産そのもので納める)という特別な納税方法があります。ただしどちらも、申告書の提出期限までに税務署へ申請書などを提出して許可を受ける必要があります。借入と延納・物納のどちらを選ぶかは、期限が来る前に比較しておく事項です。
期限が固定されているため、逆算した日程管理が最優先。延納・物納との比較を先に済ませます。
不動産を単独で相続する人が、他の相続人へ代償金を払うケース。遺産分割協議の成立と登記が前提です。
空き家のまま持ち続ける費用と、売却した場合の手取りを同じ表で比べます。
返済原資が不動産と無関係な収入になるため、借入期間と収入の見通しが合っているかを確認します。
共有のまま担保に入れるかどうか
遺産分割で「とりあえず法定相続分どおりの共有にする」という選択は、登記の手続としては簡単です。ただし共有名義の不動産を担保に入れる場面では、共有者の関与が必要になり、選べる方法が限られます。誰が返済するのか、誰が担保提供者になるのかを、分割の段階で決めておくほうが後戻りが少なくて済みます。共有のまま進めたい場合の同意の要否と選択肢は、共有名義の不動産は担保に入れられる?同意の要否と3つの選択肢で整理しています。
また、被相続人の借入が残っていて、対象不動産に抵当権や根抵当権が付いたままになっていることもあります。抵当権と根抵当権では、担保する債権の範囲と元本確定の扱いが違うため、登記簿の記載を確認したうえで判断します。違いは根抵当権とは?抵当権との違いを極度額・債権の範囲・元本確定で理解するで確認できます。完済済みなのに抹消されていない場合は、不動産担保ローン完済後の抵当権抹消の手続が先に必要です。
返済計画は「使っていない不動産」を前提に組まない
相続した不動産は、住んでいない、貸していない、という状態であることが多く、その不動産自体は返済原資を生みません。返済は相続人の給与や事業収入から出ることになります。ここを曖昧にしたまま借りると、返済のために結局売却する、という流れになりがちです。
判断としては、借入の目的を果たしたあとにその不動産を「持ち続けるのか、売るのか」を先に決めます。売る前提なら、担保ローンを挟まずに売却する道と、費用と手取りを同じ表で比べます。持ち続ける前提なら、固定資産税、修繕、管理の年間費用を返済額に足して、何年間払い続けられるかを確認します。
よくある質問
相続登記をしないまま担保ローンを申し込めますか
抵当権の設定は登記簿上の所有者が行うため、被相続人名義のままでは手続が進みません。相続登記が前提になります。
過料は必ず科されますか
法務省のQ&Aは「正当な理由がないのに相続登記をしない場合、10万円以下の過料が科される可能性があります」と記載しています。どのような場合に正当な理由が認められるかは個別の判断になるため、本記事では断定できません。法務局または司法書士に確認してください。
2024年より前の相続も対象ですか
対象です。法務省は、2024年4月1日より前に相続したことを知った不動産で相続登記がされていないものについては、2027年(令和9年)3月31日までに相続登記をする必要があると示しています。
相続人申告登記をすれば担保に入れられますか
入れられません。相続人申告登記は相続登記の申請義務を果たすための手続で、所有権の移転を公示するものではありません。担保設定には所有権の登記が必要です。
相続税の納税資金が足りないときの選択肢は
国税庁は、金銭で一度に納めるのが原則としたうえで、延納と物納という特別な納税方法があると示しています。いずれも申告書の提出期限までに申請書などを提出して許可を受ける必要があります。借入と並べて、期限前に比較してください。
まとめ
相続不動産を担保にするときの順番は、①相続人と対象不動産を確定する、②遺産分割の方針(単独か共有か)を決める、③相続登記を終える、④担保余力と返済原資を確認する、⑤申込みと抵当権設定、です。相続登記の3年という期限、2027年3月31日という経過措置の期限、相続税の10か月という期限は、いずれも公表された期限です。この3つを先にカレンダーへ置いてから、借入の検討に入ってください。
制度と手続は改正されます。申請の前に、下記の公式ページで最新の内容を確認してください。
参照した一次情報
- 法務省「相続登記の申請義務化に関するQ&A」(令和7年3月27日現在。義務の内容、3年の期限、10万円以下の過料、令和9年3月31日の経過措置、相続人申告登記)
- 法務省「所有者不明土地の解消に向けた民事基本法制の見直し」(相続登記の申請義務化の施行と制度の背景)
- 国税庁「No.4205 相続税の申告と納税」(令和7年4月1日現在法令等。申告・納税の期限、延滞税、延納・物納)
本記事は公表資料をもとにした一般的な手順です。個別の相続関係、遺産分割、登記、税額の判断は事情によって結論が変わります。相続登記は法務局または司法書士へ、相続税は税務署または税理士へ確認してください。審査の可否や借入条件を保証するものではありません。

 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング