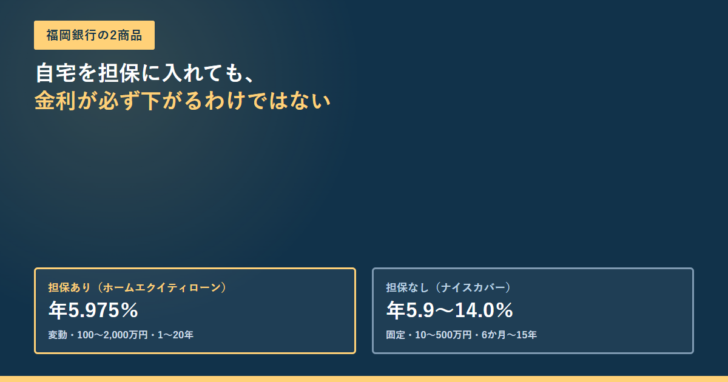
自宅を担保に入れれば金利は下がる、という前提で比べ始めると、福岡銀行の商品ページで手が止まります。同行は自社の有担保ローンと無担保ローンを1つの表に並べて公表していて、その表を素直に読むと、無担保のほうが低い金利になる場合があるからです。担保を入れて変わるのは金利だけではなく、借りられる額、返せる年数、そして年収の条件まで動きます。2026年10月27日に福岡銀行の公表ページを引いて、担保を入れると何が変わるのかを項目ごとに確かめました。
公表ページで確認できる点
- 福岡銀行の個人向けで自宅を担保に入れる商品はFFGホームエクイティローンです。店頭表示金利は年5.975%の変動金利で、算式は「住宅ローン基準金利+2.0%」と公表されています。
- 融資金額は100万円以上2,000万円以下、融資期間は1年以上20年以内で、取引形態は証書貸付です。
- 無担保の「ナイスカバー」は固定金利で、Web(パソコン・スマホ)から申し込んだ場合に5.9%・9.9%・12.9%のいずれかが適用されます。最も低い5.9%は、有担保の5.975%より低い数字です。
- 担保を入れるほうに前年度年収150万円以上という条件が付きます。無担保のナイスカバーには年収条件が書かれていません。
- 契約年齢は有担保が満20歳以上満70歳以下(完済時年齢満81歳以下)、無担保が満20歳以上満69歳以下です。
- 法人・個人事業主には別の商品があります。ふくぎん不動産担保ローン「ロングリリーフ」で、同行は会社員・年金受給者等をホームエクイティローンへ案内しています。
「不動産担保ローン」という名前は法人側にしかない
福岡銀行のサイトで不動産担保ローンという語が商品名に入っているのは、法人・個人事業主向けのページです。ふくぎん不動産担保ローン「ロングリリーフ」がそれにあたり、資金の調達というカテゴリーに置かれています。
このページの冒頭には、読者を振り分ける案内が置かれています。原文は「法人・個人事業主の方以外(会社員・年金受給者等)で、不動産担保ローンをご検討のお客さまはこちらをご覧ください。»FFGホームエクイティローン」です。つまり会社員や年金受給者が自宅を担保に入れて借りる場合、銀行側が想定している商品はロングリリーフではなくホームエクイティローンということになります。
福岡銀行で自宅・不動産を担保に入れる2つの入口
FFGホームエクイティローン
個人のお客さま>目的ローンに置かれている。担保は「要(ご自宅等)」。取り扱いは全店。
ふくぎん不動産担保ローン「ロングリリーフ」
法人・個人事業主のお客さま>資金の調達に置かれている。FAXでの申込にも対応し、専用の申込書が用意されている。
問い合わせ先が分かれている
ロングリリーフは法人ビジネスサポートセンター(ロングリリーフ担当)0120-117-748。受付は9時から17時45分まで(銀行休業日を除く)。
この記事で確認できなかったこと
ロングリリーフの金利・融資金額・融資期間は、公表ページの本文からは取得できませんでした。条件は商品概要説明書で確認してください。
ホームエクイティローンの数字は3つだけ覚えればよい
個人向けの条件は、商品ページの先頭にまとまっています。変動金利で年5.975%、融資期間1年〜20年、融資金額100〜2,000万円です。
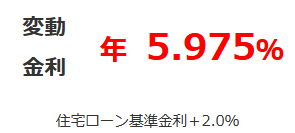
金利が「住宅ローン基準金利+2.0%」という算式で公表されている点は押さえておく価値があります。基準金利が動けば、この5.975%も動きます。固定された数字ではありません。
| 項目 | 内容 |
|---|---|
| 店頭表示金利(年率) | 5.975%(変動金利。住宅ローン基準金利+2.0%) |
| 融資金額 | 100万円以上2,000万円以下(1万円単位) |
| 融資期間 | 1年以上20年以内(1年単位) |
| 契約年齢 | 満20歳以上満70歳以下(完済時年齢満81歳以下) |
| 前年度年収条件 | 150万円以上 |
| 取引形態 | 証書貸付 |
| 返済方法 | 元利均等毎月返済 |
| 担保 | 要(ご自宅等) |
| 取り扱い店舗 | 全店 |
| 手続きの所要 | 最短2週間で完了と案内されている |
同行が公表している無担保ローンとの比較表
商品概要のページには、同じ「使いみち自由なローン」としてナイスカバーを並べた参考表があります。銀行が自分で有担保と無担保を同じ軸で比べている表なので、担保を入れると何が動くのかがそのまま読み取れます。
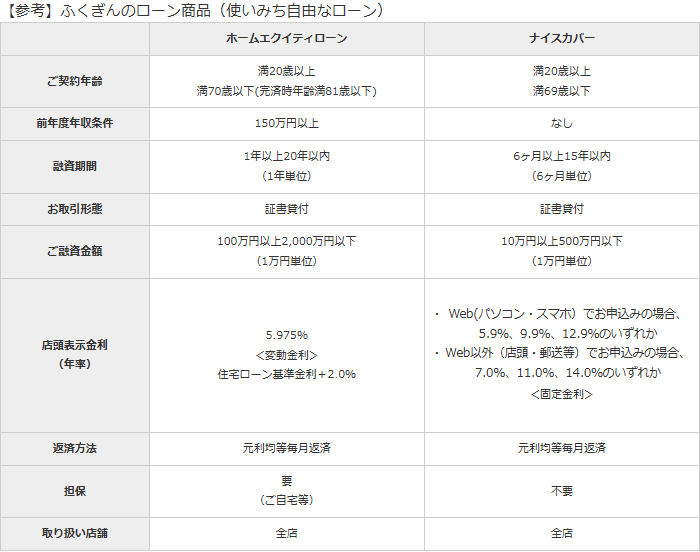
| 項目 | ホームエクイティローン(担保あり) | ナイスカバー(担保なし) |
|---|---|---|
| 契約年齢 | 満20歳以上満70歳以下(完済時年齢満81歳以下) | 満20歳以上満69歳以下 |
| 前年度年収条件 | 150万円以上 | なし |
| 融資期間 | 1年以上20年以内(1年単位) | 6ヶ月以上15年以内(6ヶ月単位) |
| 取引形態 | 証書貸付 | 証書貸付 |
| 融資金額 | 100万円以上2,000万円以下 | 10万円以上500万円以下 |
| 店頭表示金利(年率) | 5.975%(変動) | Web申込は5.9%・9.9%・12.9%のいずれか/Web以外は7.0%・11.0%・14.0%のいずれか(固定) |
| 返済方法 | 元利均等毎月返済 | 元利均等毎月返済 |
| 担保 | 要(ご自宅等) | 不要 |
| 取り扱い店舗 | 全店 | 全店 |
金利の最低値だけを見ると、担保を入れる意味が消える
この表でいちばん意外なのは金利の並びです。担保を入れるホームエクイティローンが5.975%なのに対し、無担保のナイスカバーはWeb申込で5.9%が適用されることがあります。最も低い数字だけを取り出せば、無担保のほうが0.075ポイント低いという結果になります。
ただし適用される金利は申込者ごとに決まります。ナイスカバーの金利はWeb申込で3段階、Web以外で3段階と公表されていて、どの段階になるかは審査次第です。9.9%や12.9%が適用されれば、担保を入れたほうが低くなります。最低値どうしを比べただけでは判断できません。
金利の性質も違います。ホームエクイティローンは変動金利で、住宅ローン基準金利が動けば返済額の前提が変わります。ナイスカバーは固定金利と表示されています。20年という長い期間で借りるなら、この違いは金利差より効くことがあります。
担保を入れる効果が確実に出るのは、金利ではなく枠と年数のほうです。融資金額の上限は2,000万円と500万円で4倍、融資期間の上限は20年と15年で5年の差があります。おまとめや大きな支出に使うなら、この2点が選択の決め手になります。
年収条件は担保を入れるほうに付いている
もう1つ読み落としやすいのが前年度年収条件です。無担保のナイスカバーには「なし」と書かれているのに対し、担保を入れるホームエクイティローンには150万円以上という条件が付いています。
担保があるぶん返済能力の審査が緩くなる、という理解でいると逆になります。同行の表では、担保の有無にかかわらず返済原資の確認は求められ、むしろ金額が大きく期間が長い商品のほうに収入の下限が置かれています。自宅を担保に入れれば収入が無くても借りられる、という前提は、この表からは出てきません。
福岡銀行の公表資料から読み取れる判断の順番
担保を入れると登記の費用も発生します。抵当権の設定にかかる登録免許税は債権額の0.4%で、金額の計算は抵当権設定費用にまとめています。借り換えで元が取れるかどうかの考え方は借り換えの回収年数で整理しました。
住宅ローンが残っている自宅はどう扱われるか
自宅に住宅ローンが残っていると、担保には2番目の順位で入ることになります。順位が後ろになるほど、競売になったときに回収できる見込みが下がるため、評価も借りられる額も下がります。この仕組みは第二抵当権(2番抵当)で条文から説明しています。
福岡銀行の公表ページには、残債がある場合の取り扱いについての記載はありませんでした。担保評価および審査により減額する場合があるという注記はあるので、最終的な金額は個別の審査で決まると考えるのが妥当です。
よくある質問
| 質問 | 公表ページで確認できること |
|---|---|
| 「不動産担保ローン」という商品はありますか | 法人・個人事業主向けに「ふくぎん不動産担保ローン ロングリリーフ」があります。個人向けはFFGホームエクイティローンという名前です。 |
| 金利は固定ですか | ホームエクイティローンは変動金利です。算式は住宅ローン基準金利+2.0%と公表されています。 |
| いくらまで借りられますか | 100万円以上2,000万円以下です。ただし担保評価および審査により減額する場合があると注記されています。 |
| 年収の条件はありますか | 前年度年収150万円以上です。無担保のナイスカバーには年収条件の記載がありません。 |
| 何歳まで借りられますか | 契約時は満70歳以下、完済時年齢は満81歳以下です。 |
| ロングリリーフの金利はいくらですか | この記事では公表ページの本文から取得できませんでした。商品概要説明書または法人ビジネスサポートセンターで確認してください。 |
年齢の上限が借入額より先に返済年数を削る構造については不動産担保ローンは何歳までで扱っています。他行の商品名の付け方との違いを見るなら横浜銀行の記事もあわせて確認してください。
出典
- 福岡銀行「FFGホームエクイティローン」(2026年10月27日確認)
- 福岡銀行「FFGホームエクイティローン商品概要」(2026年10月27日確認)
- 福岡銀行「ふくぎん不動産担保ローン『ロングリリーフ』」(2026年10月27日確認)
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング