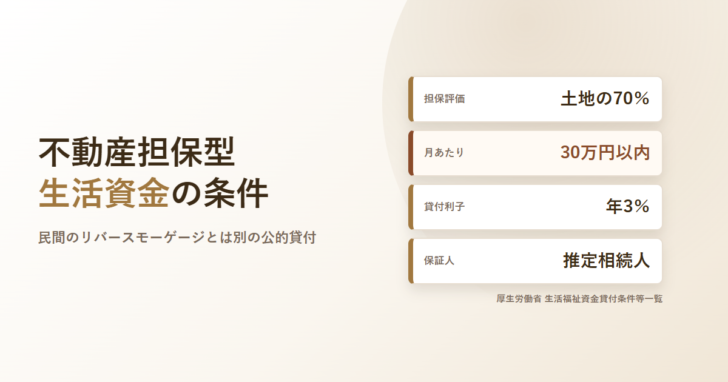
自宅は持っているが、年金だけでは生活費が足りない。売ってしまえば住む場所がなくなる。この状況に当てる仕組みとして、民間の金融機関が扱うリバースモーゲージのほかに、公的な貸付制度があります。生活福祉資金貸付制度のなかの不動産担保型生活資金です。窓口は銀行ではなく社会福祉協議会で、条件は厚生労働省が一覧の形で公表しています。数字を見ながら、使える人・使えない人を分けます。
厚生労働省の一覧で確認できる条件
- 対象は低所得の高齢者世帯。一定の居住用不動産を担保に生活資金を貸し付ける制度です。
- 貸付限度額は土地の評価額の70%程度、かつ月30万円以内。
- 貸付期間は借受人の死亡時まで、または貸付元利金が貸付限度額に達するまでです。
- 貸付利子は年3%、または長期プライムレートのいずれか低い利率。据置期間は契約終了後3か月以内で、償還期限は据置期間終了時です。
- 保証人は必要で、推定相続人の中から選任します。ただし要保護世帯向けの区分では不要です。
2つの区分がある
不動産担保型生活資金には、対象世帯の違いで2つの区分があります。厚生労働省の「生活福祉資金貸付条件等一覧」は、両者を別の行として並べています。
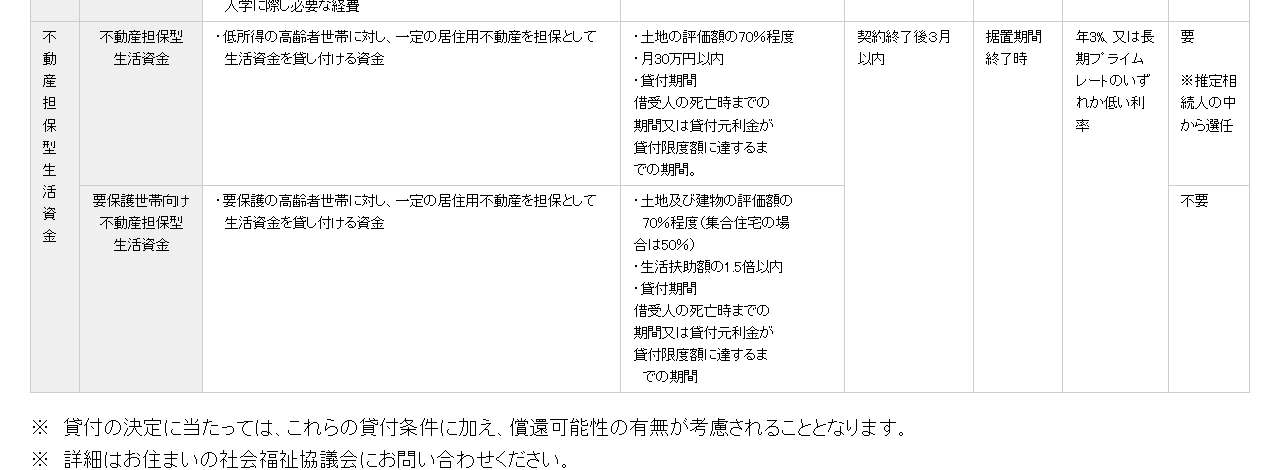
| 項目 | 不動産担保型生活資金 | 要保護世帯向け不動産担保型生活資金 |
|---|---|---|
| 対象 | 低所得の高齢者世帯 | 要保護の高齢者世帯 |
| 担保 | 一定の居住用不動産 | 一定の居住用不動産 |
| 貸付限度額 | 土地の評価額の70%程度 | 土地及び建物の評価額の70%程度(集合住宅の場合は50%) |
| 月あたりの上限 | 月30万円以内 | 生活扶助額の1.5倍以内 |
| 貸付期間 | 借受人の死亡時までの期間、または貸付元利金が貸付限度額に達するまでの期間 | |
| 据置期間 | 契約終了後3か月以内 | |
| 償還期限 | 据置期間終了時 | |
| 貸付利子 | 年3%、または長期プライムレートのいずれか低い利率 | |
| 保証人 | 必要(推定相続人の中から選任) | 不要 |
担保の取り方が違う点は見落とされがちです。低所得世帯向けは土地の評価額が基準で、建物は計算に入りません。要保護世帯向けは土地と建物を合わせた評価額が基準で、集合住宅なら50%程度まで下がります。一戸建てかマンションかで、借りられる総額が変わります。
月30万円は「毎月必ず出る額」ではない
限度額の書き方には2つの上限が並んでいます。土地の評価額の70%程度という総額の上限と、月30万円以内という1か月あたりの上限です。どちらか一方ではなく、両方が同時に効きます。
| 土地の評価額 | 貸付限度額(70%程度) | 月30万円で受け取った場合の目安期間 |
|---|---|---|
| 1,000万円 | 700万円程度 | 約23か月 |
| 2,000万円 | 1,400万円程度 | 約46か月 |
| 3,000万円 | 2,100万円程度 | 約70か月 |
| 5,000万円 | 3,500万円程度 | 約116か月 |
利息が乗るぶん、実際の期間はこれより短くなります。貸付期間の定義が「借受人の死亡時まで、または貸付元利金が貸付限度額に達するまで」となっているのは、この2つのどちらが先に来るか分からないためです。長生きするほど、限度額に先に達する可能性が上がります。
限度額に達すると貸付は止まります。そこから先の生活費は別に用意しなければなりません。土地の評価額が低い地域ほど、この局面が早く来ます。申し込みの前に、評価額から逆算しておく必要があります。
利率の決まり方
貸付利子は年3%、または長期プライムレートのいずれか低い利率とされています。年度ごとに、その年度の4月1日時点の長期プライムレートと年3%を比べて低いほうが基準になる仕組みです。
民間のリバースモーゲージと比べるとき、金利の数字だけを並べても意味がありません。公的制度は担保割れしたときの扱いや、貸付が止まる条件が制度として決まっている点が違います。金利の高い低いより、止まる条件のほうが生活に直接効きます。
民間商品の側の条件はリバースモーゲージのリスクに整理しました。両者は名前が似ていますが、窓口も審査の考え方も別のものです。
担保として設定されるのは抵当権
居住用不動産を担保に入れる以上、登記簿には担保権が記録されます。所有権が移るわけではないため、住み続けたまま借りられるのがこの制度の骨格です。
抵当権は占有を移転しないで設定する担保です(民法369条1項)。自宅に住んだまま貸付を受けられます。
売却ではないため、名義は借受人のままです。リースバックのように所有権を手放す仕組みとは異なります。
低所得世帯向けの区分では、推定相続人の中から保証人を選任します。相続人に制度の内容を説明しておく必要があります。
据置期間は契約終了後3か月以内、償還期限は据置期間終了時です。原則として担保不動産の処分で返します。
抵当権そのものの仕組みは抵当権とはにまとめています。登記簿でどこを見れば担保の有無が分かるかは登記事項証明書の読み方を参照してください。
相談から貸付までの流れ
窓口は金融機関ではありません。厚生労働省の案内は、詳細は住まいの社会福祉協議会に問い合わせるよう示しています。
厚生労働省の一覧には、貸付の決定に当たっては貸付条件に加えて償還可能性の有無が考慮されると注記があります。条件を満たしていれば必ず借りられる制度ではありません。
民間のリバースモーゲージとの使い分け
同じ「自宅を担保に生活資金を借りる」形でも、前提が違います。どちらが有利かではなく、自分がどちらの入口に立てるかで決まります。
| 比べる点 | 不動産担保型生活資金 | 民間のリバースモーゲージ |
|---|---|---|
| 窓口 | 市区町村の社会福祉協議会 | 銀行などの金融機関 |
| 対象 | 低所得または要保護の高齢者世帯 | 商品ごとに年齢・年収などの条件がある |
| 使いみち | 生活資金 | 商品による。住宅の建築・リフォームに限るものもある |
| 受け取り方 | 原則3か月ごとの交付 | 商品による。一括・年金形式など |
| 利率 | 年3%または長期プライムレートの低いほう | 商品ごとの約定利率 |
| 担保評価 | 土地の70%程度(要保護世帯向けは土地建物の70%、集合住宅50%) | 商品ごとの掛目 |
自宅を活用した資金調達には、ほかに売却して住み続けるリースバックという形もあります。所有権が移る点が決定的に違うため、比較はリースバックとリバースモーゲージの違いで確認してください。
よくある質問
マンションでも使えますか。
要保護世帯向けの区分では、集合住宅の場合の担保評価は土地及び建物の評価額の50%程度とされています。低所得世帯向けの区分は土地の評価額の70%程度が基準のため、土地の持分が小さい集合住宅では限度額が伸びにくくなります。
毎月30万円もらえるのですか。
月30万円以内は上限です。実際の額は土地の評価額から算出される貸付限度額の範囲内で決まります。また交付は原則として3か月ごとで、毎月振り込まれる形ではありません。
保証人がいないと使えませんか。
低所得世帯向けの区分では、推定相続人の中から保証人を選任する必要があります。要保護世帯向けの区分では保証人は不要とされています。
亡くなったあと、家族に借金が残りますか。
契約終了後3か月以内の据置期間を経て、据置期間終了時が償還期限になります。原則は担保不動産の処分による返済です。処分しても足りない場合の扱いは制度の運用によるため、申し込みの段階で社会福祉協議会に確認してください。
生活保護を受けていても使えますか。
要保護の高齢者世帯を対象とした区分が用意されています。低所得世帯向けとは担保評価も月あたりの上限も異なり、生活扶助額の1.5倍以内が上限です。
利率はいつ決まりますか。
年3%または長期プライムレートのいずれか低い利率とされ、年度ごとに定められます。借入期間中の利率の扱いについては、契約時に社会福祉協議会へ確認してください。
参照した一次情報
- 厚生労働省「生活福祉資金貸付条件等一覧」(不動産担保型生活資金・要保護世帯向け不動産担保型生活資金の欄)
- 厚生労働省「生活福祉資金貸付制度」
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」第369条

 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング