個人向け不動産担保ローンと総量規制|施行規則10条の21第1項6号が「居宅」を除外から外している理由
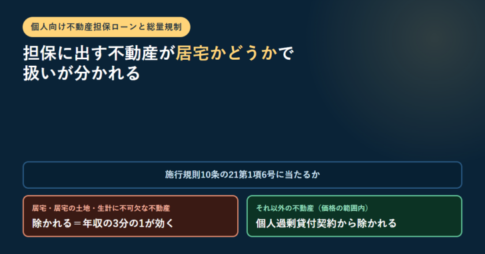
個人が借りる不動産担保ローンで最初に分かれるのは、貸し手が銀行か貸金業者かです。金融庁の貸金業法Q&Aは、銀行・信用金庫・信用組合・労働金庫・農協等の貸付けを総量規制の対象外と説明しています。貸金業者から借りる場合は貸金業法第13条の2第2項の年収3分の1の基準が前提になり、その例外を定めた貸金業法施行規則第10条の21第1項第6号が、不動産を担保とする貸付けを個人過剰貸付契約から除いています。ただし除かれるのは、個人顧客または担保提供者の居宅、居宅の用に供する土地・借地権、生計を維持するために不可欠なものを除いた不動産に限られ、さらに返済能力を超えないと認められること、貸付額が契約締結時の不動産の価格の範囲内であることが条件です。価格は鑑定評価額・公示価格・路線価・固定資産税評価額その他の資料から合理的に算出した額と定義されています。
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング