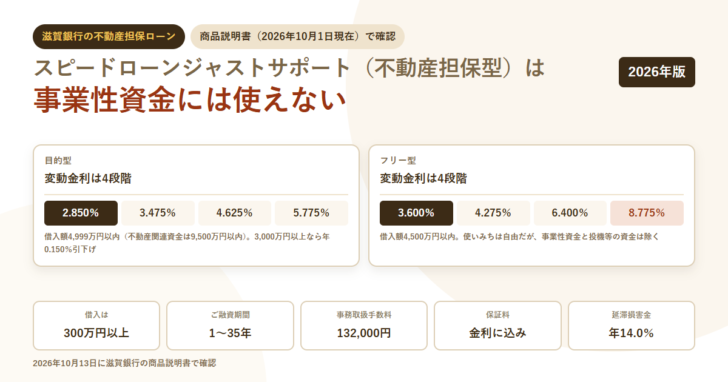
滋賀銀行の不動産担保ローンは「スピードローンジャストサポート(不動産担保型)」という名前で、目的型とフリー型の2つに分かれています。どちらも商品説明書がPDFで公開されており、2026年10月1日現在の条件が1枚の表にまとまっています。
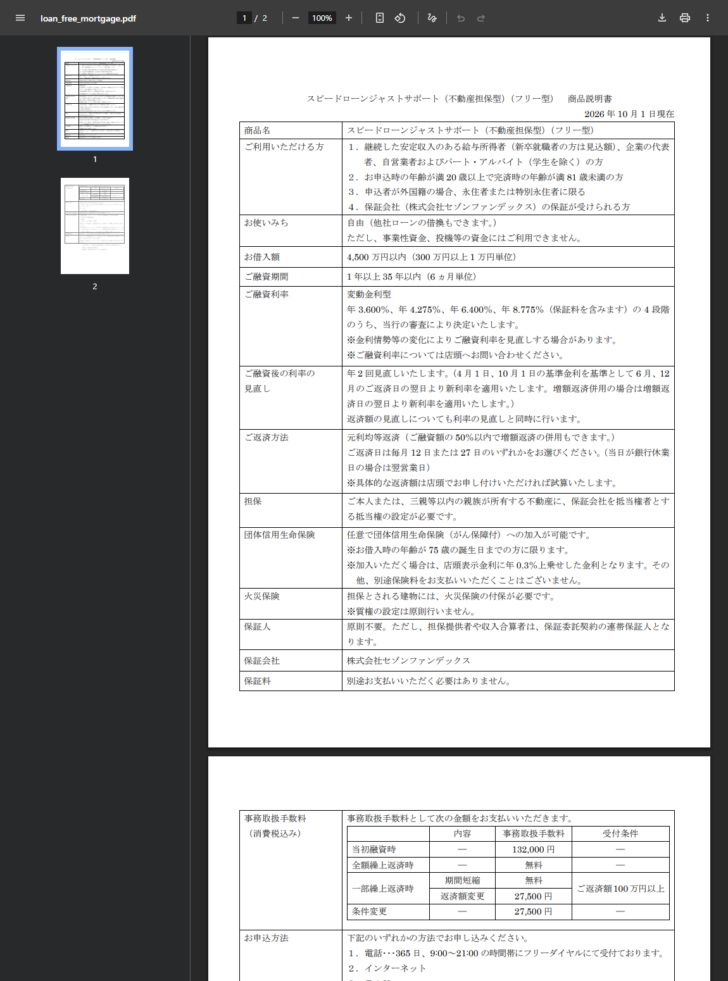
先に、この記事を読む人がいちばん知りたいであろう点を書きます。どちらの型も、事業性資金には使えません。目的型のお使いみちは「使途が明確で健全な目的資金(事業資金、投機等の資金は除く)」、フリー型は「自由(他社ローンの借換もできます。)ただし、事業性資金、投機等の資金にはご利用できません。」と、それぞれの商品説明書に明記されています。運転資金や仕入れ資金を不動産担保で調達したい場合、この商品は対象外です。
2026年10月13日に滋賀銀行の商品説明書で確認した要点
- 商品名はスピードローンジャストサポート(不動産担保型)。目的型とフリー型の2本立てで、商品説明書もそれぞれ別に公開されている。
- 融資利率はどちらも変動金利型で、幅ではなく4段階の決まった数値から審査で決まる。目的型は年2.850%・3.475%・4.625%・5.775%、フリー型は年3.600%・4.275%・6.400%・8.775%(いずれも保証料を含む)。
- 借入額は目的型が4,999万円以内(不動産関連資金なら9,500万円以内)、フリー型が4,500万円以内。どちらも300万円以上から。
- 融資期間はどちらも1年以上35年以内(6ヵ月単位)。
- 事務取扱手数料は当初融資時に132,000円(税込)。目的型で新規借入額5,000万円以上の場合は借入金額の1.1%。
- 保証会社は株式会社セゾンファンデックス。保証料は金利に含まれ、別途支払う必要はない。
- 延滞損害金は年14.0%。申込時の年齢は満20歳以上、完済時は満81歳未満。
目的型とフリー型は、使いみちと金利の両方が違う
2つの商品説明書を同じ項目で並べると、違いが出るのは使いみち・借入額・融資利率・事務手数料の4点です。期間・返済方法・担保・保証会社・保証人・延滞損害金は共通でした。
| 項目 | 目的型 | フリー型 |
|---|---|---|
| お使いみち | 使途が明確で健全な目的資金(住宅購入・車購入・教育・リフォーム・収益物件購入・目的ローンの借換など) | 自由。他社ローンの借換も可 |
| 使えない資金 | 事業資金、投機等の資金 | 事業性資金、投機等の資金 |
| お借入額 | 4,999万円以内(不動産関連資金は9,500万円以内)/300万円以上1万円単位 | 4,500万円以内/300万円以上1万円単位 |
| 融資利率(変動) | 年2.850%・3.475%・4.625%・5.775% | 年3.600%・4.275%・6.400%・8.775% |
| 金額による引下げ | 2,000万〜2,999万円で年0.050%、3,000万円以上で年0.150% | 記載なし |
| 事務取扱手数料 | 4,999万円以下は132,000円/5,000万円以上は借入金額の1.1% | 132,000円 |
| ご融資期間 | 1年以上35年以内(6ヵ月単位) | |
| ご返済方法 | 元利均等返済(融資額の50%以内で増額返済の併用可)/返済日は毎月12日または27日 | |
| 担保 | 本人または三親等以内の親族が所有する不動産に、保証会社を抵当権者とする抵当権を設定 | |
| 保証会社・保証料 | 株式会社セゾンファンデックス/保証料は別途不要(金利に含む) | |
| 延滞損害金 | 年14.0%(1年を365日とする日割り計算) | |
利率の差は小さくありません。いちばん低い段階どうしで年2.850%と年3.600%の0.750ポイント差、いちばん高い段階どうしでは年5.775%と年8.775%で3.000ポイントも開きます。使いみちを特定できるなら目的型のほうが有利な設計です。
事業資金に使えないことの意味
不動産担保ローンを探している人の目的は、大きく2つに分かれます。住宅ローンの借換や教育費のような個人の資金需要と、運転資金や設備投資のような事業の資金需要です。滋賀銀行のこの商品は、前者だけを対象にしています。
- 住宅購入費用(新築、セカンドハウス購入など)
- 車購入費用(新車・中古車購入、修理、車検など)
- 教育関係費用(入学金、授業料、教材費など)
- リフォーム資金(全改築、外壁修理、空き家解体など)
- 収益物件購入費用(不動産賃貸業が主業の方は申込不可)
- 支払中の目的ローンの借換資金
- 事業資金・事業性資金
- 投機等の資金
- (目的型)不動産賃貸業が主業の方の収益物件購入
- (目的型)給与収入が不動産収入を下回る方の収益不動産購入
収益物件の購入費用は目的型の対象に入っていますが、そこにも条件が付きます。商品説明書の「ご利用いただける方」には「収益不動産購入資金の場合、給与収入が不動産収入を上回る方」とあり、お使いみちの欄には「不動産賃貸業が主業の方はお申込みいただけません」と書かれています。本業として賃貸業を営んでいる人ではなく、給与所得が中心で副次的に物件を持つ人を想定した設計だと読めます。
事業資金として不動産を担保に入れたい場合に、どういう選択肢があるかは不動産担保ローンの種類と銀行の不動産担保ローンで整理しています。
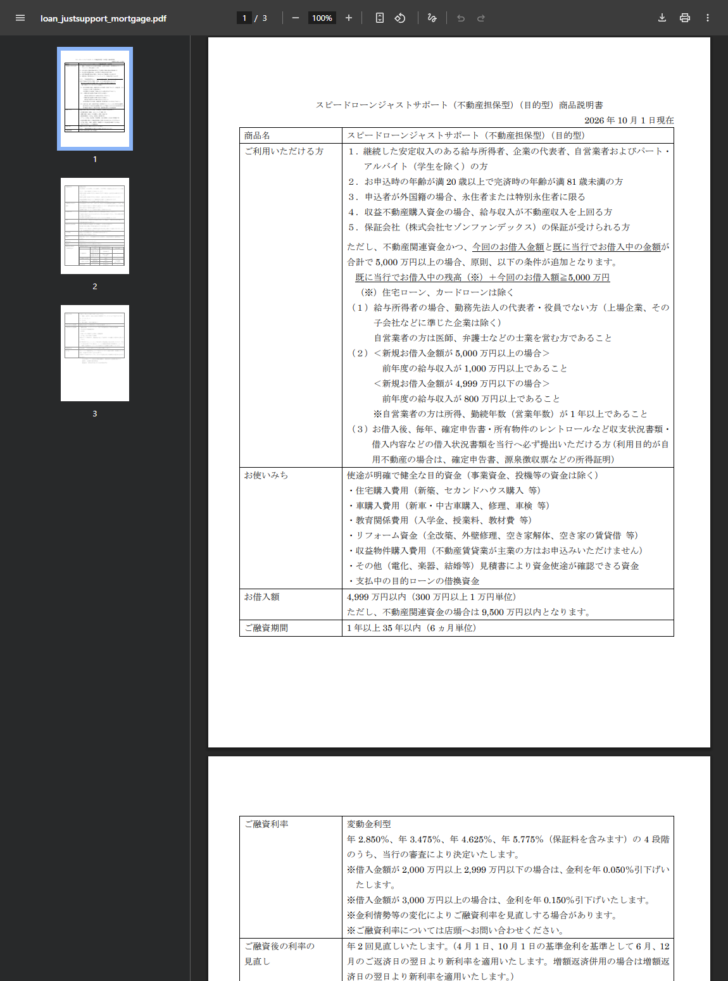
目的型には、金額が大きくなったときだけ効く条件もあります。不動産関連資金で、今回の借入額と滋賀銀行での既存借入残高(住宅ローンとカードローンを除く)の合計が5,000万円以上になる場合、原則として追加条件が付きます。給与所得者なら勤務先法人の代表者・役員でないこと、自営業者なら医師や弁護士などの士業であること。さらに新規借入額が5,000万円以上なら前年度の給与収入1,000万円以上、4,999万円以下なら800万円以上が求められます。借入後も毎年、確定申告書やレントロールなどの提出が必要と書かれています。
金利は「幅」ではなく4段階の決まった数値
多くの不動産担保ローンは「年2.0%〜9.0%」のように幅で表示しますが、滋賀銀行のこの商品は4つの数値のうちどれかに決まる書き方になっています。間の数値が適用されることはない、という読み方です。
| 段階 | 目的型 | フリー型 | 差 |
|---|---|---|---|
| 第1段階 | 年2.850% | 年3.600% | 0.750ポイント |
| 第2段階 | 年3.475% | 年4.275% | 0.800ポイント |
| 第3段階 | 年4.625% | 年6.400% | 1.775ポイント |
| 第4段階 | 年5.775% | 年8.775% | 3.000ポイント |
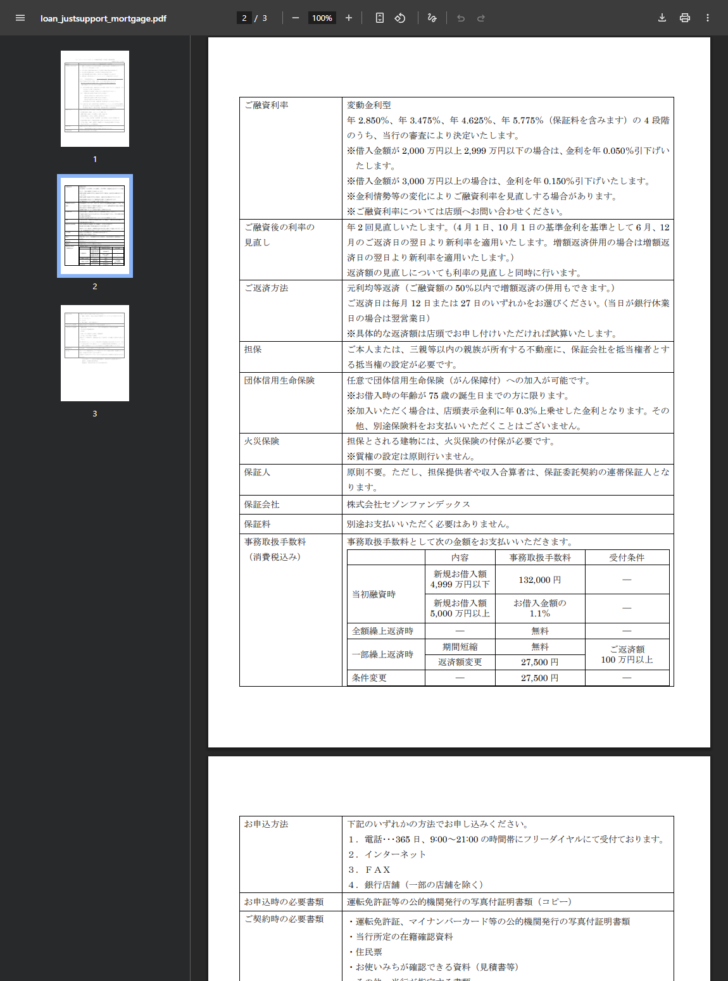
目的型には金額による引下げがあります。借入金額が2,000万円以上2,999万円以下なら年0.050%、3,000万円以上なら年0.150%の引下げです。第1段階の年2.850%に3,000万円以上の引下げが重なれば年2.700%になります。フリー型の商品説明書にはこの引下げの記載がありません。
なお、団体信用生命保険(がん保障付)に任意で加入する場合は、店頭表示金利に年0.3%が上乗せされます。借入時の年齢が75歳の誕生日までの方に限られ、保険料を別途支払う必要はないと書かれています。金利の比べ方そのものは不動産担保ローンの金利にまとめています。
事務取扱手数料132,000円は、借入額が小さいほど重い
当初融資時の事務取扱手数料は132,000円(税込)の定額です。借入額に比例しないため、最低額の300万円で借りると、手数料だけで借入額の4.4%にあたります。期間が短いほど、この負担は実質的な年あたりのコストとして効いてきます。
| 借入額 | 事務取扱手数料 | 借入額に対する割合 |
|---|---|---|
| 300万円(最低額) | 132,000円 | 4.40% |
| 500万円 | 132,000円 | 2.64% |
| 1,000万円 | 132,000円 | 1.32% |
| 3,000万円 | 132,000円 | 0.44% |
| 4,999万円 | 132,000円 | 0.26% |
| 5,000万円(目的型) | 550,000円(1.1%) | 1.10% |
目的型は5,000万円を境に手数料の決め方が変わります。4,999万円なら132,000円の定額ですが、5,000万円になると借入金額の1.1%で550,000円。1万円多く借りるだけで手数料が418,000円増える計算です。5,000万円前後で検討しているなら、この境目は必ず確認してください。
この割合は商品説明書に載っている金額から当サイトが計算したものです。滋賀銀行が公表している数値ではありません。
そのほかの手数料は、全額繰上返済時が無料、一部繰上返済のうち期間短縮が無料、返済額変更が27,500円(返済額100万円以上が受付条件)、条件変更が27,500円です。繰上返済で期間を縮める使い方には手数料がかからない設計になっています。諸費用の全体像は不動産担保ローンの諸費用で扱っています。
保証会社はセゾンファンデックス、抵当権者も保証会社
商品説明書の保証会社の欄には、株式会社セゾンファンデックスと書かれています。担保の欄を読むと「保証会社を抵当権者とする抵当権の設定が必要です」とあり、登記簿に載る抵当権者は滋賀銀行ではなく保証会社になります。銀行の商品でありながら、担保の管理は保証会社が担う形です。
保証料は「別途お支払いいただく必要はありません」とされています。表示されている金利に保証料が含まれているためで、商品説明書の融資利率の欄にも「保証料を含みます」と明記されています。金利を他社と比べるときに、保証料を別途加える必要がないという意味です。
担保として差し入れられる不動産の範囲も広めです。本人の所有物件だけでなく、三親等以内の親族が所有する不動産でもよいと書かれています。ただし担保提供者は保証委託契約の連帯保証人になります。保証人は原則不要とされていますが、担保を出す親族と収入合算者はこの例外にあたります。
担保とされる建物には火災保険の付保が必要で、質権の設定は原則行わないとされています。担保にできる不動産の評価の考え方は不動産の評価額を参照してください。
申込から契約までの流れと必要書類
商品説明書に書かれている手続き
- 申込電話・インターネット・FAX・銀行店舗の4通り電話はフリーダイヤルで365日、9:00〜21:00の時間帯に受け付けている。銀行店舗は一部の店舗を除く。
- 仮審査本ローンは「仮審査申込」として受け付ける申込時の必要書類は、運転免許証等の公的機関発行の写真付証明書類のコピー。この段階は1点だけで足りる。
- 正式申込仮承認となった場合、別途正式な申し込みが必要仮審査に通ってもそこで終わりではなく、改めて申し込む工程が入る。
- 契約写真付証明書類・在籍確認資料・住民票ほか目的型はこれに加えて、お使いみちが確認できる資料(見積書等)が必要。契約時にはキャッシュカード発行済みの普通預金口座が要り、口座がない場合は仮審査承認後にWebまたは店頭で開設する。
申込の段階で求められる書類が本人確認書類1点だけという点は、使い勝手のよい設計です。一方で、契約時には在籍確認資料と住民票が加わり、目的型ではさらに見積書が必要になります。見積書は使いみちを確認するためのものなので、何を買うか決まっていない段階では目的型の契約まで進めません。
融資後の利率は年2回見直されます。4月1日と10月1日の基準金利を基準に、6月と12月の返済日の翌日から新しい利率が適用され、返済額の見直しも同じタイミングで行われます。借入時の金利がそのまま続くわけではない点は、35年という長い期間を選ぶときほど効いてきます。
よくある質問
事業の運転資金に使えますか
使えません。目的型のお使いみちは「使途が明確で健全な目的資金(事業資金、投機等の資金は除く)」、フリー型は「ただし、事業性資金、投機等の資金にはご利用できません。」と、それぞれの商品説明書に書かれています。
いくらから借りられますか
どちらの型も300万円以上、1万円単位です。上限は目的型が4,999万円(不動産関連資金なら9,500万円)、フリー型が4,500万円です。
金利はいくらになりますか
目的型は年2.850%・3.475%・4.625%・5.775%、フリー型は年3.600%・4.275%・6.400%・8.775%の4段階のうち、滋賀銀行の審査により決まります。商品説明書には「ご融資利率については店頭へお問い合わせください」とあり、どの段階になるかの基準は公開されていません。
保証料はいくらかかりますか
別途支払う必要はありません。表示されている融資利率に保証料が含まれています。
親の家を担保にできますか
商品説明書には、本人または三親等以内の親族が所有する不動産に抵当権を設定する、と書かれています。ただし担保提供者は保証委託契約の連帯保証人になります。
何歳まで申し込めますか
申込時の年齢が満20歳以上、完済時の年齢が満81歳未満の方が対象です。団体信用生命保険に加入する場合は、借入時の年齢が75歳の誕生日までに限られます。
繰上返済に手数料はかかりますか
全額繰上返済時は無料です。一部繰上返済のうち期間短縮は無料、返済額変更は27,500円(返済額100万円以上が受付条件)です。
参考にした一次情報(いずれも2026年10月13日に閲覧。商品説明書はどちらも2026年10月1日現在の内容)
・株式会社滋賀銀行「スピードローンジャストサポート(不動産担保型)(フリー型)商品説明書」(PDF)
・株式会社滋賀銀行「スピードローンジャストサポート(不動産担保型)(目的型)商品説明書」(PDF)
・株式会社滋賀銀行「ジャストサポート(不動産担保型ローン)」
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング