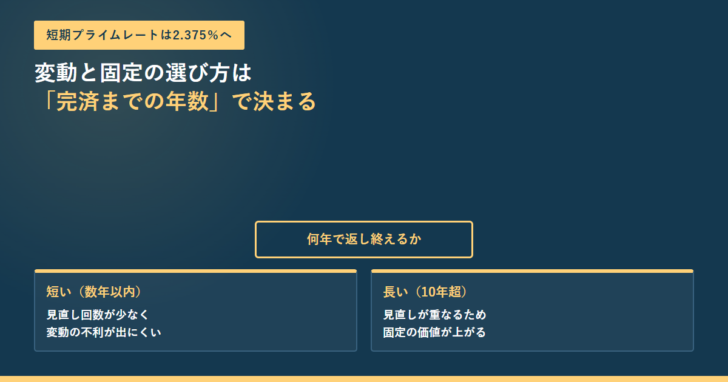
不動産担保ローンの変動金利と固定金利の選び方は、長いあいだ「変動のほうが低いから変動」で済んでいました。その前提は崩れています。日本銀行が公表している短期プライムレート(主要行の最頻値)は、2025年3月に1.875%へ、2026年2月に2.125%へ、2026年8月には2.375%へと段階的に上がりました。実際に動いた数字を並べたうえで、どちらを選ぶかを決める基準を整理します。
日本銀行の公表データで確認できる点
- 短期プライムレート(主要行の最頻値)は、2026年8月3日から年2.375%です。同日の最高値は2.625%、最低値は2.375%と公表されています。
- 直近の推移は、2025年3月17日に1.875%、2026年2月9日に2.125%、2026年8月3日に2.375%と、1年半で0.5ポイント上がりました。
- 長期プライムレートは、2025年2月12日の2.20%から2026年10月9日の3.70%まで上がっています。
- 長期プライムレートは短期と違いほぼ毎月改定されています。2026年は2月2.90%、3月2.80%、4月3.00%、5月3.05%、6月3.15%、8月3.25%、9月3.40%、10月3.70%という動きです。
- このデータの更新日は2026年10月16日(2026年10月8日現在)です。
金利タイプは3つ。見直しのタイミングで分かれる
不動産担保ローンで提示される金利タイプは、変動金利・当初固定金利・全期間固定金利の3つです。違いは「金利を見直すかどうか」と「いつ見直すか」だけで、どれが得かはあらかじめ決まっていません。
| タイプ | 金利の見直し | 借入時点の水準 | 上昇したときの負担 |
|---|---|---|---|
| 変動金利 | 一定期間ごと(半年ごとが多い) | 3つの中では低いことが多い | 返済額が増える |
| 当初固定金利 | 当初期間が終わってから見直し | 変動と全期間固定の中間 | 当初期間の終了後に反映される |
| 全期間固定金利 | 見直さない | 3つの中では高いことが多い | 変わらない |
借りる側が選べるのは「いつ金利の変化を受け止めるか」であって、金利の先行きではありません。だからこそ、判断の材料は予想ではなく、自分の返済計画の長さになります。
基準になる短期プライムレートは実際に動いた
変動金利の多くは、短期プライムレートに連動する形で決まります。日本銀行は主要行の短期プライムレートを公表していて、最頻値・最高値・最低値の3つが載ります。
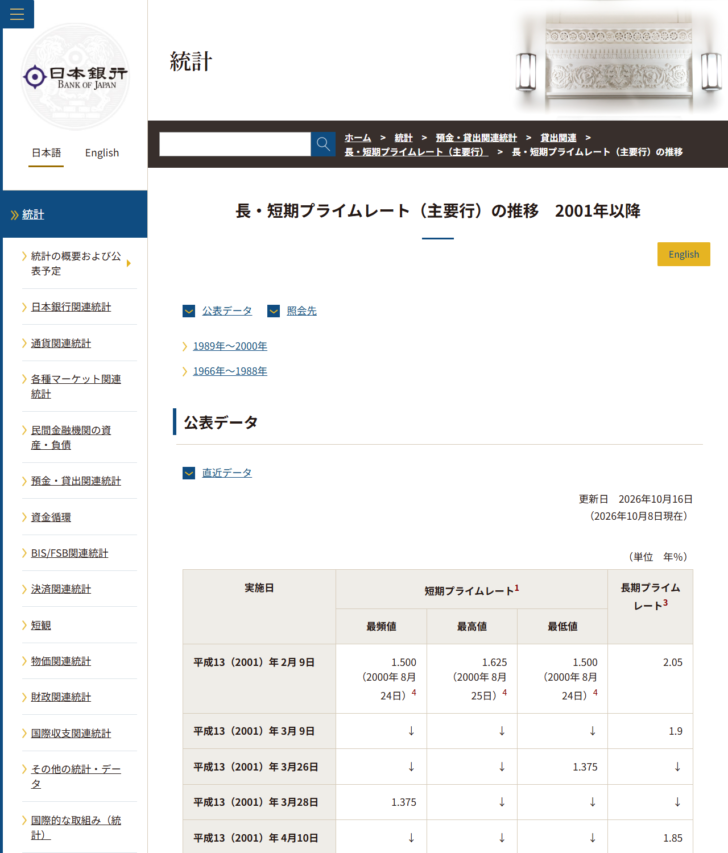
| 実施日 | 最頻値 | 最高値 | 最低値 |
|---|---|---|---|
| 2025年3月3日 | 1.875 | — | — |
| 2025年3月17日 | 1.875 | — | 1.875 |
| 2026年2月2日 | 2.125 | — | — |
| 2026年2月9日 | 2.125 | — | 2.125 |
| 2026年8月3日 | 2.375 | 2.625 | 2.375 |
注目したいのは2026年8月3日の行で、最高値2.625%と最低値2.375%に0.25ポイントの差が付いています。主要行のあいだでも水準がそろっていないということです。自分の借入がどの銀行の短期プライムレートに連動しているかで、同じ「変動」でも結果が変わります。
変動金利は「上がらない前提」で組めません。短期プライムレートは2025年3月から2026年8月までに0.5ポイント上がりました。借入額3,000万円なら、0.5ポイントは年15万円の利息差にあたります。
契約書の金利条項で、何に連動するのか、見直しはいつか、返済額の見直しに上限があるかを確認してください。住宅ローンでよく知られる5年ルールや125%ルールは、事業者向けの不動産担保ローンでは付いていないことがあります。
長期プライムレートはほぼ毎月変わっている
固定金利の目安になるのが長期プライムレートです。こちらは短期と違い、改定の頻度が高くなっています。
| 実施日 | 長期プライムレート | 前回からの動き |
|---|---|---|
| 2025年2月12日 | 2.20 | — |
| 2025年12月10日 | 2.60 | +0.15 |
| 2026年1月9日 | 2.75 | +0.15 |
| 2026年2月10日 | 2.90 | +0.15 |
| 2026年3月10日 | 2.80 | −0.10 |
| 2026年6月10日 | 3.15 | +0.10 |
| 2026年9月10日 | 3.40 | +0.15 |
| 2026年10月9日 | 3.70 | +0.30 |
2026年3月のように下がる月もありますが、2025年2月の2.20%から2026年10月の3.70%まで、1年8か月で1.5ポイント上がりました。固定金利で借りるなら、提示された金利がいつの時点の基準に基づくものかを確かめてください。申込から契約までに月をまたぐと、適用金利が変わる商品があります。
短期と長期で動き方が違う理由
同じ「プライムレート」でも、短期と長期では決まり方が違います。短期プライムレートは、銀行が優良企業へ1年以内の期間で貸し出すときの最優遇金利で、銀行の資金調達コストに連動して改定されます。改定は頻繁ではなく、公表データでも数か月から1年以上の間隔が空きます。
長期プライムレートは1年を超える貸出の最優遇金利で、債券市場の動きを反映して毎月のように見直されます。先ほどの表で3月だけ下がっているのは、この市場連動の性格によるものです。短期は階段状に、長期はなだらかに動くと考えると、2つの表の形の違いが理解しやすくなります。
不動産担保ローンの変動金利が短期プライムレートに連動するのは、貸す側の調達が短期の資金でまかなわれるためです。したがって、短期プライムレートが据え置かれている期間は、変動金利も動きません。2025年3月から2026年2月までの約11か月、短期プライムレートの最頻値は1.875%のままでした。変動金利は毎月変わるものではない、という点は押さえておいてください。
借換えを考えるなら、諸費用を回収できるかで判断する
金利が上がる局面では、固定金利への借換えを考える人が増えます。判断の軸は、金利差で浮く利息と、借換えにかかる費用の大小です。
借換えでは、新しい抵当権の設定登記に登録免許税がかかり、既存の抵当権の抹消にも費用がかかります。事務手数料と印紙税も再度発生します。これらの合計を、金利差で浮く年間の利息で割った年数が、損益分岐の目安になります。残りの返済期間がその年数より短ければ、借換えは費用倒れになります。
もうひとつ見落としやすいのが、借換え後の返済期間です。期間を延ばして月々の返済額を下げると、総支払額は増えます。金利が下がっても総額が増えることがあるのは、この期間の効果によるものです。月々の負担と総額のどちらを優先するのかを、先に決めてください。
どちらを選ぶかは「何年で返し終えるか」で決める
金利の先行きは誰にも分かりません。決められるのは自分の返済期間だけです。そこから逆算すると、判断は単純になります。
返済計画から選ぶ
当初固定金利で気をつけたいのは、当初期間が終わったあとの扱いです。終了後に変動へ移るのか、そのときの固定金利へ切り替わるのか、優遇幅が続くのかは商品ごとに違います。当初の低さだけで比べると、終了後の条件を見落とします。
金利タイプより先に見るもの
金利タイプの選択で変わる金額より、適用金利そのものや諸費用で変わる金額のほうが大きいことがあります。順番を間違えないでください。
総額を左右する4つ
適用金利の水準
同じ変動でも、商品と審査結果で適用金利は大きく変わる。下限ではなく、自分に提示された率で比べる。
事務手数料
定額のものと融資額に対する率のものがある。借入額が大きいほど率型の負担が増える。
登録免許税と印紙税
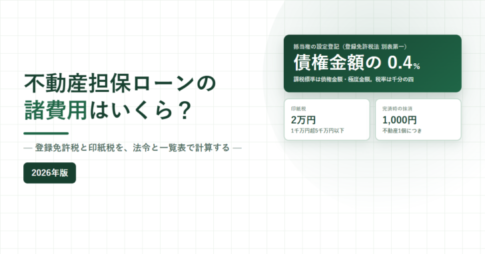
抵当権設定の登録免許税は債権額に対する率で決まる。借換えでは設定し直す費用も要る。
繰上返済の条件
手数料の有無と、固定期間中に返せるかどうか。短期で返す前提なら、ここが金利差より効く。
諸費用の内訳は登録免許税と印紙税を含む諸費用の計算で確認できます。返済期間を延ばすと総額が増える点は、年齢と返済年数の関係にも関わります。
契約前に確かめる金利条項
最後に、契約書で読むべきところを挙げます。どれも商品ごとに書き方が違います。
| 項目 | 確認すること |
|---|---|
| 連動する指標 | 短期プライムレートか、独自の基準金利か。どの銀行の数字を使うか |
| 見直しの時期 | 年2回か年1回か。基準日はいつか |
| 返済額への反映 | 見直し後すぐ反映されるか、一定期間は据え置かれるか |
| 上限の有無 | 返済額の増加に上限があるか。上限がある場合、超えた分がどう扱われるか |
| 当初固定の終了後 | 変動へ移るか、そのときの固定へ移るか。優遇幅が続くか |
| 繰上返済 | 手数料の有無、固定期間中の可否、違約金の有無 |
返済額の増加に上限がある仕組みは、見た目の負担を抑えますが、抑えた分は未払利息として残ります。上限があるから安全ということではありません。上限金利で試算した返済額を出し、それでも回るかどうかを先に確かめてください。
出典
- 日本銀行 長・短期プライムレート(主要行)の推移 2001年以降 — 短期プライムレートの最頻値が2025年3月3日と3月17日に1.875%、2026年2月2日と2月9日に2.125%、2026年8月3日に2.375%(最高値2.625%・最低値2.375%)であること、長期プライムレートが2025年2月12日2.20%、2025年12月10日2.60%、2026年1月9日2.75%、2026年2月10日2.90%、2026年3月10日2.80%、2026年6月10日3.15%、2026年9月10日3.40%、2026年10月9日3.70%であること、更新日が2026年10月16日(2026年10月8日現在)であること
- 日本銀行 基準割引率および基準貸付利率(従来「公定歩合」として掲載されていたもの)の推移 — 2001年1月4日以降の時系列データの公表

 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング