不動産を担保に借りるとき、税金の滞納があると話が一気に難しくなります。理由は審査の印象ではなく、順位の問題です。国税は原則としてすべての債権に先立って徴収されますが、抵当権との関係だけは例外が決められていて、その分かれ目が「法定納期限等」という日付です。国税徴収法の条文と国税庁の公表資料で、どちらが先になるのかと、申込前に確かめられることを整理しました。
条文と公表資料で確認できる点
- 国税徴収法第8条は「国税は、納税者の総財産について、この章に別段の定がある場合を除き、すべての公課その他の債権に先だつて徴収する」としています。これが原則です。
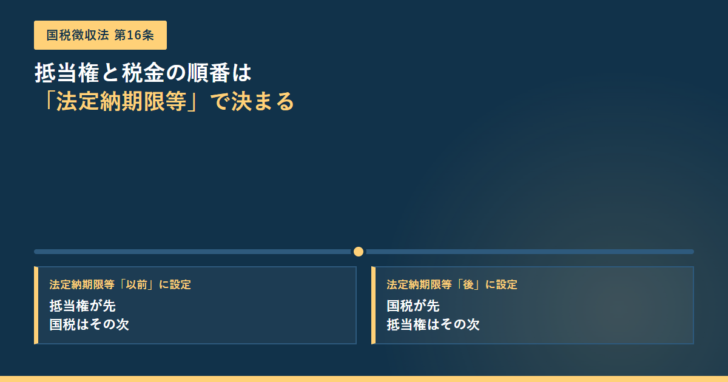
- 例外が第16条です。国税の法定納期限等「以前」に設定された抵当権があるときは、国税はその抵当権で担保される債権に次いで徴収されます。設定が後なら国税が先になります。
- 第18条は、国税に優先する抵当権の元本の金額を「差押又は交付要求の通知を受けた時における債権額」を限度としています。
- 同条第2項は、債権額や極度額を増加する登記をした場合、その時点で新たに抵当権が設定されたものとみなすと定めています。根抵当権の極度額を増やすと、増えた部分の順位は増額登記の日で判定されます。
- 延滞税の割合は国税庁が公表しています。令和8年1月1日から12月31日は、納期限の翌日から2か月までが年2.8%、それ以降が年9.1%です。
- 未納がないことは納税証明書(その3)で、滞納処分を受けたことがないことは同(その4)で証明できます。手数料はオンライン請求が1枚370円、書面請求が1枚400円です。
原則は「国税が先」。抵当権だけに例外がある
最初に押さえるのは順序です。国税徴収法は、国税を他の債権より先に徴収すると宣言したうえで、担保権との調整を別の条文で置いています。
国税徴収法 第8条(国税優先の原則)
国税は、納税者の総財産について、この章に別段の定がある場合を除き、すべての公課その他の債権に先だつて徴収する。
この「別段の定」にあたるのが、第15条から第23条までです。質権・抵当権・先取特権・留置権・仮登記担保といった担保権ごとに、どういう場合なら国税より先になるかが並んでいます。不動産担保ローンで効くのは第16条です。
国税徴収法 第16条(法定納期限等以前に設定された抵当権の優先)
納税者が国税の法定納期限等以前にその財産上に抵当権を設定しているときは、その国税は、その換価代金につき、その抵当権により担保される債権に次いで徴収する。
| 抵当権の設定 | 配当の順番 | 根拠 |
|---|---|---|
| 法定納期限等「以前」 | 抵当権で担保される債権が先、国税はその次 | 第16条 |
| 法定納期限等「後」 | 国税が先、抵当権はその次 | 第8条(原則どおり) |
| 抵当権付きの不動産を譲り受けた | 質権・抵当権で担保される債権が先 | 第17条 |
つまり、滞納が起きる前から付いている抵当権は守られ、滞納が起きた後に付けた抵当権は国税に負けます。貸す側が税金の状況を気にするのは、この一点に尽きます。
「法定納期限等」は納期限と同じではない
条文が使っているのは「納期限」ではなく「法定納期限等」です。第15条が定義していて、国税の種類によって基準になる日が変わります。
法定納期限等として扱われる日(国税徴収法第15条第1項各号)
実務で問題になりやすいのは2番目です。税務調査を受けて修正申告をした場合、法定納期限等はその申告の日になります。申告が今月で、抵当権の設定が来月なら、抵当権は「後」です。過去の年度分の税金であっても、確定した日が後なら基準日は後ろへ動きます。
「古い年度の税金だから順位は昔の日付になる」とはかぎりません。法定納期限後に税額が確定した国税は、通知書を発した日や申告があった日が法定納期限等になります。修正申告や更正があった直後に担保を設定すると、その抵当権は国税に劣後します。
逆に言えば、滞納が確定する前に設定されていた抵当権は守られます。すでに住宅ローンなどの抵当権が付いている物件で、後順位の担保を設定するときは、先順位の設定日と税の基準日の前後を確かめてください。
優先する金額には上限がある。増額登記は新規扱い
第16条で国税に優先するとしても、優先する金額は無制限ではありません。第18条が限度を置いています。
国税徴収法 第18条第1項(質権及び抵当権の優先額の限度等)
前三条の規定に基き国税に先だつ質権又は抵当権により担保される債権の元本の金額は、その質権者又は抵当権者がその国税に係る差押又は交付要求の通知を受けた時における債権額を限度とする。ただし、その国税に優先する他の債権を有する者の権利を害することとなるときは、この限りでない。
同条第2項が、根抵当権を使う場面で効きます。債権額または極度額を増加する登記がされた場合、その登記がされた時に増加分について新たに抵当権が設定されたものとみなして第15条から第17条を適用する、という規定です。
| 部分 | 順位の判定に使う日 | 滞納が先にある場合の結果 |
|---|---|---|
| もとの極度額の部分 | 当初の設定登記の日 | 法定納期限等より前なら国税に優先 |
| 増額した部分 | 増額登記の日 | 法定納期限等より後になれば国税に劣後 |
極度額の変更そのものは民法398条の4・398条の5の手続きで行えますが、税との関係では増額分だけ順位が後ろになります。追加で借りるために枠を広げるときは、この点を貸す側も見ています。
抵当権より先に来る権利もある
国税との関係では抵当権が争点になりますが、不動産にはそれより先に立つ権利もあります。国税徴収法は先取特権についても優先の規定を置いています。
| 先取特権 | 条件 | 根拠 |
|---|---|---|
| 不動産保存の先取特権 | 納税者の財産上にあれば優先(時期の条件なし) | 第19条第1項第1号 |
| 不動産工事の先取特権 | 同上 | 第19条第1項第2号 |
| 不動産売買の先取特権 | 法定納期限等「以前」からあるとき | 第20条第1項第2号 |
| 不動産賃貸の先取特権 | 法定納期限等「以前」からあるとき | 第20条第1項第1号 |
| 登記をした一般の先取特権 | 法定納期限等「以前」からあるとき | 第20条第1項第4号 |
| 留置権 | 滞納処分で換価したとき、担保されていた債権が優先 | 第21条 |
不動産保存と不動産工事の先取特権には、法定納期限等との前後という条件が付いていません。建物の保存や工事に関わる債権は、時期を問わず国税より先に立ちます。担保評価をするときは、抵当権の順位だけでなくこうした権利の有無も効いてきます。抵当権の基本的な性格とあわせて押さえてください。
担保に入れた物件を売っても追いかけられる
もうひとつ知っておきたいのが第22条です。法定納期限等の後に登記した抵当権を設定した財産を譲渡した場合、滞納処分をしてもなお国税に不足するときは、国税はその抵当権者が配当を受けるべき金額のうちから徴収できます。
税務署長は、この規定で国税を徴収するために抵当権者に代位して抵当権を実行することもできます(同条第3項)。徴収しようとするときは抵当権者に通知しなければならない(同条第4項)という手当ても置かれています。物件を手放せば関係が切れる、という話ではありません。
滞納を放置したときのコストは延滞税で決まる
順位の話とは別に、滞納そのものにかかる負担があります。延滞税の割合は国税庁が毎年公表しています。
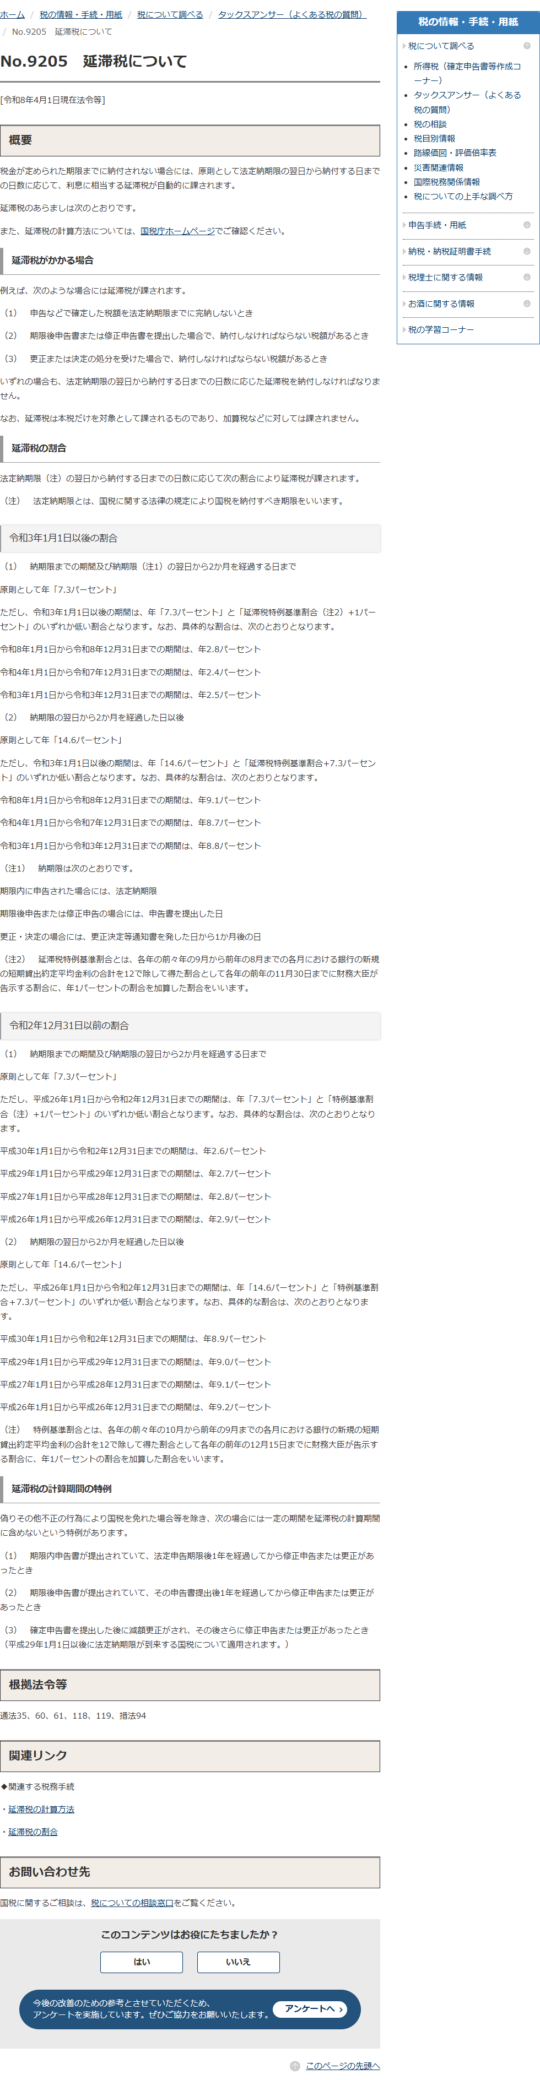
| 期間 | 納期限の翌日から2か月まで | 2か月を経過した日以後 |
|---|---|---|
| 令和8年1月1日〜12月31日 | 年2.8% | 年9.1% |
| 令和4年1月1日〜令和7年12月31日 | 年2.4% | 年8.7% |
| 令和3年1月1日〜12月31日 | 年2.5% | 年8.8% |
| 原則の割合 | 年7.3% | 年14.6% |
原則の割合と、特例基準割合に連動した低いほうのいずれかが適用されます。2か月を境に割合が3倍以上に上がるため、滞納が長引くほど負担は加速します。延滞税は本税だけを対象とし、加算税には課されません。
申込前に自分で確かめられること
税の状況は、書面で証明できます。借りる側が先に用意しておくと話が早く進みます。
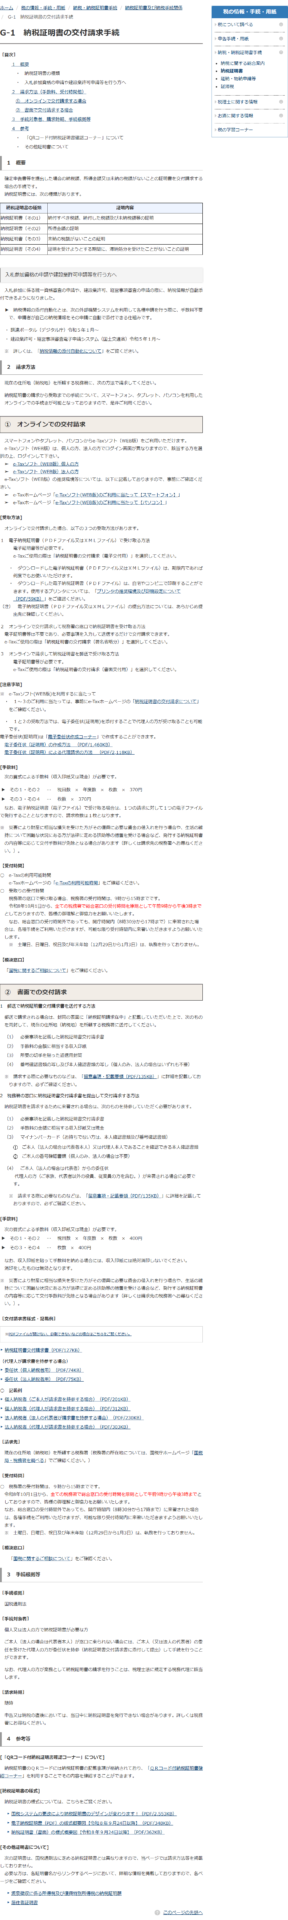
| 種類 | 証明内容 | 手数料 |
|---|---|---|
| その1 | 納付すべき税額、納付した税額および未納税額等 | 税目数×年度数×枚数×370円(オンライン) |
| その2 | 所得金額 | 同上 |
| その3 | 未納の税額がないこと | 枚数×370円(オンライン) |
| その4 | 証明を受けようとする期間に滞納処分を受けたことがないこと | 枚数×370円(オンライン) |
| 書面で請求する場合 | 内容は同じ | 1枚400円 |
申込前に見ておく4点
未納の有無
納税証明書(その3)で未納がないことを証明できる。未納がある状態では、後順位で設定する担保が国税に劣後する。
滞納処分の履歴
納税証明書(その4)で、一定期間に滞納処分を受けていないことを証明できる。
修正申告・更正の時期
税額が後から確定した国税は、通知書を発した日や申告の日が法定納期限等になる。直近の申告日を確認する。
登記されている担保の設定日
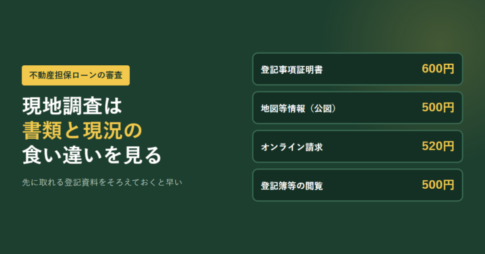
登記事項証明書で、既存の抵当権・根抵当権の設定日と極度額の変更登記の日を確認する。
借入条件そのものについては、登録免許税と印紙税を含む諸費用も合わせて見積もってください。税の滞納がある状態では、金利の交渉以前に順位の問題で話が止まります。先に納税の状況を整理するほうが、結果として早道になります。
出典
- e-Gov法令検索 国税徴収法 — 第8条の国税優先の原則、第15条第1項の「法定納期限等」の定義と各号の基準日、第16条の法定納期限等以前に設定された抵当権の優先、第17条の譲受前に設定された質権・抵当権の優先、第18条第1項の優先額の限度と第2項の増額登記を新たな設定とみなす規定、第19条の不動産保存・不動産工事の先取特権、第20条の不動産賃貸・不動産売買・登記をした一般の先取特権、第21条の留置権、第22条の担保権付財産が譲渡された場合の徴収と代位実行・通知
- 国税庁 タックスアンサー No.9205 延滞税について — 令和8年1月1日から12月31日までが年2.8%と年9.1%であること、令和4年〜令和7年が年2.4%と年8.7%、令和3年が年2.5%と年8.8%、原則の年7.3%と年14.6%、延滞税特例基準割合の定義、延滞税が本税だけを対象とすること
- 国税庁 G-1 納税証明書の交付請求手続 — 納税証明書その1からその4までの証明内容、オンライン請求の手数料370円と書面請求の400円、請求方法の区分

 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング