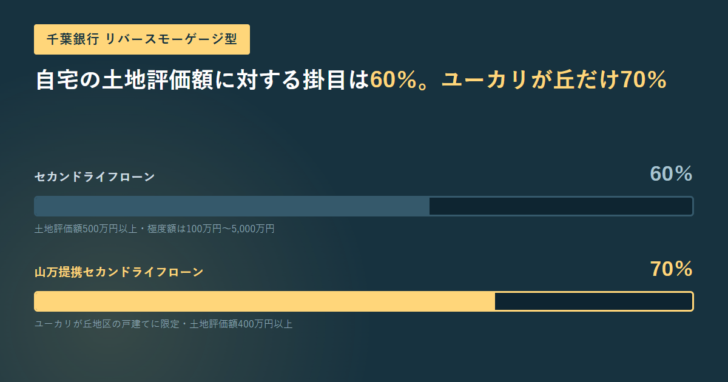
千葉銀行で自宅を担保にお金を借りようとすると、まず探しているものが見つかりません。「不動産担保ローン」という商品名が存在しないからです。個人向けの「その他のローン」に並ぶのは5本で、そのうち自宅を担保に入れて生活資金を借りられるのはリバースモーゲージ型の3本です。しかも担保の掛目は、ふつうは土地評価額の60%なのに、ユーカリが丘地区に住んでいる人だけ70%になります。2026年10月23日に千葉銀行の公式ページで、商品ごとの条件を確かめました。
先に要点
- 個人の「その他のローン」に並ぶのは5本。金利選択型アパートローン、金利選択型セカンドハウスローン、セカンドライフローン(リバースモーゲージ型)、ちばぎんリ・バース60、山万提携セカンドライフローン(リバースモーゲージ型)。
- セカンドライフローンの極度額は100万円以上5,000万円以内、かつ担保土地評価額の60%以内。土地評価額が500万円以上であることが条件。
- 山万提携は融資金額を担保評価額の70%以内とし、土地評価額400万円以上から。ただしユーカリが丘地区の戸建てに限られる。
- ちばぎんリ・バース60は満60歳以上満80歳未満が対象で、最大8,000万円。ただし使いみちは住まいに関するものに限られる。
- 3本とも毎月の支払いは利息分のみで、元本は担保物件の売却代金等により一括返済する。
- セカンドライフローンには「原則、当行で遺言信託を利用している、または利用する方」という条件が付く。
「不動産担保ローン」は商品名として存在しない
千葉銀行の個人向けローンは、住宅ローン、カードローン、マイカーローン、教育ローン、リフォームローン、フリーローン、その他のローンに分かれています。「その他のローン」を開くと並ぶのは次の5本で、ここに不動産担保ローンという名前はありません。
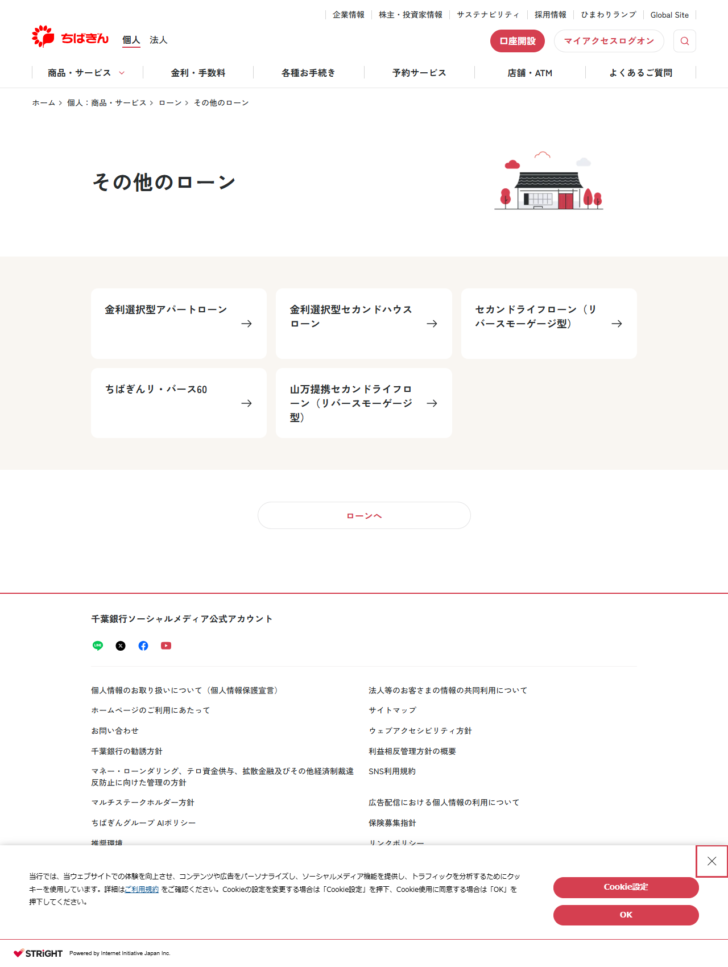
| 商品名 | 自宅を担保に入れて生活資金を借りられるか | 位置づけ |
|---|---|---|
| 金利選択型アパートローン | いいえ | 賃貸物件の取得・建築のための資金 |
| 金利選択型セカンドハウスローン | いいえ | 別荘など2軒目の住宅の資金 |
| セカンドライフローン(リバースモーゲージ型) | はい | 60歳以上向け。自宅に住んだまま枠内で借りる |
| ちばぎんリ・バース60 | 条件つきで可 | 住まいに関する資金に限られる |
| 山万提携セカンドライフローン(リバースモーゲージ型) | はい | ユーカリが丘地区の戸建てに限定 |
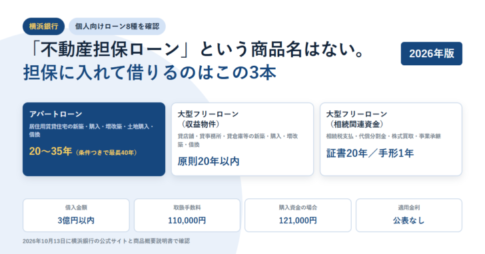
銀行が「不動産担保ローン」という名前の商品を持たないこと自体は珍しくありません。同じことは横浜銀行に「不動産担保ローン」という商品名はないでも確認しています。探すときは商品名ではなく、「自宅を担保に入れて、使いみち自由で借りられるか」という条件で見てください。
担保の掛目は60%。ユーカリが丘地区だけ70%になる
リバースモーゲージ型で借りられる金額は、自宅の土地評価額に掛目を掛けた範囲で決まります。千葉銀行はこの掛目を商品ごとに明記しており、2本で数字が違います。
| 項目 | セカンドライフローン | 山万提携セカンドライフローン |
|---|---|---|
| 担保の掛目 | 土地評価額の60%以内 | 担保評価額の70%以内 |
| 必要な土地評価額 | 500万円以上 | 400万円以上 |
| 対象エリア | 一戸建のご自宅(地区の限定なし) | ユーカリが丘1〜7丁目、西ユーカリが丘1〜7丁目、南ユーカリが丘、宮ノ台1〜6丁目 |
| 買取保証 | 記載なし | 山万(株)が基準価格以上で買取保証。基準価格は土地路線価の80%に面積を乗じた金額 |
| 売却代金が借入金を下回った場合 | 不足分は請求しない | 不足分は請求しない |
| 事前に必要なもの | 原則、当行の遺言信託の利用 | 山万(株)のハウジングライフプランナーによるカウンセリングと建物診断、同社所定の基準を満たすこと |
掛目が10ポイント違うと、借りられる額も1割強変わります。土地評価額2,000万円の自宅なら、60%で1,200万円、70%で1,400万円です。同じ銀行の同じ型の商品で、住所によって200万円の差が出るということになります。
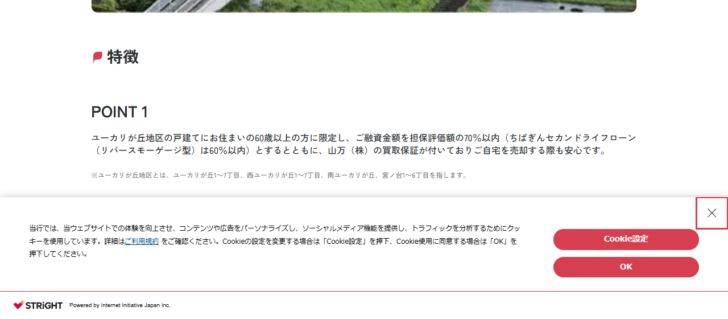
ただし山万提携のほうは、山万(株)のカウンセリングと建物診断を受け、同社所定の基準を満たすことが条件です。掛目が高いのは買取保証が付いているからで、銀行が取るリスクが小さくなっている分と読むのが素直です。
セカンドライフローンには「遺言信託」の条件が付く
セカンドライフローンの利用条件には、ほかの銀行のリバースモーゲージではあまり見ない項目があります。
セカンドライフローンの5条件
公式ページが挙げているのは、ご契約時の年齢が満60歳以上、一戸建のご自宅に夫婦2人暮らしまたは1人暮らし、安定かつ継続した収入(年金収入など)が見込める、ご自宅の土地評価額が500万円以上、そして原則、当行で遺言信託を利用している、または利用する方の5つです。これを「すべて満たす個人のお客さま」が対象です。
遺言信託は、返済時に自宅を売って一括返済する流れを相続の段階で確実にするための仕組みと考えられます。この記事では遺言信託の費用までは確認できていません。借入のコストに上乗せされる可能性があるため、申込前に確認してください。
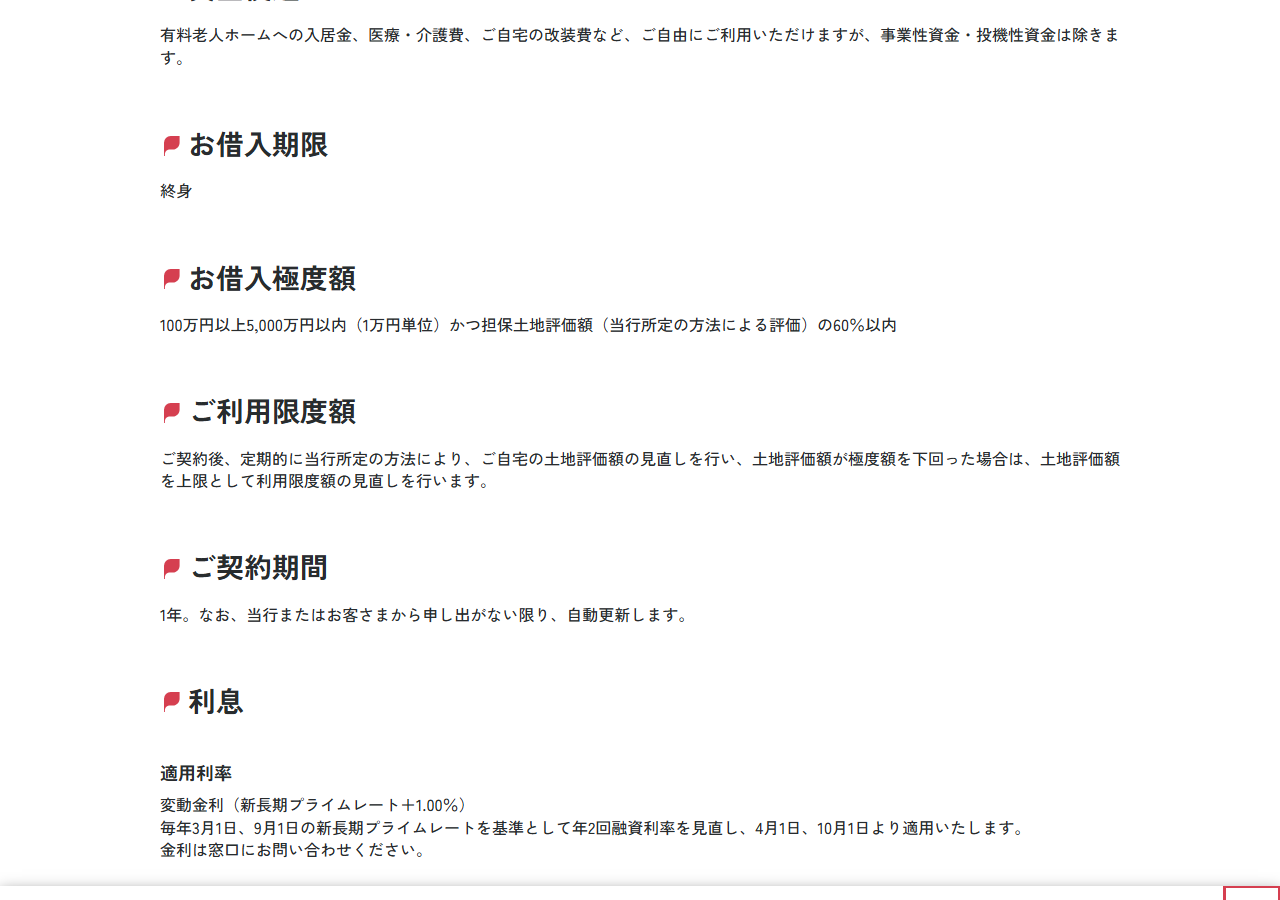
契約期間は1年で、当行または顧客から申し出がない限り自動更新です。契約後は定期的に土地評価額の見直しが行われ、評価額が極度額を下回った場合は、土地評価額を上限として利用限度額が見直されます。地価が下がれば借りられる枠も下がります。
同じ画面には金利の決め方も載っています。適用利率は変動金利(新長期プライムレート+1.00%)で、毎年3月1日と9月1日の新長期プライムレートを基準として年2回融資利率を見直し、4月1日と10月1日から適用されます。具体的な金利は「窓口にお問い合わせください」とされており、公式ページには数字が出ていません。見直しが年2回ある以上、借入期間中に金利が上がる前提で返済計画を立てる必要があります。
ちばぎんリ・バース60は使いみちが住まい関連に限られる
名前が似ているので混同しやすいのですが、ちばぎんリ・バース60は性格が違います。セカンドライフローンが「お使いみちは自由」(事業性資金・投機性資金を除く)であるのに対し、リ・バース60は資金使途が列挙されています。
| 項目 | セカンドライフローン | ちばぎんリ・バース60 |
|---|---|---|
| 年齢 | 契約時に満60歳以上 | 申込時に満60歳以上満80歳未満 |
| 使いみち | 自由(事業性資金・投機性資金を除く) | 住まいに関する資金に限定 |
| 金額 | 極度額100万円以上5,000万円以内 | 最大8,000万円 |
| 借入形態 | 貸越極度の枠内で必要なときに借りる | 住宅資金としての融資 |
| 保証人 | 記載なし | 住宅金融支援機構の住宅融資保険を付保するため原則不要(保険料は当行負担) |
| 同居配偶者の扱い | 記載なし | 連帯債務者となる。物件が共有の場合、共有者は配偶者に限る |
| 相続人の関与 | 遺言信託の利用が原則条件 | 借入時に法定相続人全員を代表する方も同席のうえカウンセリングを受ける |
リ・バース60で認められている使いみちは、自宅の建設や購入・リフォームなどの資金、セカンドハウスの建設・購入・リフォームなどの資金、子ども世帯の住宅取得資金、サービス付き高齢者向け住宅の入居一時金、既存住宅ローンの借り換え資金です。借り換えの場合は元利金が遅滞なく支払われていることが条件になります。医療費や生活費には使えません。そこが必要ならセカンドライフローンの側を見ることになります。
3本に共通するのは「毎月は利息だけ、元本は売却で一括」
リバースモーゲージ型は返し方が普通のローンと違います。この形を理解しないまま契約すると、相続の段階で家族が驚きます。
リバースモーゲージ型のお金の流れ
5番目がリバースモーゲージ型の肝です。自宅が想定より安くしか売れなくても、相続人が差額を負担することはありません。裏返すと、銀行はその分を掛目で調整しているので、土地評価額の満額を借りられる商品ではないということになります。
千葉銀行で不動産を担保に借りることについてよくある質問
千葉銀行に不動産担保ローンはありますか
「不動産担保ローン」という名前の商品は、2026年10月23日時点の公式サイトにはありません。自宅を担保に入れて借りるのは、セカンドライフローン(リバースモーゲージ型)、ちばぎんリ・バース60、山万提携セカンドライフローン(リバースモーゲージ型)の3本です。
いくらまで借りられますか
セカンドライフローンは極度額100万円以上5,000万円以内で、担保土地評価額の60%以内です。山万提携は担保評価額の70%以内。ちばぎんリ・バース60は最大8,000万円ですが、担保不動産の評価額などによる所定の上限があると注記されています。
60歳未満でも使えますか
3本とも60歳以上が条件です。セカンドライフローンと山万提携は契約時に満60歳以上、ちばぎんリ・バース60は申込時に満60歳以上満80歳未満です。
マンションでも担保にできますか
セカンドライフローンと山万提携は、利用条件に「一戸建のご自宅」「ユーカリが丘地区の一戸建住宅」と書かれています。マンションは条件の文言に含まれていません。
事業資金には使えますか
使えません。セカンドライフローンと山万提携はいずれも「事業性資金、投機性資金は除きます」と明記しています。ちばぎんリ・バース60は資金使途が住まいに関するものに限定されています。
この記事が参照した一次情報
- 千葉銀行「その他のローン」(2026年10月23日に表示。5商品の一覧)
- 千葉銀行「セカンドライフローン(リバースモーゲージ型)」(2026年10月23日に表示。利用条件・極度額・掛目60%・契約期間)
- 千葉銀行「山万提携セカンドライフローン(リバースモーゲージ型)」(2026年10月23日に表示。掛目70%・対象地区・買取保証と基準価格)
- 千葉銀行「ちばぎんリ・バース60」(2026年10月23日に表示。年齢・最大8,000万円・資金使途・住宅融資保険)
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング