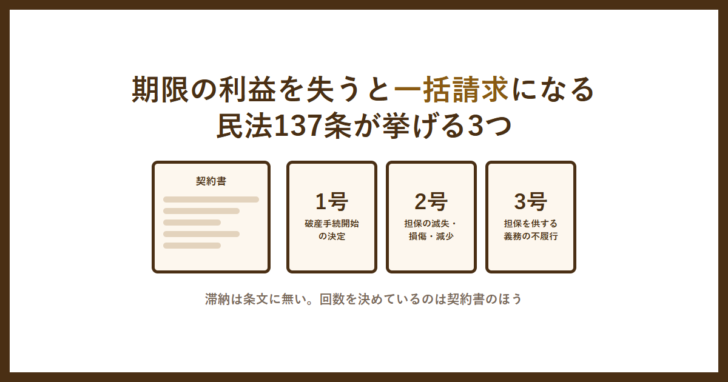
返済が止まったときに金融機関が使う言葉が「期限の利益の喪失」です。分割で返していけるという約束が消え、残額を一括で請求される状態に切り替わることを指します。言葉は難しく見えますが、根拠になっている条文は短く、法律が挙げている喪失事由は3つしかありません。実務で重いのは、そこに契約書が足している条項のほうです。不動産担保ローンでは、担保にした不動産をどう扱ったかが法律上の喪失事由に直接かかわってきます。
条文で確認できること
- 民法136条1項は「期限は、債務者の利益のために定めたものと推定する」と定めています。分割で返せることは借りた側の利益です。
- 民法137条が挙げる法定の喪失事由は3つだけ。破産手続開始の決定、担保の滅失・損傷・減少、担保供与義務の不履行です。
- 「2回滞納したら一括請求」といった条項は、法律ではなく契約書が定めるものです。137条には滞納が出てきません。
- 喪失後にかかる遅延損害金は、営業的金銭消費貸借なら年2割を超える部分が無効(利息制限法7条1項)。違約金も賠償額の予定とみなされます。
- 担保不動産を壊した・失った・勝手に価値を下げた場合は、滞納していなくても137条2号に当たりうるのが不動産担保ローン特有の論点です。
「期限の利益」とは、分割で返せる立場のこと
民法136条は、期限について2つのことを定めています。1項は「期限は、債務者の利益のために定めたものと推定する」。2項は「期限の利益は、放棄することができる。ただし、これによって相手方の利益を害することはできない」です。返済期日が来るまで返さなくてよいという状態そのものが、借りた側の利益だと整理されています。
だから「期限の利益を失う」は、期日まで待ってもらえる立場を失うことを意味します。3,000万円を20年で返す契約なら、残っている元本の全額に加えて利息・遅延損害金が、その時点で支払期限の来た債務になります。分割払いが止まるのではなく、分割払いという約束自体が消えるという理解が正確です。
法律が挙げる喪失事由は3つだけ
民法137条は「次に掲げる場合には、債務者は、期限の利益を主張することができない」として、3つを列挙しています。条文はこれ以上でも以下でもありません。
| 号 | 条文の内容 | 不動産担保ローンで当たりうる場面 |
|---|---|---|
| 1号 | 債務者が破産手続開始の決定を受けたとき | 債務者本人の破産。決定を受けた時点で該当する |
| 2号 | 債務者が担保を滅失させ、損傷させ、又は減少させたとき | 担保物件の取り壊し、火災による焼失、無断での売却や増改築など、担保価値を落とす行為 |
| 3号 | 債務者が担保を供する義務を負う場合において、これを供しないとき | 追加担保の差し入れを約束したのに応じない場合 |
ここで気づくのは、「返済が遅れたとき」が入っていないことです。滞納そのものは民法137条の喪失事由ではありません。それでも現実に滞納で一括請求が来るのは、契約書に喪失条項が書いてあるからです。
破産手続開始の決定、担保の滅失・損傷・減少、担保供与義務の不履行。契約書に書かれていなくても効く。
返済の遅滞、他の債務の差押え・仮差押え、租税滞納処分、届出事項の虚偽など。内容は契約ごとに違う。
条文を読むだけでは足りず、自分の契約書の「期限の利益の喪失」条項を確かめる必要がある。
不動産担保ローンで効いてくるのは2号
無担保のローンにはない論点が、137条2号です。担保を滅失させ、損傷させ、又は減少させたとき——この条文があるために、担保に入れた不動産の扱いには制約がかかります。滞納が一度もなくても、担保価値を落とす行為をすれば期限の利益を主張できなくなる可能性があります。
この条文は、火災保険への加入を求められる理由にもつながっています。建物が焼失すれば担保は物理的に失われます。保険金請求権に質権を設定しておけば、担保価値を保険金という形で確保できる、という設計です。詳しくは不動産担保ローンで火災保険は必要かを参照してください。
共有名義の持分を勝手に処分した場合も担保価値に影響します。共有の扱いは共有名義の不動産は担保に入れられるかで整理しています。
逆にいえば、担保の価値を維持している限り、2号に触れることはありません。老朽化による自然な価値低下や、地価の下落は債務者が「滅失させ、損傷させ、又は減少させた」わけではないため、この条文の射程からは外れます。区別の軸は、債務者の行為かどうかです。
喪失後にかかる遅延損害金には上限がある
期限の利益を失うと、残元本の全額に対して遅延損害金がかかり始めます。この利率は契約で定められますが、上限は利息制限法で決まっています。
| 区分 | 条文 | 上限 |
|---|---|---|
| 通常の利息(元本10万円未満) | 利息制限法1条1号 | 年2割 |
| 通常の利息(元本10万円以上100万円未満) | 利息制限法1条2号 | 年1割8分 |
| 通常の利息(元本100万円以上) | 利息制限法1条3号 | 年1割5分 |
| 賠償額の予定(一般) | 利息制限法4条1項 | 1条に規定する率の1.46倍を超える部分が無効 |
| 賠償額の予定(営業的金銭消費貸借) | 利息制限法7条1項 | 年2割を超える部分が無効 |
金融機関や貸金業者からの借入れは、債権者が業として行う金銭消費貸借にあたるため、遅延損害金の上限は年2割です。利息制限法4条2項および7条2項により、違約金という名前で取られるものも賠償額の予定とみなされます。名目を変えても上限は変わりません。
不動産担保ローンは元本が大きいぶん、この差が金額として重く出ます。通常の利息が年1割5分の上限に対し、遅延損害金は年2割まで上げられます。1,000万円の残債なら、年5分の差は年間50万円です。期限の利益を失うかどうかは、支払総額に直結します。
失ったあとに何が起きるか
残元本、利息、遅延損害金が同時に支払期限の来た債務になる。
抵当権・根抵当権にもとづく競売の申立てが可能になる。根抵当権では元本が確定する。
競売の前に、債権者の同意を得て売却する方法。手続きの流れは公表資料で確認できる。
保証人がいる場合、保証人にも同じ請求が向く。
競売より手取りを残しやすいとされるのが任意売却です。手続きの段階と流れは任意売却とは?競売との違いと8段階の流れにまとめています。根抵当権を設定している場合は元本確定という手続きが挟まるため、根抵当権とはもあわせて確認してください。完済できた場合の抹消手続きは完済後の抵当権抹消で扱っています。
よくある質問
期限の利益とは何ですか
返済期日が来るまで返さなくてよいという、借りた側の立場のことです。民法136条1項は「期限は、債務者の利益のために定めたものと推定する」と定めています。これを失うと、残額が一括で支払期限の来た債務になります。
何回滞納すると期限の利益を失いますか
民法137条に滞納の規定はありません。回数は契約書の期限の利益喪失条項で定められるため、契約ごとに違います。自分の契約書の該当条項を確認してください。
法律で決まっている喪失事由は何ですか
民法137条が挙げるのは3つです。債務者が破産手続開始の決定を受けたとき、債務者が担保を滅失させ・損傷させ・又は減少させたとき、債務者が担保を供する義務を負う場合においてこれを供しないときです。
滞納していなくても一括請求されることはありますか
ありえます。民法137条2号は担保の滅失・損傷・減少を喪失事由としており、返済の遅れとは独立しています。担保にした不動産を取り壊す、無断で処分する、担保価値を下げる行為をした場合が該当しうる場面です。
遅延損害金はいくらまで取られますか
利息制限法7条1項により、営業的金銭消費貸借上の債務の不履行による賠償額の予定は、年2割を超える部分が無効です。金融機関や貸金業者からの借入れはこれに当たります。違約金という名目のものも、同条2項で賠償額の予定とみなされます。
担保が自然に値下がりした場合も2号に当たりますか
条文は「債務者が担保を滅失させ、損傷させ、又は減少させたとき」と、債務者の行為を要件にしています。地価の下落や経年劣化そのものは債務者が減少させたものではないため、この条文の文言からは外れます。
期限の利益は放棄できますか
民法136条2項は「期限の利益は、放棄することができる。ただし、これによって相手方の利益を害することはできない」と定めています。繰上返済は借りた側が自分の期限の利益を放棄する行為にあたりますが、相手方の利益を害さない範囲という条件が付いています。実務では契約書の繰上返済手数料の定めを確認してください。
参照した一次情報
- e-Gov法令検索「民法(明治二十九年法律第八十九号)」第136条・第137条
- e-Gov法令検索「利息制限法(昭和二十九年法律第百号)」第1条・第4条・第7条


 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング