「楽天銀行の不動産担保ローンは金利が何%なのか」を調べると、年3.40%〜年12.16%という幅の広い数字が出てきます。この幅がどう決まるのか、そしてなぜ申込時に聞いた金利と実際の金利がずれることがあるのかは、公式サイトの説明を読まないと分かりません。
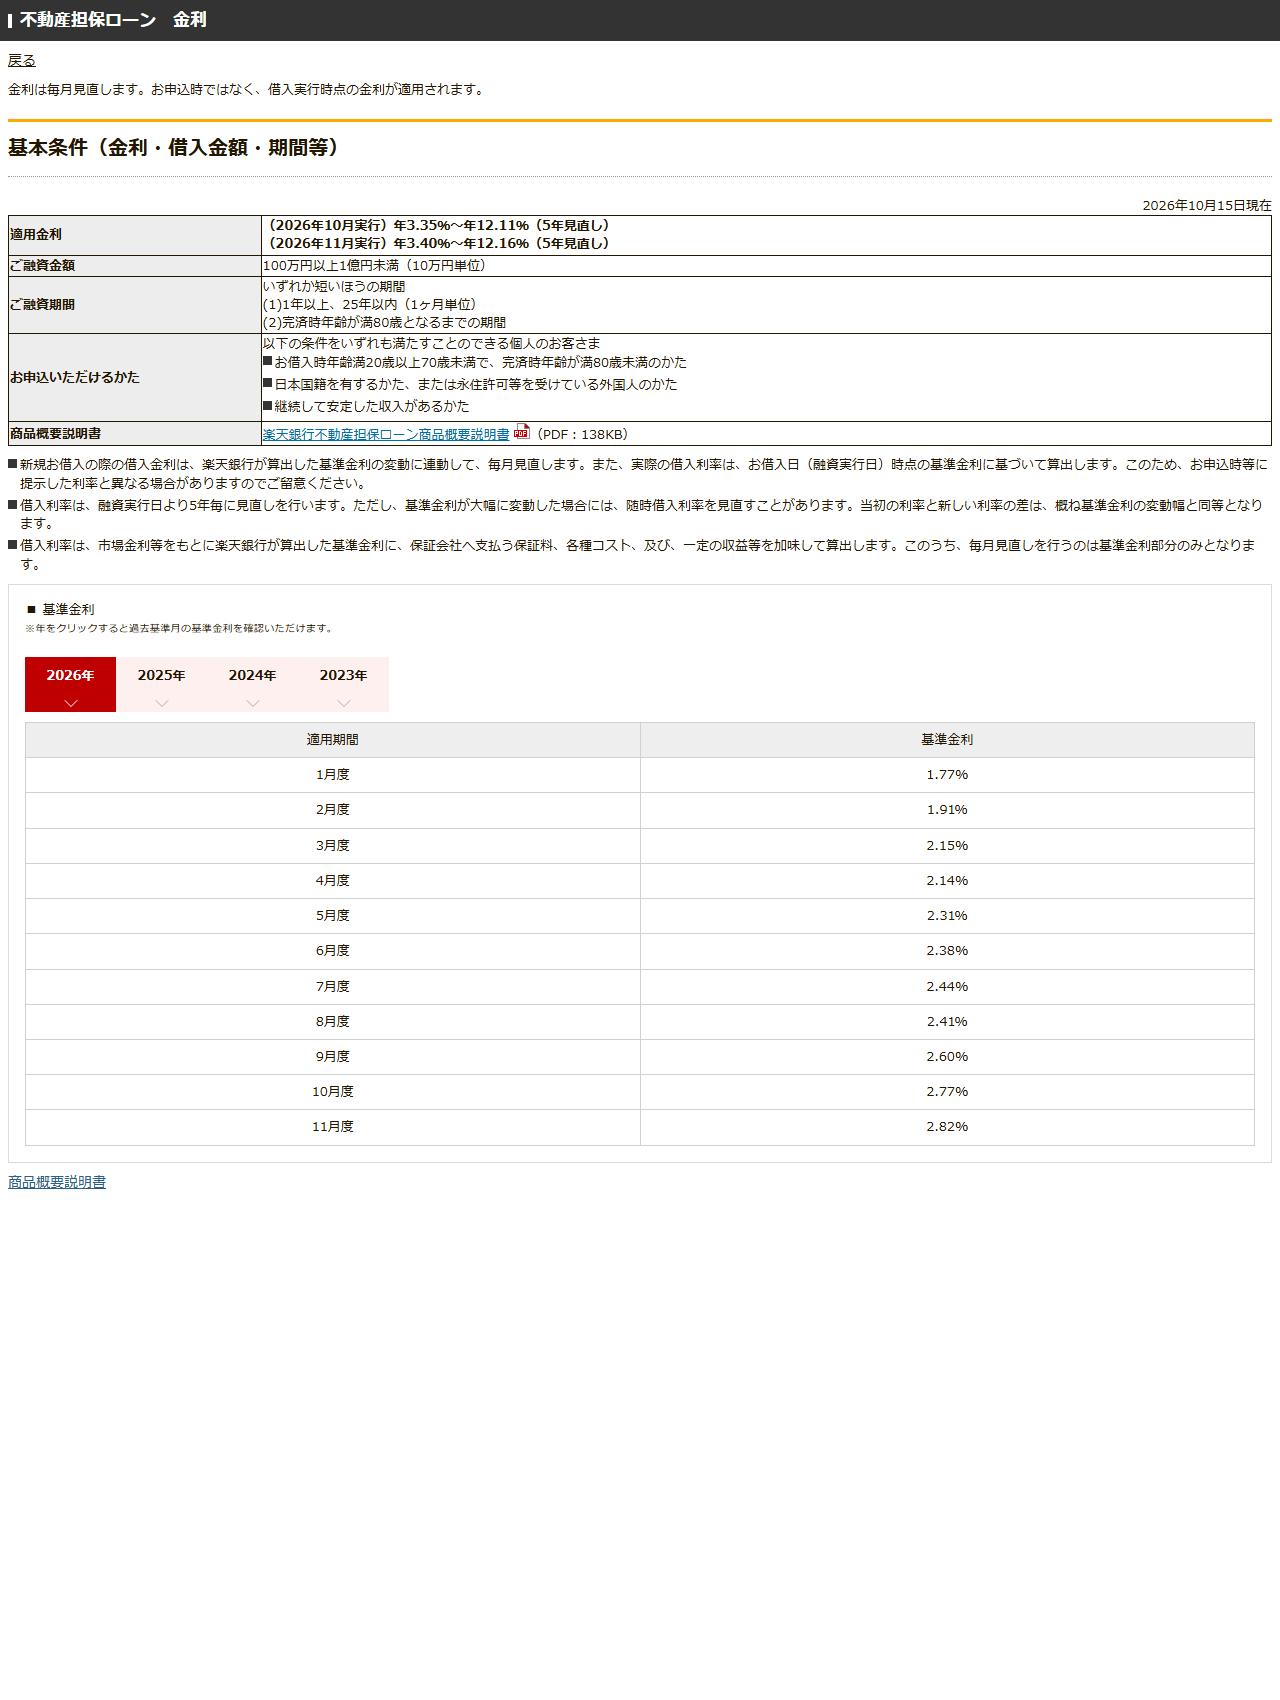
鍵になるのが「基準金利」です。楽天銀行は不動産担保ローンの基準金利を毎月公表しており、過去4年ぶんが誰でも見られる形で並んでいます。この記事では、その47か月ぶんの実数値をすべて表とグラフにしたうえで、適用金利がどう組み立てられているのかを整理します。
基準金利は3年10か月で0.44%から2.82%になった
まず数字を見てください。2023年1月度の基準金利は0.44%、2026年11月度は2.82%です。差は2.38ポイント、倍率にすると約6.4倍。これが直近3年10か月で起きたことです。
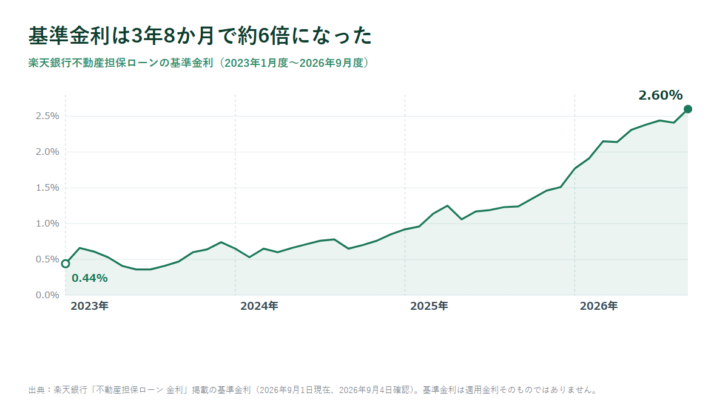
グラフの形を見ると、上がり方が一様でないことが分かります。2023年は0.36%まで下げる月もあり、横ばいに近い動きでした。明確に上向きに転じたのは2024年の終わりごろで、2025年に入ってからは月ごとの上げ幅そのものが大きくなっています。
月別の実数値(2023年1月度〜2026年11月度)
| 適用期間 | 2023年 | 2024年 | 2025年 | 2026年 |
|---|---|---|---|---|
| 1月度 | 0.44% | 0.65% | 0.92% | 1.77% |
| 2月度 | 0.66% | 0.53% | 0.96% | 1.91% |
| 3月度 | 0.61% | 0.65% | 1.14% | 2.15% |
| 4月度 | 0.53% | 0.60% | 1.25% | 2.14% |
| 5月度 | 0.41% | 0.66% | 1.06% | 2.31% |
| 6月度 | 0.36% | 0.71% | 1.17% | 2.38% |
| 7月度 | 0.36% | 0.76% | 1.19% | 2.44% |
| 8月度 | 0.41% | 0.78% | 1.23% | 2.41% |
| 9月度 | 0.47% | 0.65% | 1.24% | 2.60% |
| 10月度 | 0.60% | 0.70% | 1.35% | 2.77% |
| 11月度 | 0.64% | 0.76% | 1.46% | 2.82% |
| 12月度 | 0.74% | 0.85% | 1.51% | — |
年ごとに見ると、上昇の加速がはっきりします。
| 年 | 1月度 | 年末(2026年は11月度) | 年内の上昇幅 |
|---|---|---|---|
| 2023年 | 0.44% | 0.74% | +0.30ポイント |
| 2024年 | 0.65% | 0.85% | +0.20ポイント |
| 2025年 | 0.92% | 1.51% | +0.59ポイント |
| 2026年 | 1.77% | 2.82% | +1.05ポイント |
2026年は11か月で1.05ポイント上がっており、2023年の1年ぶんの3倍を超える動きです。ただし基準金利は下がる月もあります。2026年でも4月度は3月度より0.01ポイント、8月度は7月度より0.03ポイント下げています。一本調子ではありません。
適用金利は基準金利だけでは決まらない
ここで注意したいのが、基準金利はそのまま借入利率になるわけではないという点です。公式の説明では、借入利率は次の要素を足し合わせて算出されます。
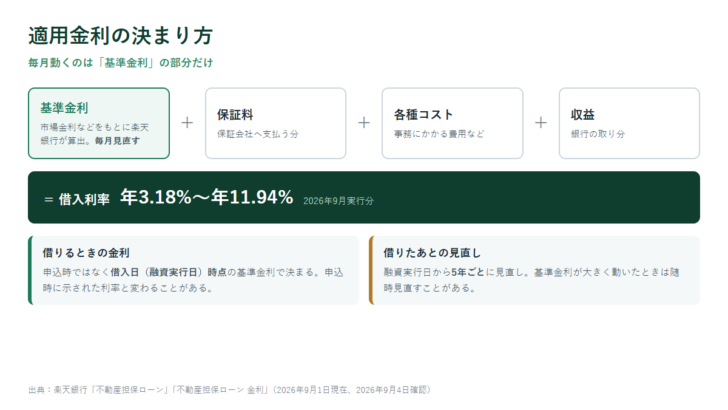
市場金利などをもとに算出した基準金利に、保証会社へ支払う保証料、各種コスト、一定の収益を加えたものが借入利率になります。このうち毎月見直されるのは基準金利の部分だけです。2026年11月実行分の適用金利は年3.40%〜年12.16%で、基準金利2.82%との差が、保証料とコストと収益にあたる部分ということになります。なお2026年10月実行分は年3.35%〜年12.11%で、基準金利2.77%に対応しています。
幅があるのは、審査の結果によって銀行が個別に利率を決めるためです。担保にする不動産の評価、申込者の収入や信用情報、借入額などが効きます。下限の年3.40%は「誰でもこの金利になる」という意味ではありません。
申込時の金利と、実際に適用される金利は違う
公式にはっきり書かれている、見落としやすい点があります。適用されるのは申込時の金利ではなく、借入日(融資実行日)時点の基準金利にもとづく利率です。
不動産担保ローンは、事前審査から融資実行まで最短でも3週間程度かかります。書類のやりとりや担保評価に時間がかかるためです。基準金利が毎月見直されるということは、その3週間のあいだに月をまたげば、前提が変わる可能性があるということです。2026年5月度から6月度のように0.07ポイント動いた月もあります。
だからこそ、申込みの段階で提示された利率をそのまま返済計画の前提に置くのは危険です。金利が0.1ポイント動いたときに毎月の返済がいくら変わるのかを、先に確かめておくほうが安全です。
借りたあとの見直しは5年ごと
契約後の金利は固定されたままではありません。融資実行日から5年ごとに見直されます。さらに、基準金利が大幅に変動した場合には随時見直すことがある、とも書かれています。当初の利率と新しい利率の差は、おおむね基準金利の変動幅と同じ程度になります。
これを直近の実績に当てはめると意味がはっきりします。2023年前半に借りた人は、5年後の見直し時点で、基準金利が2ポイント以上動いた世界にいる可能性があります。最長25年で借りるなら、見直しは4回以上訪れます。金利が上がる局面での長期借入は、この点まで含めて考える必要があります。
金利以外の基本条件
| 項目 | 内容 |
|---|---|
| 適用金利 | 年3.40%〜年12.16%(2026年11月実行分、5年ごと見直し) |
| 融資金額 | 100万円以上1億円未満(10万円単位) |
| 融資期間 | 1年以上25年以内、かつ完済時年齢が満80歳となるまでの期間の短いほう |
| 申込対象 | 借入時年齢が満20歳以上70歳未満で完済時年齢が満80歳未満、日本国籍または永住許可等を受けた外国人、継続して安定した収入があること |
| 法人の利用 | 不可(個人のみ) |
| 資金使途 | 原則自由。おまとめ・借り換えにも利用可 |
| 担保 | 親族名義の不動産も可 |
| 融資までの期間 | 最短3週間〜 |
実務上、影響が大きいのは次の3点です。
1つめは、法人が使えないこと。公式の注意事項に「法人のお客さまは利用できません」と明記されています。事業のための資金であっても、申し込むのは個人としてになります。
2つめは、完済時年齢の制限。融資期間は最長25年ですが、完済時に満80歳未満である必要があります。つまり60歳で借りるなら期間は20年未満に制限されます。年齢が上がるほど、借りられる期間が短くなり、毎月の返済額は増えます。
3つめは、住宅ローンが残っていても借りられること。担保価値に余力があれば利用でき、目安としてローン残高が購入時の約6割以下になっていることが挙げられています。この目安は、自分が対象になりそうかを事前に判断する材料になります。
カードローンと比べてどうか
| 項目 | 楽天銀行不動産担保ローン | 楽天銀行スーパーローン |
|---|---|---|
| 担保 | 不動産 | なし |
| 金利 | 年3.40%〜年12.16% (2026年9月度適用金利) |
年1.9%〜14.5% (2025年12月2日現在) |
| 借入可能額 | 最大1億円未満 | 最大800万円 |
| 融資までの期間 | 最短3週間〜 | 最短即日〜 |
数字の並びだけ見ると、スーパーローンの下限1.9%のほうが低く見えます。ただし公式にも注記があるとおり、実際の利率は審査結果で決まり、無担保のカードローンでは上限に近い利率が適用されやすいのが実情です。800万円を超える資金が必要なとき、あるいは長期で返していきたいときには、そもそもカードローンでは対応できません。
逆に、今日明日で必要な少額の資金には不動産担保ローンは向きません。最短3週間という期間は、担保の評価と登記の手続きが必要だからです。この差は工夫で縮まるものではないので、必要な時期から逆算して選ぶことになります。
借り換え・おまとめで検討するときの注意
楽天銀行は、借り換えやおまとめを目的とする場合の留意事項を明示しています。要点は3つです。
1つめは、借りた資金で既存の他社借入を必ず返済すること。返済しなければ負担が増えるだけになります。2つめは、返済したとしても契約条件によっては負担が増える可能性があること。金利が下がっても、期間が延びれば総支払額は増えます。申込み前に返済シミュレーションで比較するよう案内されています。
3つめは、借り換え対象の消費者ローンの金利が利息制限法の上限を上回っていた場合、過払い金が返還されるケースがあるという点です。公式には参考として、元本10万円未満は年20%、10万円以上100万円未満は年18%、100万円以上は年15%という上限が示され、法律専門家への相談がすすめられています。借り換えを急ぐ前に、まずこちらを確認したほうがよい場合があります。
この記事の要点
- 基準金利は2023年1月度0.44%から2026年11月度2.82%へ、2.38ポイント上昇した
- 借入利率は基準金利+保証料+各種コスト+収益で決まり、毎月動くのは基準金利の部分だけ
- 適用されるのは申込時ではなく借入日時点の基準金利にもとづく利率
- 契約後も5年ごとに見直され、基準金利が大きく動けば随時見直されることがある
- 融資までは最短3週間。法人は利用できず、完済時年齢は満80歳未満
楽天銀行の商品そのものの評判や審査については、楽天銀行不動産担保ローンの詳細ページにまとめています。他社との金利水準の比較は不動産担保ローン低金利ランキング、借り換えの進め方は不動産担保ローン金利比較もあわせてご覧ください。
参考にした一次情報
- 楽天銀行「不動産担保ローン 金利」(基準金利の月別実数値2023年1月度〜2026年9月度、適用金利、融資金額、融資期間、申込条件、金利の算出方法、見直しの周期。2026年10月15日現在)
- 楽天銀行「不動産担保ローン」(商品概要、スーパーローンとの比較、融資までの期間、法人不可の注記、住宅ローン残債の目安、借換・おまとめの留意事項、利息制限法の上限金利)
2026年9月4日に公式サイトで確認しています。基準金利は毎月見直され、適用金利や条件も変更されることがあります。申込み前に必ず楽天銀行の公式サイトで最新の内容をご確認ください。この記事は商品の説明であり、審査結果や融資条件を保証するものではありません。

 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング