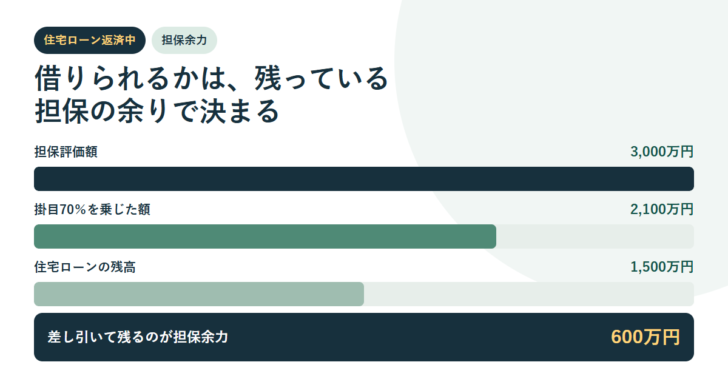
住宅ローンが残っているマイホームを、別の借入の担保に差し出せるのか。答えは「できる会社がある」です。ただし条件が2つあります。その会社が後順位の抵当権を受け付けることと、住宅ローンの残高を引いても担保に余りがあること。どちらも、公表されている商品条件と登記で確かめられます。
抵当権の順位は、民法373条で「登記の前後による」と決まっています。先に登記された住宅ローンが1番で、後から設定する分は2番以降です。
商品ページに「抵当順位 不問」と明記している会社があります。一方、順位について何も書いていない会社も多く、その場合は公開情報では判断できません。
借りられる額は、担保評価額に掛目を乗じた金額から住宅ローンの残高を差し引いた残りが目安です。
順位は申込の早さではなく、登記の前後で決まる
民法373条はこう定めています。「同一の不動産について数個の抵当権が設定されたときは、その抵当権の順位は、登記の前後による。」契約した日でも、融資を実行した日でもなく、登記された順番です。
住宅ローンを組んだときは、融資の実行と同時にその不動産へ抵当権が設定され、登記されています。したがって、あとから不動産担保ローンを使う場合は、順位が2番以降になります。これは交渉で前後させられるものではありません。抵当権そのものの意味は抵当権とはで整理しました。
順位が下がると何が変わるか。競売になったときの配当の順番です。1番の抵当権者が先に回収し、残った金額から2番が回収します。売却代金が1番の債権額に届かなければ、2番には1円も回りません。貸す側から見れば、同じ不動産でも2番の担保価値は1番よりはるかに低いことになります。
「抵当順位 不問」と書いている会社がある
では実際に、後順位でも受け付ける会社はあるのか。AGビジネスサポートの不動産担保カードローンは、商品概要の「抵当順位」の欄に「不問」と記載しています。メリットの説明でも「担保物件の所有者・抵当順位は不問です」と書かれています。
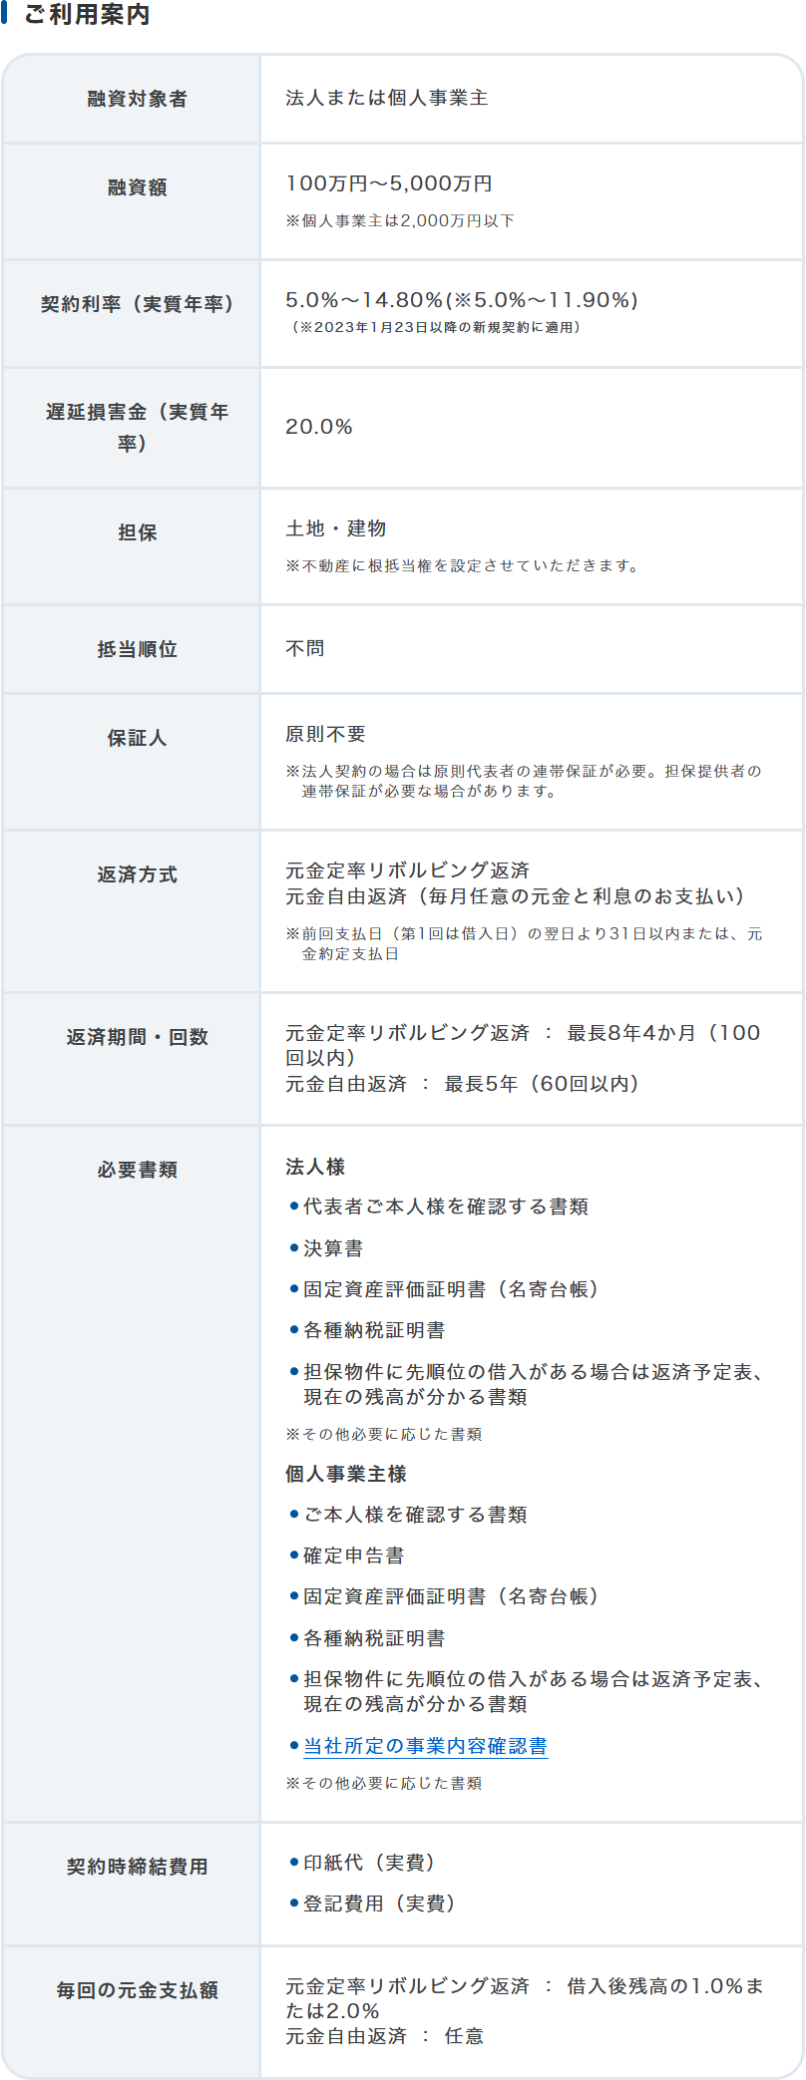
注目したいのは必要書類です。法人・個人事業主のどちらにも「担保物件に先順位の借入がある場合は返済予定表、現在の残高が分かる書類」が挙がっています。先順位の残高を見ないと、残っている担保の余りが計算できないからです。順位が不問なのは、残高を確認する前提とセットになっています。
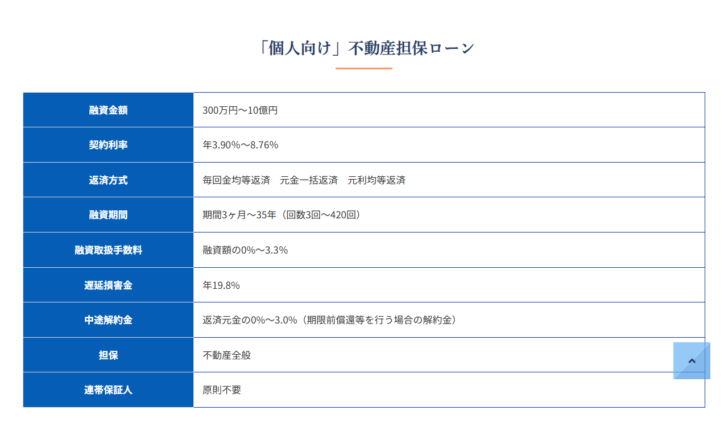
対照的に、アサックスの「個人向け」不動産担保ローンの融資条件には、融資金額300万円〜10億円、契約利率年3.90%〜8.76%、融資期間3ヶ月〜35年、融資取扱手数料0%〜3.3%、遅延損害金年19.8%、担保は不動産全般、連帯保証人は原則不要と並びますが、抵当権の順位についての記載はありません。公開ページだけでは、後順位を受けるかどうかは確認できませんでした。
| 項目 | AGビジネスサポート 不動産担保カードローン | アサックス「個人向け」不動産担保ローン |
|---|---|---|
| 抵当順位 | 不問 | 記載なし |
| 融資対象者 | 法人または個人事業主 | 個人 |
| 融資額 | 100万円〜5,000万円(個人事業主は2,000万円以下) | 300万円〜10億円 |
| 利率 | 実質年率5.0%〜14.80% | 年3.90%〜8.76% |
| 設定する担保権 | 根抵当権 | 記載なし |
| 遅延損害金 | 実質年率20.0% | 年19.8% |
| 保証人 | 原則不要(法人契約は原則代表者の連帯保証) | 原則不要 |
| この表の時点 | 2026年10月6日 | 2026年10月6日 |
利率の幅が違う点にも触れておきます。AGビジネスサポートは上限が実質年率14.80%、アサックスは8.76%です。順位を問わない会社ほど上限が高いという関係は、後順位のリスクを考えれば自然ですが、2社だけの比較で一般化はできません。
借りられる額は、掛目をかけてから残高を引いた残り
金融機関は担保評価額をそのまま貸しません。売却に時間がかかることと、価格が下がりうることを見込んで掛目をかけます。住宅ローンが残っているなら、そこからさらに残高を引きます。
担保余力を出す順番
- 担保評価額を出す:金融機関が路線価や取引事例をもとに算定する。相続税の評価額とは別の数字になる。
- 掛目を乗じる:評価額の何割までを限度とするかは会社によって違う。公表していない会社が多い。
- 先順位の残高を引く:住宅ローンの返済予定表や残高証明書で確認する。
- 残った額が上限の目安:ここから、収入に対する返済比率などの条件で実際の融資額が決まる。
| 項目 | 金額 | 計算 |
|---|---|---|
| 担保評価額 | 3,000万円 | 金融機関の算定額 |
| 掛目70%を乗じた額 | 2,100万円 | 3,000万円 × 70% |
| 住宅ローンの残高 | 1,500万円 | 返済予定表で確認 |
| 担保余力 | 600万円 | 2,100万円 − 1,500万円 |
掛目は本記事の試算用に置いた数字で、公表されている値ではありません。掛目が下がるほど、同じ残高でも余力は一気に消えます。評価額3,000万円・残高1,500万円でも、掛目が50%なら余力はゼロです。評価額そのものが金融機関で割れる理由は担保評価額はなぜ金融機関で違うかにまとめました。
先に確かめる。登記事項証明書で順位と種類を見る
住宅ローンの抵当権がどう登記されているかは、登記事項証明書の権利部(乙区)に載っています。順位番号と、抵当権か根抵当権かの別です。
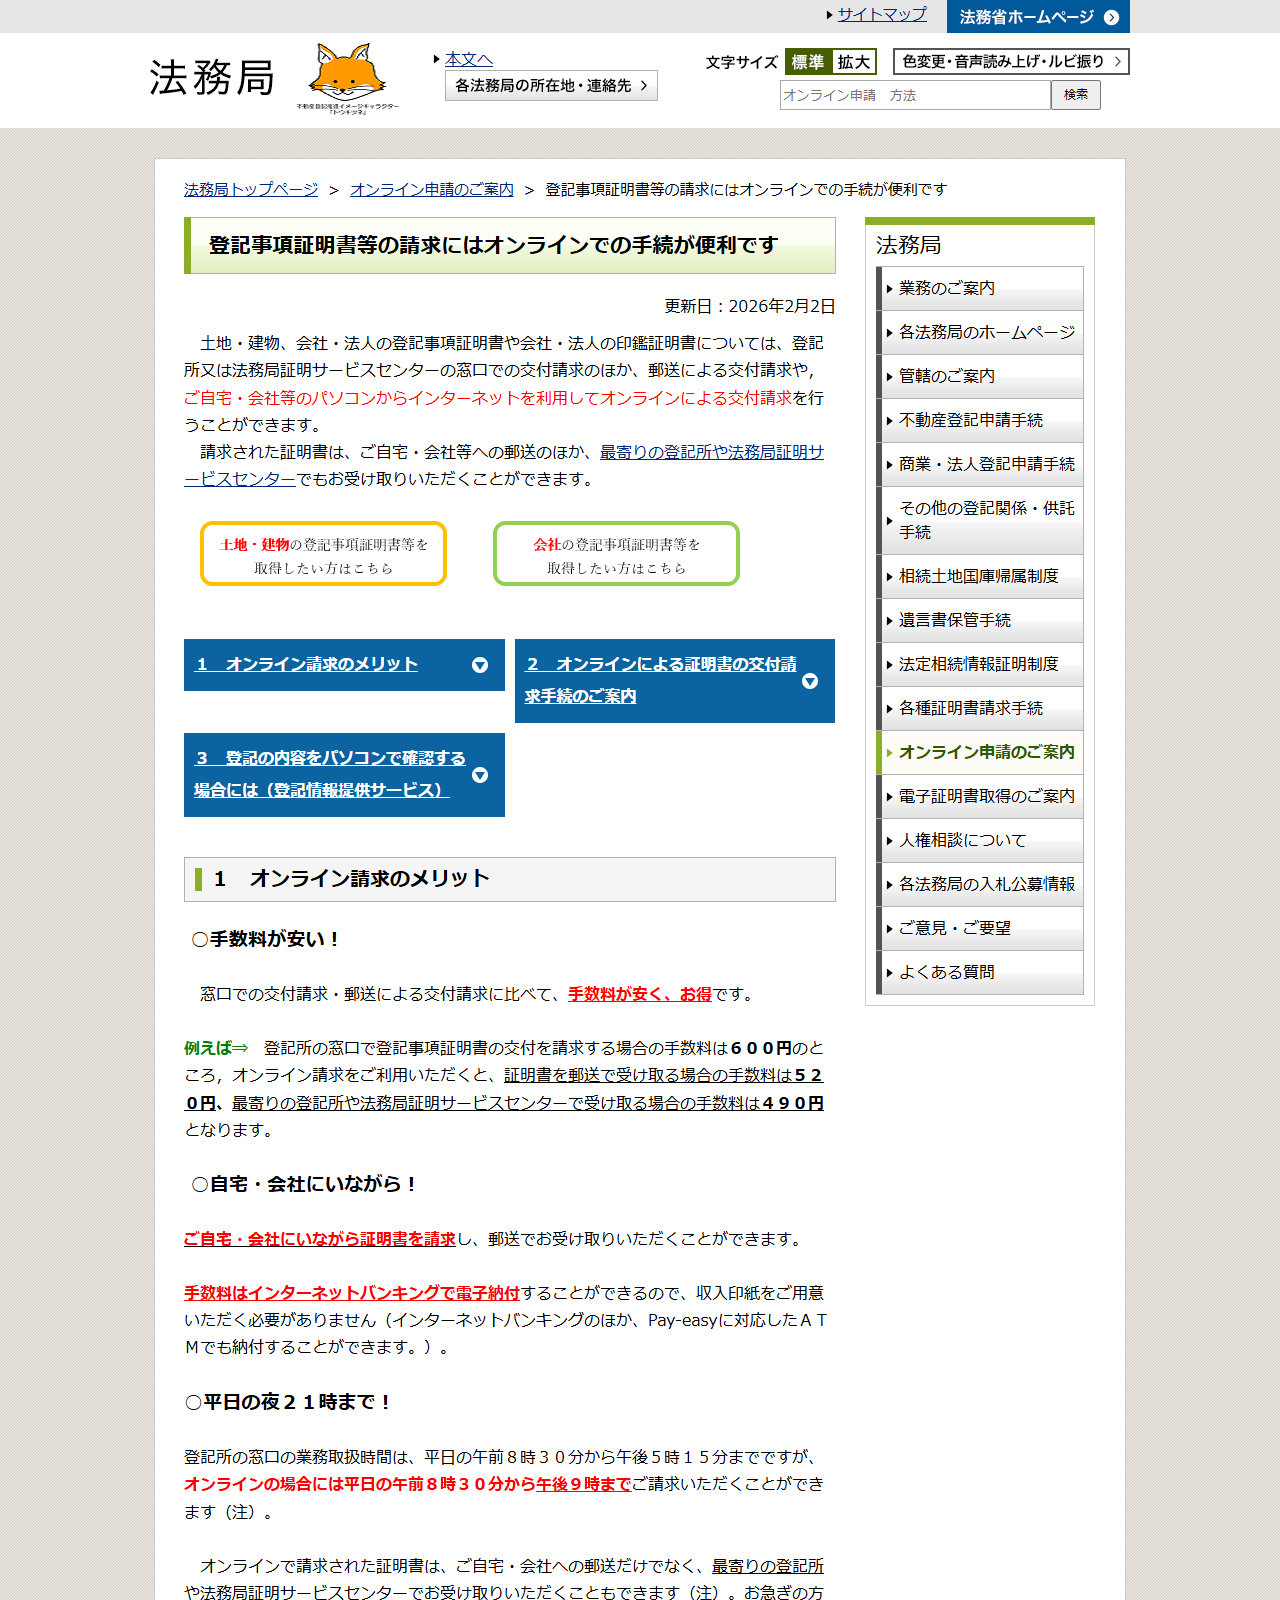
取得方法は3通りで、手数料が違います。法務局は「登記所の窓口で登記事項証明書の交付を請求する場合の手数料は600円のところ、オンライン請求をご利用いただくと、証明書を郵送で受け取る場合の手数料は520円、最寄りの登記所や法務局証明サービスセンターで受け取る場合の手数料は490円となります」と案内しています。オンライン請求は平日の午前8時30分から午後9時まで受け付けており、窓口の取扱時間(午後5時15分まで)より長く開いています。
登記事項証明書で見る3つの箇所
- 順位番号:乙区の何番に住宅ローンの抵当権が付いているか。ここが1番なら、新しく設定する分は2番以降になります。
- 抵当権か根抵当権か:根抵当権の場合、完済しても極度額の枠が残ります。枠が残っているぶん、後順位の担保余力は圧迫されたままです。
- 債権額または極度額:登記されている金額は借入当初の額です。現在の残高とは違います。残高は返済予定表や残高証明書で確認します。
根抵当権の扱いは特に見落としやすいところです。元本が確定していない根抵当権は、返済しても枠そのものは消えません。仕組みと外し方は根抵当権とはで扱っています。1番が根抵当権だと枠が極度額で埋まる理由は第二抵当権(2番抵当)とはにも書きました。
断られるのは、順位のせいだけではない
後順位を受け付ける会社に申し込んでも、通らないことはあります。公開情報から確認できる要因を整理します。
公開されている条件から読み取れる関門
- 融資対象者の範囲:AGビジネスサポートの不動産担保カードローンは融資対象者が「法人または個人事業主」です。給与所得者だけの世帯は、この商品の対象になりません。
- 融資額の下限:アサックスは300万円から、AGビジネスサポートは100万円からです。担保余力が下限に届かなければ、そもそも商品として成立しません。
- 先順位の残高書類:返済予定表や残高が分かる書類を出せないと、余力の計算ができません。
- 担保価値そのもの:評価額が下がっていれば、掛目をかける前の段階で余力が消えます。
事業資金として借りる場合は、同じ担保でも商品の選択肢が変わります。使いみちごとの整理は不動産担保ローンで事業資金を調達するメリット・デメリットにまとめました。
確認する順番はこれだけ
まず登記事項証明書で、住宅ローンの抵当権が何番に付いていて、抵当権か根抵当権かを見る。オンライン請求なら490円から取れます。
次に返済予定表で現在の残高を出す。登記に載っている債権額は当初の額で、残高ではありません。
そのうえで、商品ページに「抵当順位 不問」などの記載がある会社を当たる。書いていない会社は、公開情報では判断できません。
住宅ローン返済中の不動産担保ローンについてよくある質問
- 住宅ローンの銀行に断らずに申し込んでいいですか
- 住宅ローンの契約内容によります。担保物件に新たな担保権を設定する際の取扱いは契約条項で定められているため、手元の金銭消費貸借契約証書と抵当権設定契約証書を確認してください。公開されている商品ページからは、各社の運用までは確認できませんでした。
- 2番抵当だと金利は高くなりますか
- 順位別の利率を公表している会社は、今回確認した範囲では見つかりませんでした。AGビジネスサポートは抵当順位不問で実質年率5.0%〜14.80%、アサックスは順位の記載がなく年3.90%〜8.76%です。順位ごとの差は公開情報では確認できません。
- 登記されている債権額が残高ですか
- 違います。登記されている債権額は借入当初の額で、返済が進んでも登記上は変わりません。現在の残高は返済予定表や金融機関が発行する残高証明書で確認します。
- 親の家を担保にできますか
- 親族所有の不動産を担保提供できる会社があります。セゾンファンデックスは「ご家族・ご親族所有の不動産の担保提供も可能です」としたうえで、三親等以内の親族が担保提供する場合は連帯保証人となる場合があると案内しています。
- 根抵当権だと後順位では借りられませんか
- 借りられないと決まっているわけではありませんが、極度額の枠が残っている分だけ余力の計算が厳しくなります。元本確定の手続きを経て抹消できる場合もあるため、まず登記の内容を確認してください。
- 評価額はどこで調べられますか
- 金融機関の担保評価額は各社が独自に算定するもので、事前に公開されていません。目安を自分で掴むなら、路線価や固定資産税評価額から当たりを付ける方法があります。公的な評価額の種類は不動産の評価額は4つあるで整理しました。
出典
- e-Gov法令検索「民法」第373条(抵当権の順位) https://laws.e-gov.go.jp/law/129AC0000000089
- AGビジネスサポート「不動産担保カードローン」 https://www.aiful-bf.co.jp/products/mortgage_loan/
- アサックス「融資条件」 https://www.asax.co.jp/loan_conditions/
- セゾンファンデックス「不動産担保ローン」 https://www.fundex.co.jp/m_product/
- 法務局「登記事項証明書等の請求にはオンラインでの手続が便利です」 https://houmukyoku.moj.go.jp/homu/static/online_syoumei_annai.html

 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング