不動産担保ローンでオーバーローンを賢く活用・回避する方法|発生原因からリスク・対処法まで徹底解説
1. 不動産担保ローンにおける「オーバーローン」とは?発生原因と定義を徹底解説 読者の皆様、こんにちは。不動産担保ローンやオーバーローンについて、専門的な知識を分かりやすくお伝えするべく、この記事を執筆しています。不動産...
 不動産担保ローン審査
1. 不動産担保ローンにおける「オーバーローン」とは?発生原因と定義を徹底解説 読者の皆様、こんにちは。不動産担保ローンやオーバーローンについて、専門的な知識を分かりやすくお伝えするべく、この記事を執筆しています。不動産...
 不動産担保ローン基礎知識
不動産担保ローンとは 不動産担保ローンは、土地や建物などの不動産を担保にして資金を借り入れる仕組みのローンです。担保として提供する不動産の評価額に基づき、比較的大きな金額の融資を受けられる点が特徴です。資金の使い道は幅広...
 不動産担保ローン基礎知識
不動産担保ローンの基本とは? 不動産担保ローンとは、所有する不動産を担保にお金を借りることができるローン商品です。一般的に、銀行やノンバンク(消費者金融を除く)で提供されており、住宅ローンや無担保ローンと比べて高額な融資...
 不動産担保ローン基礎知識
不動産担保ローンの主要な種類 不動産担保ローンにはいくつかの種類があり、利用目的や返済計画に応じて最適なものを選ぶことが重要です。以下では、代表的な不動産担保ローンの種類とその特徴を紹介します。 5種類の比較 それぞれの...
 不動産担保ローン借り換え
住宅を購入する際に利用される「住宅ローン」と、マイホームなどの不動産を担保に資金調達を行う「不動産担保ローン」。この2つのローンは、目的や条件が異なり、それぞれにメリット・デメリットがあります。「住宅ローンと不動産担保ロ...
 不動産担保ローンニュース
の要約 株式会社And Doホールディングスの連結子会社であるフィナンシャルドゥが、西日本シティ銀行と提携し、同行のリバースモーゲージ商品「NCBリバースモーゲージ『輝く明日へ』」に対する不動産担...
 不動産担保ローン借り換え
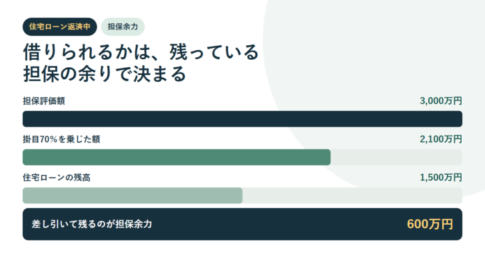
住宅ローンが残っている自宅を不動産担保ローンの担保にできるかは、2つの条件で決まります。1つは、その会社が後順位の抵当権を受け付けるかどうか。抵当権の順位は民法373条で「登記の前後による」と定められているため、先に登記された住宅ローンが1番で、新しく設定する分は2番以降になります。AGビジネスサポートの不動産担保カードローンは抵当順位を「不問」と明記し、先順位の借入がある場合は返済予定表の提出を求めています。もう1つは担保余力で、担保評価額に掛目を乗じた額から住宅ローンの残高を引いた残りが目安です。登記事項証明書はオンライン請求なら490円から取得できます。
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング