住宅ローン返済中のマイホームを担保にできる?抵当順位は民法373条で登記の前後、借りられる額は担保余力で決まる
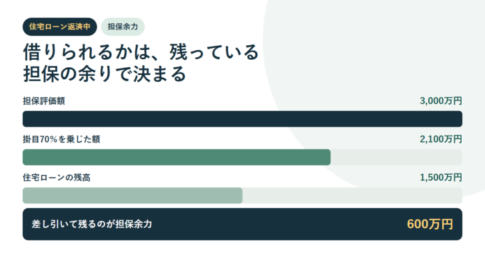
住宅ローンが残っている自宅を不動産担保ローンの担保にできるかは、2つの条件で決まります。1つは、その会社が後順位の抵当権を受け付けるかどうか。抵当権の順位は民法373条で「登記の前後による」と定められているため、先に登記された住宅ローンが1番で、新しく設定する分は2番以降になります。AGビジネスサポートの不動産担保カードローンは抵当順位を「不問」と明記し、先順位の借入がある場合は返済予定表の提出を求めています。もう1つは担保余力で、担保評価額に掛目を乗じた額から住宅ローンの残高を引いた残りが目安です。登記事項証明書はオンライン請求なら490円から取得できます。
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング