先に結論(2026年9月28日に公式情報で確認)
三井住友トラストL&Fという社名は、いまは使われていません。2025年4月に「株式会社L&Fアセットファイナンス」へ商号変更し、株主構成も変わりました。主要株主は横浜フィナンシャルグループ85%、三井住友信託銀行15%です。
不動産担保ローンの主力商品は不動産活用ローン(フリーコース・ビジネスコース)です。2026年10月1日現在の条件で、適用年率は変動金利型で3.89%〜8.05%、融資額は300万円〜10億円、返済期間は1年超〜35年以内。融資事務手数料は融資金額の2.20%(税込)です。
フリーコースが個人、ビジネスコースが個人事業主・法人。連帯保証人は原則不要ですが、担保は原則として第一順位の抵当権を設定します。
L&Fアセットファイナンス不動産担保ローン
L&Fアセットファイナンス不動産担保ローンとは
 L&Fアセットファイナンス不動産担保ローンは、株式会社L&Fアセットファイナンスが提供している個人向け・法人向けの不動産担保ローンです。同社は2025年4月に三井住友トラスト・ローン&ファイナンスから商号を変更し、現在は横浜フィナンシャルグループの一員として不動産担保融資を専門に扱っています。商品のバリエーションも豊富で、ホームローン、アパートローン、法人向けアパートローン、住み替えサポートローン、不動産活用ローン(フリーコース・ビジネスコース)、不動産担保型L&Fカードローン、民泊事業ローン、不動産売却つなぎローン、不動産活用ローン(遊休資産コース)といろいろな種類のローンを提供しています。
L&Fアセットファイナンス不動産担保ローンの大きな特徴は「横浜フィナンシャルグループの一員という信頼性」「変動金利を採用して低金利を実現」「最高10億円の借入ができる」「最長35年(420回)という長期返済が可能」「不動産担保カードローンもある」「不動産担保ローンのバリエーションが豊富」「審査回答まで最短2日」という点が挙げられます。
デメリットとしては「融資まで最短1週間がかかる」こと、基本的には「抵当順位1位での融資」であること、必要書類に「3期分の決算書が必要」、「審査が厳しい」などがあります。銀行グループの不動産担保ローンですので、融資条件は厳しくなります。
限度額が高額で、金利も比較的低金利で利用できるので、審査に自信がある方、抵当順位1位で担保提供できる方におすすめの不動産担保ローンです。
L&Fアセットファイナンス不動産担保ローン商品概要
| 不動産担保ローン名 | L&Fアセットファイナンス/不動産活用ローン(フリーコース) | L&Fアセットファイナンス/不動産活用ローン(ビジネスコース) | L&Fアセットファイナンス/【不動産担保型】L&Fカードローン | L&Fアセットファイナンス/不動産売却つなぎローン |
| 金融機関名 | 株式会社L&Fアセットファイナンス | 株式会社L&Fアセットファイナンス | 株式会社L&Fアセットファイナンス | 株式会社L&Fアセットファイナンス |
| 本社所在地 | 東京都 | 東京都 | 東京都 | 東京都 |
| プラン名 | 不動産活用ローン(フリーコース) | 不動産活用ローン(ビジネスコース) | 【不動産担保型】L&Fカードローン | 不動産売却つなぎローン |
| 下限金利 | 3.89% | 3.89% | 4.39% | 3.80% |
| 上限金利 | 8.05% | 8.05% | 8.95% | 6.15% |
| 事務手数料(税込) | 融資金額の2.2% | 融資金額の2.2% | 無料 | 融資金額の2.2% |
| 融資金額最大 | 100,000万円 | 100,000万円 | 50,000万円 | 100,000万円 |
| 個人利用 | - | - | ○ | ○ |
| 事業性資金利用 | ○ | ○ | ○ | ○ |
| おまとめ・借り換え利用 | ○ | ○ | ○ | ○ |
| 融資スピード | 最短1週間 | 最短1週間 | 最短1週間 | 最短1週間 |
| 最長返済期間 | 420ヶ月 | 420ヶ月 | 36ヶ月 | 12ヶ月 |
| 申込み可能エリア | 全国 | 全国 | 全国 | 全国 |
社名が2度変わっている
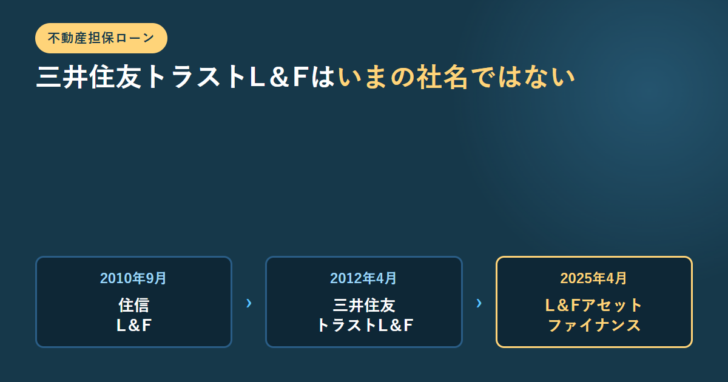
この会社を検索すると、時期によって3つの名前が出てきます。公式サイトの沿革に、商号変更の年月が並んでいます。
住信不動産ローン&ファイナンス株式会社
略称は住信L&F。この形で誕生しました。
三井住友トラスト・ローン&ファイナンス株式会社
略称が三井住友トラストL&Fになりました。検索で最もよく出てくるのがこの名前です。
株式会社L&Fアセットファイナンス
現在の商号です。英語表記は L&F Asset Finance, Ltd.。
株主側も改称
コンコルディア・フィナンシャルグループが横浜フィナンシャルグループへ商号変更し、同社と三井住友信託銀行による共同出資体制へ移行しています。
「三井住友トラストL&F」で検索して出てくる古い記事の条件は、そのまま当てにできません。社名だけでなく、株主構成と商品名も変わっているためです。現在の会社概要は次のとおりです。
| 項目 | 会社概要の記載 |
|---|---|
| 商号 | 株式会社L&Fアセットファイナンス(L&F Asset Finance, Ltd.) |
| 本店 | 東京都港区新橋2−20−1 新橋三泉ビル |
| 代表者 | 代表取締役社長 亀田隆 |
| 登録番号 | 貸金業登録 関東財務局長(11)第01092号 |
| 登録有効期間 | 令和8年8月22日〜令和11年8月21日 |
| 加盟団体 | 日本貸金業協会会員 第000338号、日本クレジット協会会員 |
| 資本金 | 60億円 |
| 主要株主 | 横浜フィナンシャルグループ85%/三井住友信託銀行15% |
| 従業員数 | 429名(2026年3月31日現在) |
| 営業拠点 | 仙台・東京(新橋・新宿・池袋)・横浜・名古屋・大阪・広島・福岡 |
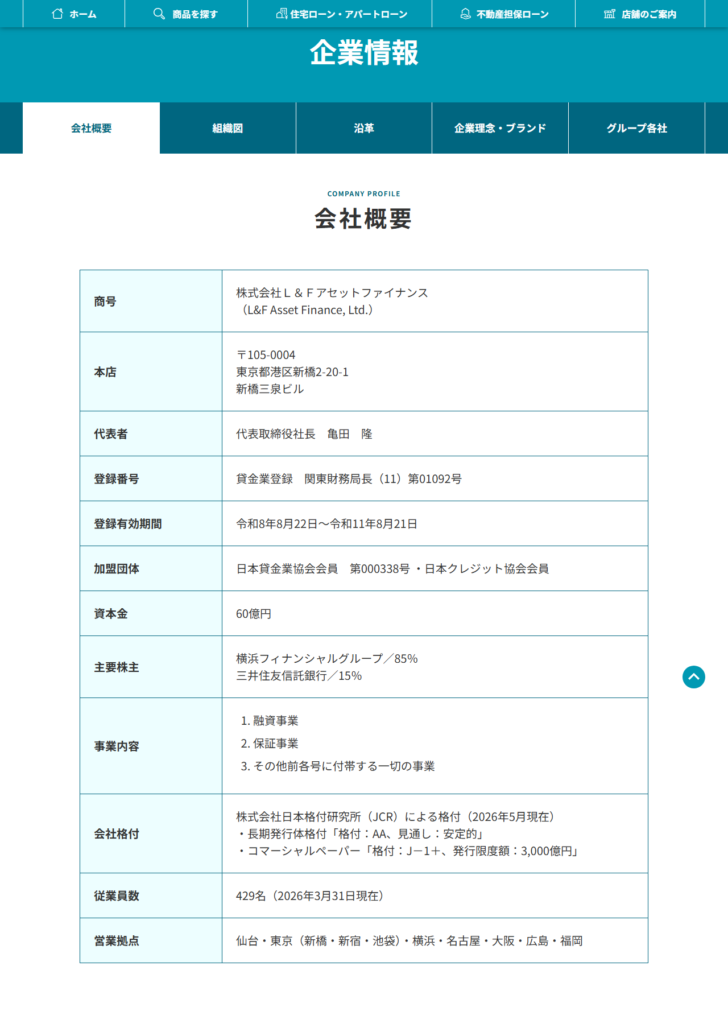
格付も公表されています。株式会社日本格付研究所(JCR)による格付として、長期発行体格付が「AA、見通し:安定的」、コマーシャルペーパーが「J−1+、発行限度額3,000億円」と記載されています(2026年5月現在)。ノンバンクでこの水準の格付を公表している例は多くありません。
不動産活用ローンの融資条件
商品名も「不動産担保ローン」という総称ではなく、不動産活用ローンという名前が付いています。フリーコースとビジネスコースの2本立てで、融資対象者が分かれます。
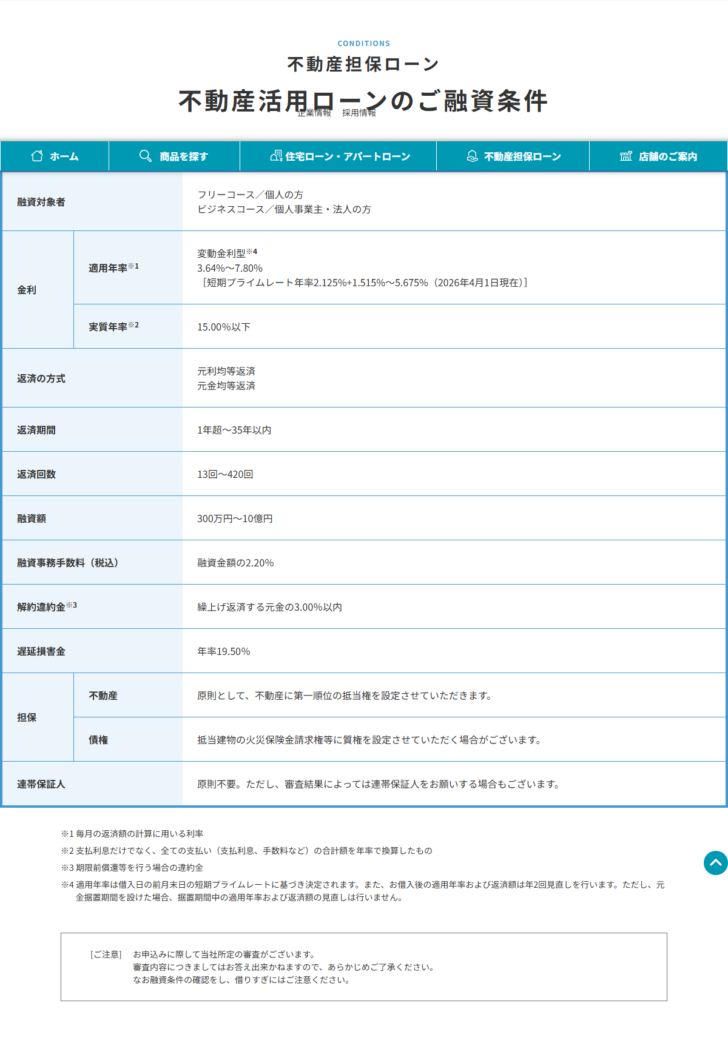
| 項目 | 2026年10月1日現在の条件 |
|---|---|
| 融資対象者 | フリーコース/個人の方、ビジネスコース/個人事業主・法人の方 |
| 適用年率 | 変動金利型 3.89%〜8.05%(短期プライムレート年率2.375%+1.515%〜5.675%) |
| 実質年率 | 15.00%以下 |
| 返済の方式 | 元利均等返済/元金均等返済 |
| 返済期間・回数 | 1年超〜35年以内/13回〜420回 |
| 融資額 | 300万円〜10億円 |
| 融資事務手数料(税込) | 融資金額の2.20% |
| 解約違約金 | 繰上げ返済する元金の3.00%以内 |
| 遅延損害金 | 年率19.50% |
| 担保 | 原則として不動産に第一順位の抵当権。抵当建物の火災保険金請求権等に質権を設定する場合がある |
| 連帯保証人 | 原則不要。審査結果によっては求められる場合がある |
「適用年率」と「実質年率」を分けて見る
この商品の条件表には、年率が2つ並んでいます。同じものではありません。
図:2つの年率の違い
適用年率 3.89%〜8.05%
毎月の返済額の計算に用いる利率。短期プライムレートに連動します
実質年率 15.00%以下
支払利息だけでなく、手数料などすべての支払いの合計額を年率に換算したもの
差が出る理由
融資事務手数料2.20%や解約違約金が実質年率の側に入るため。返済期間が短いほど手数料の影響が大きくなります
融資額300万円で事務手数料が2.20%なら66,000円です。金利が3.89%でも、この分は初回に出ていきます。短期で返す前提なら、適用年率よりも手数料と解約違約金の影響のほうが大きく出ます。繰上げ返済で早く終わらせるつもりなら、解約違約金が繰上げ返済する元金の3.00%以内である点も計算に入れてください。
適用年率は変動金利型です。借入日の前月末日の短期プライムレートにもとづいて決まり、借入後の適用年率と返済額は年2回見直しが行われます。ただし元金据置期間を設けた場合、据置期間中の見直しは行わないと注記されています。35年の借入なら、見直しは70回を超えます。
諸費用の全体像は不動産担保ローンの諸費用はいくら?登録免許税0.4%と印紙税を、条文と国税庁の一覧で計算するにまとめました。火災保険金請求権への質権設定については不動産担保ローンで火災保険は必要?民法372条が準用する304条の物上代位で扱っています。
必要書類は立場で変わる
公式サイトは必要書類を、個人・個人事業主・法人の3つに分けて示しています。担保物件関係の書類は共通です。
| 区分 | 個人 | 個人事業主 | 法人 |
|---|---|---|---|
| 担保物件関係 | 不動産の登記事項証明書、公図・地積測量図・建物図面 | ||
| 申込者関係 | 住民票の写し(世帯全員、本籍地・マイナンバー・住民票コード省略)、写真付公的証明書 | 同左 | 代表者の住民票の写し、代表者の写真付公的証明書 |
| 収入関係 | 源泉徴収票(直近年度分)、確定申告している場合は確定申告書類(直近3年度分) | 確定申告書類(直近3年度分) | 決算書、確定申告書類(直近3年度分) |
審査時・契約時に必要となる納税証明書や印鑑証明書は、客と担保物件によって内容や通数が変わるため申込み時に別途案内されると注記されています。登記事項証明書や公図は自分で先に取っておくこともできます。取得の手順は不動産担保ローンの現地調査では何を見るのか|書類と現況の照合と、先に取れる登記資料の手数料で扱っています。
担保は「原則として第一順位の抵当権」です。すでに住宅ローンの抵当権が付いている自宅を担保にする場合、そのままでは条件に合いません。順位が後ろになる場合の考え方は第二抵当権(2番抵当)とは?順位の決まり方にまとめています。
比較表の表記について
以下の比較データは、当サイトが管理するスペックデータにもとづくものです。商号変更前の「三井住友トラストL&F」の表記が残っている項目があります。最新の条件は、この記事の前半に挙げた公式サイトの表示を優先して確認してください。
不動産活用ローン 金利
| 不動産担保ローン名 | L&Fアセットファイナンス/不動産活用ローン(フリーコース) | L&Fアセットファイナンス/不動産活用ローン(ビジネスコース) | L&Fアセットファイナンス/【不動産担保型】L&Fカードローン | L&Fアセットファイナンス/不動産売却つなぎローン |
| 下限金利 | 3.89% | 3.89% | 4.39% | 3.80% |
| 上限金利 | 8.05% | 8.05% | 8.95% | 6.15% |
| 金利タイプ | 変動金利 | 変動金利 | 固定金利 | 固定金利 |
不動産活用ローン 融資可能額
| 不動産担保ローン名 | L&Fアセットファイナンス/不動産活用ローン(フリーコース) | L&Fアセットファイナンス/不動産活用ローン(ビジネスコース) | L&Fアセットファイナンス/【不動産担保型】L&Fカードローン | L&Fアセットファイナンス/不動産売却つなぎローン |
| 融資金額最低 | 300万円 | 300万円 | 1,000万円 | 1,000万円 |
| 融資金額最大 | 100,000万円 | 100,000万円 | 50,000万円 | 100,000万円 |
| 担保掛目最大 | - | - | - | - |
不動産活用ローン 事務手数料
| 不動産担保ローン名 | L&Fアセットファイナンス/不動産活用ローン(フリーコース) | L&Fアセットファイナンス/不動産活用ローン(ビジネスコース) | L&Fアセットファイナンス/【不動産担保型】L&Fカードローン | L&Fアセットファイナンス/不動産売却つなぎローン |
| 事務手数料(税込) | 融資金額の2.2% | 融資金額の2.2% | 無料 | 融資金額の2.2% |
| 解約料・返済事務手数料 | 残元金に対して最大3.3%(税込) | 残元金に対して最大3.3%(税込) | - | - |
不動産活用ローン 対象
| 不動産担保ローン名 | L&Fアセットファイナンス/不動産活用ローン(フリーコース) | L&Fアセットファイナンス/不動産活用ローン(ビジネスコース) | L&Fアセットファイナンス/【不動産担保型】L&Fカードローン | L&Fアセットファイナンス/不動産売却つなぎローン |
| 個人利用 | - | - | ○ | ○ |
| 事業性資金利用 | ○ | ○ | ○ | ○ |
| おまとめ・借り換え利用 | ○ | ○ | ○ | ○ |
| 不動産担保カードローン | - | - | ○ | ○ |
不動産活用ローン 融資スピード
| 不動産担保ローン名 | L&Fアセットファイナンス/不動産活用ローン(フリーコース) | L&Fアセットファイナンス/不動産活用ローン(ビジネスコース) | L&Fアセットファイナンス/【不動産担保型】L&Fカードローン | L&Fアセットファイナンス/不動産売却つなぎローン |
| 融資スピード | 最短1週間 | 最短1週間 | 最短1週間 | 最短1週間 |
不動産活用ローン 担保・保証人
| 不動産担保ローン名 | L&Fアセットファイナンス/不動産活用ローン(フリーコース) | L&Fアセットファイナンス/不動産活用ローン(ビジネスコース) | L&Fアセットファイナンス/【不動産担保型】L&Fカードローン | L&Fアセットファイナンス/不動産売却つなぎローン |
| 担保 | 土地・建物に第一順位の抵当権設定 | 土地・建物に第一順位の抵当権設定 | 土地・建物に根抵当権設定 | 売却予定不動産(土地・建物)に第一順位の抵当権設定 |
| 家族保有不動産の担保可否 | ○物上保証 | ○物上保証 | ○物上保証 | ○物上保証 |
| 保証人 | 原則不要。連帯保証人を要求することもある | 原則不要。連帯保証人を要求することもある | 原則不要。連帯保証人を要求することもある | 原則不要。連帯保証人を要求することもある |
不動産活用ローン 申込条件
必要書類
| 不動産担保ローン名 | L&Fアセットファイナンス/不動産活用ローン(フリーコース) | L&Fアセットファイナンス/不動産活用ローン(ビジネスコース) | L&Fアセットファイナンス/【不動産担保型】L&Fカードローン | L&Fアセットファイナンス/不動産売却つなぎローン |
| 申込必要書類 | 担保物件関係書類 不動産の登記事項証明書(土地・建物)/公図・地積測量図・建物図面 申込者関係書類 住民票の写し[世帯全員](本籍地・マイナンバー・住民票コード省略のもの)/写真付公的証明書(運転免許証、パスポート等) 収入関係書類 源泉徴収票(直近年度分)/確定申告書類(直近3年度分) ※確定申告している場合 | 個人事業主 担保物件関係書類 不動産の登記事項証明書(土地・建物)/公図・地積測量図・建物図面 申込者関係書類 住民票の写し[世帯全員](本籍地・マイナンバー・住民票コード省略のもの)/写真付公的証明書(運転免許証、パスポート等) 収入関係書類 確定申告書類(直近3年度分) 法人 担保物件関係書類 不動産の登記事項証明書(土地・建物)/公図・地積測量図・建物図面 申込者関係書類 代表者の住民票の写し[世帯全員](本籍地・マイナンバー・住民票コード省略のもの)/代表者の写真付公的証明書(運転免許証、パスポート等) 収入関係書類 確定申告書類・決算書(直近3年度分) | 個人・個人事業主 担保物件関係書類 不動産の登記事項証明書(土地・建物)/公図・地積測量図・建物図面 申込者関係書類 住民票の写し[世帯全員](本籍地・マイナンバー・住民票コード省略のもの)/写真付公的証明書(運転免許証、パスポート等) 収入関係書類 源泉徴収票(直近年度分)/確定申告書類(直近3年度分) 法人 担保物件関係書類 不動産の登記事項証明書(土地・建物)/公図・地積測量図・建物図面 申込者関係書類 代表者の住民票の写し[世帯全員](本籍地・マイナンバー・住民票コード省略のもの)/代表者の写真付公的証明書(運転免許証、パスポート等) 収入関係書類 確定申告書類・決算書(直近3年度分) | 個人・個人事業主 担保物件関係書類 不動産の登記事項証明書(土地・建物)/公図・地積測量図・建物図面 申込者関係書類 住民票の写し[世帯全員](本籍地・マイナンバー・住民票コード省略のもの)/写真付公的証明書(運転免許証、パスポート等) 収入関係書類 源泉徴収票(直近年度分)/確定申告書類(直近3年度分) 法人 担保物件関係書類 不動産の登記事項証明書(土地・建物)/公図・地積測量図・建物図面 申込者関係書類 代表者の住民票の写し[世帯全員](本籍地・マイナンバー・住民票コード省略のもの)/代表者の写真付公的証明書(運転免許証、パスポート等) 収入関係書類 確定申告書類・決算書(直近3年度分) |
申込可能年齢
| 不動産担保ローン名 | L&Fアセットファイナンス/不動産活用ローン(フリーコース) | L&Fアセットファイナンス/不動産活用ローン(ビジネスコース) | L&Fアセットファイナンス/【不動産担保型】L&Fカードローン | L&Fアセットファイナンス/不動産売却つなぎローン |
| 申込み可能年齢 | 20歳~69歳 | 20歳~69歳 | 20歳~69歳 | 20歳~69歳 |
申込可能エリア
| 不動産担保ローン名 | L&Fアセットファイナンス/不動産活用ローン(フリーコース) | L&Fアセットファイナンス/不動産活用ローン(ビジネスコース) | L&Fアセットファイナンス/【不動産担保型】L&Fカードローン | L&Fアセットファイナンス/不動産売却つなぎローン |
| 申込み可能エリア | 全国 | 全国 | 全国 | 全国 |
不動産活用ローン 返済方法
| 不動産担保ローン名 | L&Fアセットファイナンス/不動産活用ローン(フリーコース) | L&Fアセットファイナンス/不動産活用ローン(ビジネスコース) | L&Fアセットファイナンス/【不動産担保型】L&Fカードローン | L&Fアセットファイナンス/不動産売却つなぎローン |
| 最長返済期間 | 420ヶ月 | 420ヶ月 | 36ヶ月 | 12ヶ月 |
| 遅延損害金(年率) | 19.50% | 19.50% | 19.50% | 19.50% |
| 返済方式 | 元利均等返済/元金均等返済 | 元利均等返済/元金均等返済 | 元金自由返済方式 | 期限一括返済 |
よくある質問
三井住友トラストL&Fはなくなったのですか
会社がなくなったのではなく、商号が変わりました。沿革によると2025年4月に株式会社L&Fアセットファイナンスへ商号変更しています。2012年4月から2025年3月までが三井住友トラスト・ローン&ファイナンス株式会社という名前でした。
三井住友信託銀行の子会社ではないのですか
会社概要の主要株主は、横浜フィナンシャルグループ85%、三井住友信託銀行15%です。沿革には、コンコルディア・フィナンシャルグループ(2025年10月1日付で横浜フィナンシャルグループへ商号変更)と三井住友信託銀行による共同出資体制へ移行したと記載されています。
金利はいくらですか
不動産活用ローンの適用年率は変動金利型で3.89%〜8.05%です(2026年10月1日現在)。短期プライムレート年率2.375%に1.515%〜5.675%を上乗せする形で、借入後は年2回見直されます。手数料まで含めた実質年率は15.00%以下と表示されています。
いくらから借りられますか
融資額は300万円〜10億円です。返済期間は1年超〜35年以内、返済回数は13回〜420回です。
保証人は必要ですか
連帯保証人は原則不要とされています。ただし審査結果によっては求められる場合があると注記されています。担保は原則として不動産への第一順位の抵当権設定です。
この記事で確認した一次情報(いずれも2026年9月28日に表示を確認)
- 株式会社L&Fアセットファイナンス「企業情報」
https://www.lfaf.jp/corporate/(商号、本店、代表者、貸金業登録番号と有効期間、加盟団体、資本金、主要株主、格付、従業員数、営業拠点) - 株式会社L&Fアセットファイナンス「沿革」
https://www.lfaf.jp/corporate/history.html(2010年9月の設立、2012年4月と2025年4月の商号変更、共同出資体制への移行) - 株式会社L&Fアセットファイナンス「不動産担保ローン」
https://www.lfaf.jp/realestateloan/(不動産活用ローンのご融資条件、必要書類。2026年4月1日現在の表示)
L&Fアセットファイナンス不動産担保ローン

良い点
- 横浜フィナンシャルグループの一員という信頼性
- 変動金利を採用して低金利を実現
- 最高10億円の借入ができる
- 不動産担保カードローンもある
- 不動産担保ローンのバリエーションが豊富
悪い点
- 融資まで最短1週間がかかる
- 原則、抵当順位1位での融資
- 審査が厳しい
- 早期完済時には返済元金の3.0%の違約金が発生する
- 3期分の決算書が必要


 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング
金利の低さ
3
知名度や安心感
6
融資までのスピード
8
審査の通りやすさ
6
限度額の大きさ
9
6.4点/10点
満足
職種:会社員・団体職員
不動産担保ローン資金使途:投資資金
不動産担保ローン利用額/限度額:400万円~500万円未満
担保不動産の所有者:自分
不動産担保ローン返済期間:20年~30年未満
この不動産担保ローンを選んだ理由
利用限度額の大きさ
知名度
選択した不動産担保ローンを利用していて良かった点・満足しているところ
不動産担保ローンを利用して良かった点に関しては、返済期間を長くできたことです。そうすることの不動産賃貸業の利点としてはキャッシュが貯まりやすくなります。最初のステージではキャッシュを貯めることが物件を増やせるポイントになりますので、返済期間がないことはとてもありがたいです。当然キャッシュが貯まってこれば物件を広げてから繰り上げ返済や他社への借り換え等を検討できるので、対処法は様々ございます。また、団体信用生命保険への加入を選択することができますので、仮に私が不治の病や交通事故等で早期に亡くなったとしてもが私の妻や子供にローンを残すことなく資産を残せるので、その点に関しても大変安心できるポイントになりました。
選択した不動産担保ローンを利用していて悪かった点・不満
不動産担保ローンを利用して悪かった点に関しては、三井住友トラスト・ローン&ファイナンス限定の話になってしまいますが、返済期間が長い分金利分の返済が多くなってしまうことです。物件を増やしてキャッシュを貯めなければならない局面に於いては仕方のないことなのですが、気持ちはよくないことが事実です。当然キャッシュが貯まってこれば物件を広げてから繰り上げ返済や他社への借り換え等を検討できるので、対処法は様々ございます。また、もしも世界情勢の変化で金利が急上昇してしまう局面や賃貸業が不振になってしまって不動産担保ローンを返済できなくなってしまうと現在担保にしている自宅を売り払わなければならないので、そこはリスクがございます。