不動産担保ローンでオーバーローンを賢く活用・回避する方法|発生原因からリスク・対処法まで徹底解説
1. 不動産担保ローンにおける「オーバーローン」とは?発生原因と定義を徹底解説 読者の皆様、こんにちは。不動産担保ローンやオーバーローンについて、専門的な知識を分かりやすくお伝えするべく、この記事を執筆しています。不動産...
 不動産担保ローン審査
1. 不動産担保ローンにおける「オーバーローン」とは?発生原因と定義を徹底解説 読者の皆様、こんにちは。不動産担保ローンやオーバーローンについて、専門的な知識を分かりやすくお伝えするべく、この記事を執筆しています。不動産...
 不動産担保ローン審査
不動産担保ローンが通りやすいと言われる理由 不動産担保ローンが「通りやすい」と言われる背景には、金融機関の審査方法や仕組みに特徴があります。特に法人経営者や財務担当者にとっては、銀行融資と比較した際の柔軟さが資金調達の選...
 不動産担保ローン審査
借地権とは何かを正しく理解する 借地権の基本的な仕組み 借地権とは、土地の所有者(地主)から土地を借りて、その土地に建物を建て利用するための権利を指します。借地人は地主に対して地代を支払う義務を負い、その見返りとして契約...
 不動産担保ローン審査
不動産担保ローンとは?仕組みと他ローンとの違い 不動産担保ローンとは、土地や建物といった不動産を担保に提供することで融資を受けられるローンの一種です。担保が設定される分、無担保ローンに比べて金利が低く、大口の融資にも対応...
 不動産担保ローン審査
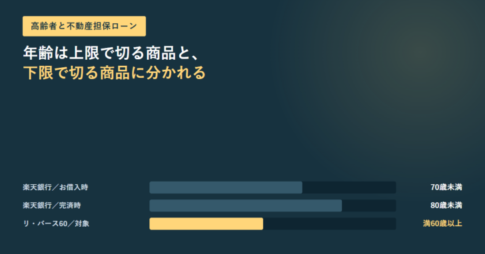
不動産担保ローンの年齢制限は商品ごとに公表されており、上限で切るものと下限で切るものに分かれます。楽天銀行はお借入時年齢が満20歳以上70歳未満、完済時年齢が満80歳未満。住宅金融支援機構の【リ・バース60】は逆に借入申込日現在で満60歳以上が対象で、融資限度額は担保評価額の50%または60%、返済負担率は年収400万円未満で30%以下です。年齢を公表していないノンバンクの扱いまで、各社の公表資料で確認しました。
 不動産担保ローン審査
不動産担保ローンとは?基本のしくみと仕組み 不動産担保ローンとは、自宅や土地、マンションといった不動産を担保にして融資を受けるローンのことです。借りたお金が返済できない場合、金融機関はその不動産を処分して回収することがで...
 不動産担保ローン審査
不動産担保ローンの審査で年収はどのように影響するのか? 年収が審査に与える影響 不動産担保ローンの審査では、年収が重要な判断基準の一つとなります。借入希望額に対して十分な返済能力があるかを判断するため、金融機関は年収と既...
 不動産担保ローン審査
不動産担保ローンの審査に落ちる主な理由 1. 担保となる不動産の評価額が低い 不動産担保ローンでは、担保となる不動産の評価額が融資額の大きな決定要因となる。以下のような要素が評価額の低下につながる。 不動産の評価額が低い...
 不動産担保ローン審査
不動産を担保にお金を借りる際、多くの人が気にするのが「審査の通りやすさ」です。不動産担保ローンは、無担保ローンに比べて審査が通りやすいと言われますが、それでも金融機関によって基準は異なります。「審査が甘い」と言われる不動...
 不動産担保ローン審査
不動産担保ローンが断られる主な理由 信用情報の問題 金融機関は借入申込者の信用情報を厳密に審査します。過去の返済遅延や債務整理、クレジットカードの支払い遅れなどが信用情報に記録されている場合、審査にマイナスの影響を与える...
 不動産担保ローン審査
不動産担保ローンの仮審査とは? 不動産担保ローンの仮審査は、正式な申し込みに進む前の事前チェックの役割を果たします。仮審査の目的は、ローンを希望する方が融資を受けられるかどうか、またどのくらいの金額が借りられるかを事前に...
不動産担保ローン審査債務整理中に不動産担保ローンは利用できるのか? 債務整理中に不動産担保ローンを利用できるかどうかは、多くの要因によって異なります。まず、債務整理自体が「返済能力に問題がある」ことを示しているため、通常のローン審査に比べて...
 不動産担保ローン審査
2026年10月16日にe-Gov法令検索で条文を確認。定期借地権は3類型あり、一般定期借地権(22条)は存続期間50年以上で特約は書面または電磁的記録、事業用定期借地権等(23条)は10年以上50年未満で契約は公正証書によらなければならず、建物譲渡特約付借地権(24条)は設定後30年以上を経過した日に建物を地主へ相当の対価で譲渡します。いずれも契約の更新と建物の築造による存続期間の延長がなく、13条の建物買取請求をしないこととする旨を定められます。期間満了で建物を壊して土地を返すのが原則のため、担保としての価値は残存期間で頭打ちになります。賃借権には抵当権を設定できず、建物に設定した抵当権の従たる権利として借地権が付いてくる点も確認が要ります。
 不動産担保ローン審査
はじめに:不動産担保ローンの審査期間の重要性 不動産担保ローンを利用する際、審査期間は資金調達計画の成否を左右する重要な要素です。急な資金ニーズが発生した場合、審査が完了するまでの時間が、融資の成否に直結するケースも少な...
 不動産担保ローン審査
無職で不動産担保ローンの利用は可能か? 無職の状態でも不動産担保ローンを利用することは可能です。不動産担保ローンは、一般的なローンのように収入を重視した審査ではなく、不動産の価値に着目した審査が行われます。通常のローンで...
 不動産担保ローン審査
無職の状態でも利用可能な不動産担保ローンの条件やリスク、活用方法について詳しく解説します。法人の信用力が不足している場合や、法人名義での借り入れが難しい状況でも、個人の不動産を活用することで緊急の資金調達が可能となります...
 不動産担保ローンランキング
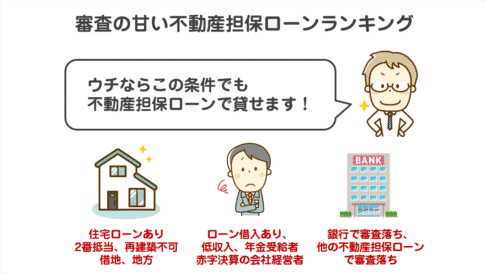
不動産担保ローンを借りようとしても、審査に通らなければ借りることはできません。今回は、審査の甘い不動産担保ローンをランキング形式で紹介しています。 不動産担保ローンの審査の甘い条件 条件その1.高金利の不動産担保ローンは...
 不動産担保ローン審査
資金が必要な方にとってみれば「審査期間の長さ」というのは、重要な問題になってきます。実際に不動産担保ローンの審査期間はどのくらいかかるのか?実体験も踏まえて解説します。 不動産担保ローンの審査期間とは? 不動産担保ローン...
 不動産担保ローン審査
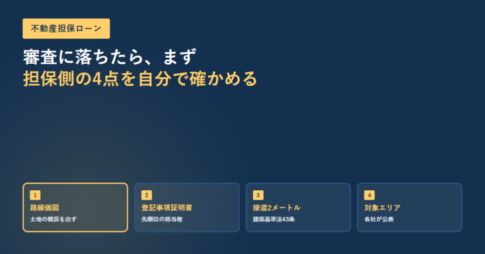
2026年11月4日にe-Gov法令検索の建築基準法、国税庁の路線価図・評価倍率表、全国銀行個人信用情報センターとCICの開示案内で確認。審査に落ちる原因は担保の評価と申込人の信用の2系統に分かれ、このうち担保側は自分で確かめられる。国税庁の路線価図は令和8年分が公開されており、令和8年1月1日から12月31日までの相続・遺贈・贈与に適用される基準として土地の価格の目安がわかる。登記事項証明書の乙区で先順位の抵当権が残っていないかを確認し、建築基準法第43条第1項が求める「道路に2メートル以上接する」条件を満たすかを測る。第2項には幅員4メートル以上の道に2メートル以上接するなどの例外があるが、該当するかは特定行政庁の判断。信用情報は本人開示で確認できるが、全国銀行個人信用情報センターは「本人開示は金融機関における審査結果の理由を特定するものではありません」と明記しており、落ちた理由そのものは分からない。インターネット開示の手数料は800円。
 不動産担保ローン審査
不動産を担保とする貸付けは、日本貸金業協会の説明で総量規制の「除外貸付け」に挙げられています。年収の3分の1という枠の計算から外れるため、他社借入れが多い人でも機械的には断られません。ただし緩むのはそこだけで、担保の評価と返済能力の確認は残ります。条件の緩さをうたう案内の見分け方、担保余力の出し方、断られたときに変えられる4つの要素を整理しました。
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング