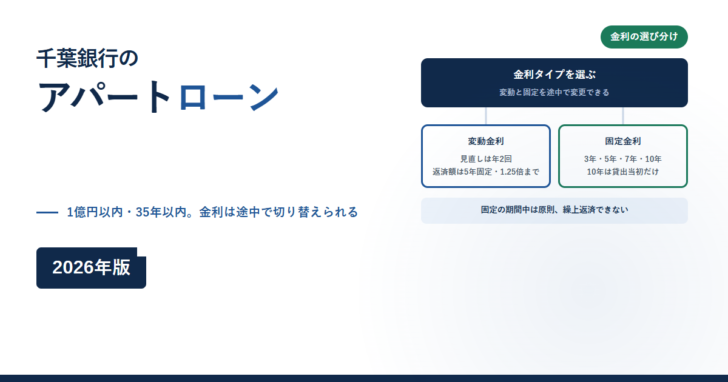
千葉銀行の「金利選択型アパートローン」は、賃貸物件の新築・購入・増改築に使えるローンです。借入金額は1億円以内、期間は1年以上35年以内。変動金利と固定金利を途中で切り替えられるところが商品名の由来です。
見落としやすいのは、申込める人の条件に「複数の賃貸用不動産を所有していない方」が入っていることと、保証料が借入100万円あたりで表になっていることです。2026年11月14日に千葉銀行の商品概要を開いて確かめました。
借りられる額と期間
| 項目 | 内容 |
|---|---|
| お借入金額 | 1億円以内 |
| お借入単位 | 10万円単位 |
| お借入期間 | 1年以上35年以内(1年単位、分割貸出期間・元金据置期間を含む) |
| 金利 | 変動金利または固定金利(適用期間3年、5年、7年、10年)から選択 |
| 保証 | ちばぎん保証株式会社の保証(保証料が別途必要) |
| 担保 | 原則として融資対象物件。ちばぎん保証株式会社が第1順位の抵当権を設定登記 |
| 団体信用生命保険 | 希望により加入。保険料は銀行が負担 |
商品概要には「団体信用生命保険を付保する場合は、最終返済時の年齢は満75歳未満とします」という注記も付いています。団信を付けると、期間の上限が35年ではなく年齢で決まります。
申込める人の4条件
「ご利用いただける方」は、次の条件をすべて満たす個人とされています。
千葉銀行が挙げている4条件
- 貸出時の年齢が満18歳以上の方(団体信用生命保険を付保する場合は満18歳以上満70歳未満)。
- 原則として安定した収入がある方。
- ちばぎん保証株式会社の保証を受けられる方。
- 複数の賃貸用不動産を所有していない方(今回の借入れで購入する賃貸用不動産も含む)。
4つめの注記が重要です。「複数の賃貸用不動産を所有していない方」の判定には、今回の借入れで購入する物件も含まれます。すでに1件持っている人が2件目を買うなら、この商品の対象から外れる読み方になります。すでに賃貸物件を持っているかどうかを、申込みの前に整理しておく必要があります。
固定金利は4つの期間から選ぶ
ページの特長には「固定金利の期間は3年・5年・10年のいずれかとなります」とありますが、商品概要の「利率」の欄には「変動金利または固定金利(適用期間3年、5年、7年、10年)よりご選択いただけます」と書かれています。あわせて「ただし、適用期間10年の固定金利は貸出当初に限りご選択いただけます」という条件が付いています。
特長の3区分と商品概要の4区分で記載が分かれています。7年を選べるかどうかは、申込みの前に窓口で確かめてください。
金利の切り替えで決まっている3つのこと
変動→固定
毎月の約定返済日にいつでも変更できる
変動金利から固定金利(3年、5年、7年)への変更は、毎月の約定返済日にいつでもできるとされています。ただし条件変更手数料が別途必要です。
固定の満了時
申し出がなければ変動に戻る
固定金利を再度選択する旨の申し出がない場合、変動金利を選択したものとして、直前の4月1日または10月1日のローン基準金利を指標とする利率が翌日から適用されます。
10年固定
貸出当初だけ
適用期間10年の固定金利は、貸出当初に限り選択できるとされています。途中から10年固定へ移ることはできません。
変動金利の見直しは年2回
変動金利を選んだ場合、「毎年4月1日、10月1日のローン基準金利を指標とする利率変更方法により、年2回、6月、12月の約定返済日の翌日から適用利率が変動します」とされています。
返済額のほうは別の決まりです。「ご選択時の適用利率により計算した返済額を5年間は変更しません」「以後5年毎に新利率により返済額を再計算のうえ変更します(従前の返済額の1.25倍を上限とします)」と書かれています。利率は半年ごとに動いても、返済額は5年ごとにしか変わらず、変わるときも前の1.25倍が上限です。
この5年ルールと1.25倍ルールは住宅ローンでもよく見る仕組みです。金利が上がった場合、返済額に反映されない分は元金の減りが遅くなる形で後ろに回ります。アパートローンの比較でも、この点は確認する項目です。
保証料は100万円あたりの表で決まる
| ご利用期間 | 保証料金額 | 3,000万円を借りた場合の試算 |
|---|---|---|
| 5年 | 4,580円 | 137,400円 |
| 10年 | 8,544円 | 256,320円 |
| 15年 | 11,982円 | 359,460円 |
| 20年 | 14,834円 | 445,020円 |
| 25年 | 17,254円 | 517,620円 |
| 30年 | 19,137円 | 574,110円 |
| 35年 | 20,688円 | 620,640円 |
右端の列は、公表されている100万円あたりの金額を30倍した当サイトの試算です。千葉銀行が示した数値ではありません。
期間が7倍(5年→35年)になっても保証料は4.5倍にしかなりません。期間を延ばすほど1年あたりの保証料は下がる形です。一方で利息の総額は期間に応じて増えるため、保証料だけで期間を決める判断にはなりません。
事務手数料は借入額で2段階
| 場面 | 手数料(消費税込) |
|---|---|
| 保証会社事務取扱手数料(500万円以下) | 33,000円 |
| 保証会社事務取扱手数料(500万円超) | 55,000円 |
| 条件変更手数料 | 33,000円 |
| 一部繰上返済手数料 | 33,000円 |
| 全額繰上返済手数料 | 33,000円 |
| 保証料返還事務手数料(一部繰上返済) | 5,500円 |
| 保証料返還事務手数料(全額繰上返済) | 11,000円 |
| 保証料返還事務手数料(内入れを伴わない期間短縮) | 3,300円 |
繰上返済すると保証料の一部が戻りますが、戻すための事務手数料がかかります。一部繰上返済なら繰上返済手数料33,000円と返還事務手数料5,500円で、合わせて38,500円です。小口の繰上返済を何度も行うと、手数料が効いてきます。
固定金利の期間中は原則として繰上返済できない
繰上返済の取扱いには「固定金利期間中の全額または一部の繰上返済は原則としてできません」と書かれています。手数料の表も「変動金利期間中」と「固定金利期間終了時」の2列で、固定金利の途中という列がありません。
売却や借換えを視野に入れるなら、固定金利の期間をどう設定するかが効いてきます。10年固定を貸出当初に選ぶと、その10年間は原則として繰上返済できない読み方になります。
分割で借りられる
新築の場合に使える仕組みとして、分割貸出が定められています。商品概要の注記は次のとおりです。
分割借入の条件
- 分割借入期間は1年以内で、分割回数は3回以内とし、その間は元金返済を据え置く。
- 最終回分割借入を除く第1回・第2回分割借入の総額は、土地の担保価格以内とする。
- 最終回分割借入後、第1回元利金返済日までの期間は1カ月超とする。
- 分割借入期間中は変動金利とする。
元金据置も可能で、一括借入の場合は借入日から6か月以内(1か月単位)、分割借入の場合は最終借入日から6か月以内(1か月単位)かつ分割借入期間を含め1年以内とされています。建物が完成して家賃が入り始めるまでの期間を、元金の返済なしで渡せる設計です。
保証人が別に要る3つの場合
保証はちばぎん保証株式会社が付きますが、それとは別に保証人が必要になる場合が3つ挙げられています。所得合算をする場合はその方がちばぎん保証に対して連帯保証人となり、物件を共有または別途に担保提供する場合はその方が物上保証人となります。団体信用生命保険を付保しない場合は、必要に応じて銀行および保証会社に対し法定相続人1名以上を連帯保証人とします。
また、敷地に抵当権を設定しない場合などには、建物に長期火災保険を付保し、保険金請求権にちばぎん保証を質権者とする第1順位の質権を設定するとされています。抵当権と火災保険の関係は抵当権設定の費用でも扱っています。
利息の計算方法も書かれている
利息は「付利単位を1円、1年を12カ月とした月割により計算」するとされ、例外として1年を365日とした日割になる場合が3つ挙げられています。借入日から第1回返済日までの期間が1カ月未満の場合の約定利息、繰上返済の場合の未払利息、遅延損害金です。
月割か日割かは、端数の出方に関わります。初回の返済までが1か月未満になる契約では、日割で計算されます。
この記事で確認できなかったこと
- 適用金利。商品概要は「お借入時の当行所定の利率」とし、具体的な数値は金利一覧のページへ誘導している
- 固定金利の期間が3区分(3年・5年・10年)なのか4区分(3年・5年・7年・10年)なのか。ページ内で記載が分かれている
- 「複数の賃貸用不動産を所有していない方」の判定基準。区分所有や共有持分をどう数えるかは書かれていない
- 遅延損害金の率
- 審査にかかる期間
よくある質問
いくらまで借りられますか。
お借入金額は1億円以内、お借入単位は10万円単位です。期間は1年以上35年以内(分割貸出期間・元金据置期間を含む)です。
すでにアパートを持っていても申し込めますか。
商品概要の「ご利用いただける方」には「複数の賃貸用不動産を所有していない方」とあり、今回の借入れで購入する賃貸用不動産も含めて判定すると注記されています。
保証料はいくらですか。
借入金額100万円あたりで、5年4,580円、10年8,544円、20年14,834円、35年20,688円と公表されています。別に保証会社事務取扱手数料が、500万円以下で33,000円、500万円超で55,000円かかります。
途中で金利タイプを変えられますか。
変動金利から固定金利(3年、5年、7年)へは毎月の約定返済日に変更できるとされています。条件変更手数料33,000円が別途必要です。適用期間10年の固定金利は貸出当初に限られます。
繰上返済できますか。
変動金利期間中と固定金利期間終了時にできます。固定金利期間中の繰上返済は原則としてできません。手数料は一部・全額とも33,000円です。
団信は必須ですか。
「お客さまのご希望により」加入する形で、保険料は銀行が負担するとされています。付保する場合は貸出時の年齢が満18歳以上満70歳未満、最終返済時の年齢が満75歳未満という条件が付きます。
出典
- 千葉銀行「金利選択型アパートローン」商品概要(2026年11月14日確認)
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング