アイアイ個人向け不動産担保ローン
アイアイ個人向け不動産担保ローンとは
 アイアイ個人向け不動産担保ローンは、株式会社ユニバーサルコーポレーションが提供している法人・個人向けの不動産担保ローンです。株式会社つばさコーポレーションは事業者向け、不動産業者向け、不動産購入者向け、借り換え向け、つなぎ資金、個人向け不動産担保ローンと不動産担保ローン専門のノンバンクとして幅広い商品を取り揃えています。
個人の方は、事業性資金を除いてプライベート資金に自由に利用することができます。借り換え利用・おまとめ利用も可能です。
アイアイ個人向け不動産担保ローンの大きな特徴は「上限金利が9.85%と低金利の不動産担保ローン」「最長35年(420回)の返済期間」「最高5億円までの融資が可能」「審査時間は最短3時間でお振込みまで最短10分」「全国対応可能」「抵当順位不問」「家族や親族所有の不動産でも融資可能」という点が挙げられます。
不動産担保ローン専門の事業者なので、専門スタッフが不動産の実地調査・評価してくれます。不動産担保の評価ノウハウや実績も多い為、比較的高い査定が期待できます。
アイアイ個人向け不動産担保ローン商品概要
| 金融機関名 | 株式会社ユニバーサルコーポレーション |
| 本社所在地 | 東京都 |
| プラン名 | 個人向け不動産担保ローン |
| 下限金利 | 4.00% |
| 上限金利 | 12.00% |
| 事務手数料(税込) | - |
| 融資金額最大 | 1,000万円 |
| 個人利用 | ○ |
| 事業性資金利用 | - |
| おまとめ・借り換え利用 | ○ |
| 融資スピード | 最短即日 |
| 最長返済期間 | 420ヶ月 |
| 申込み可能エリア | 全国 |
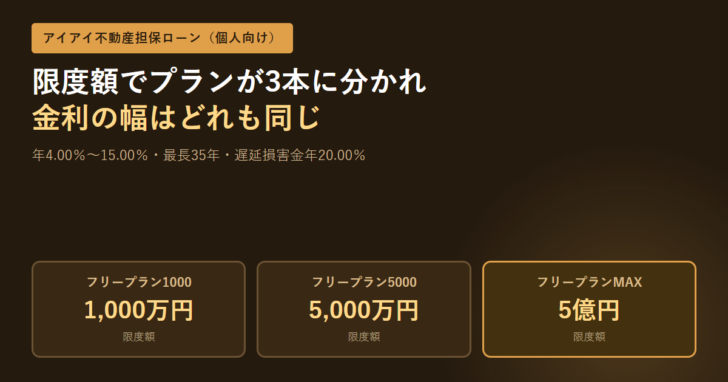
個人向けは限度額だけが違う3プラン。金利の幅は3本とも同じ
ユニバーサルコーポレーションの「アイアイ不動産担保ローン」で個人が申し込める商品は、公式サイトの商品紹介に並んでいるフリープラン1000・フリープラン5000・フリープランMAXの3本です。名前のうしろの数字は限度額を指していて、1000は1,000万円、5000は5,000万円、MAXは5億円までとなっています。
3本の貸付条件ページを並べて読むと、違っているのは限度額と、公式が挙げている資金使途の例だけでした。金利・返済期間・返済方式・返済回数・遅延損害金・保証人・担保は、3本とも同じ表記です。「どのプランを選ぶと金利が下がるのか」という比べ方は、この商品には当てはまりません。
| 項目 | フリープラン1000 | フリープラン5000 | フリープランMAX |
|---|---|---|---|
| 限度額 | 最高1,000万円 | 最高5,000万円 | 最高5億円 |
| 金利 | 年4.00%〜15.00% | 年4.00%〜15.00% | 年4.00%〜15.00% |
| 返済期間 | 最長35年以内 | 最長35年以内 | 最長35年以内 |
| 返済回数 | 最長420回 | 最長420回 | 最長420回 |
| 遅延損害金 | 年20.00% | 年20.00% | 年20.00% |
| 事業性資金 | 個人事業主の事業性資金まで | 個人事業主の事業性資金まで | 個人事業主・法人の事業性資金まで |
| 挙げられている使途の例 | リフォーム・住宅新築・新規開業・高額医療費・他社借換え | リフォーム・教育・納税・住宅新築・自動車購入 | リフォーム・教育・納税・住宅新築・自動車購入 |
つまり選ぶ順番は「プランを選んでから借りられる額が決まる」ではなく、必要な額が決まると、それを収める箱としてプランが決まるという向きです。法人名義で借りたい場合に個人向けの枠で受けられるのはMAXだけ、という違いもここで効いてきます。事業者向けの商品は別の枠が用意されていて、条件も別に公表されています(アイアイ事業者向け不動産担保ローン)。
公表されている貸付条件をそのまま読む
フリープランMAXの貸付条件表は次のように掲示されています。限度額の欄以外は、1000でも5000でも同じ並びです。
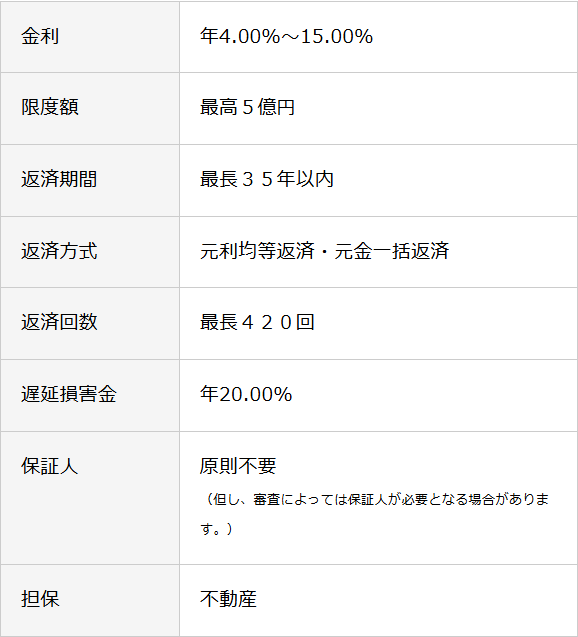
この表で見落とされやすいのが返済方式です。「元利均等返済・元金一括返済」と書かれていて、毎月の元金を減らしていく型と、期日にまとめて元金を返す型の2つが用意されています。元金一括返済は毎月の負担が利息だけになる代わりに、期日に元本がそのまま残ります。売却や借換えの見込みが立っているかどうかで、選ぶべき型が変わります。
もうひとつは保証人です。「原則不要」の下に「但し、審査によっては保証人が必要となる場合があります」という但し書きが付いています。原則不要を「必ず不要」と読み替えないほうがよい箇所です。
| 下限金利 | 4.00% |
| 上限金利 | 12.00% |
| 金利タイプ | 固定金利 |
上限の年15.00%は、利息制限法の上限と同じ水準にある
年4.00%〜15.00%という幅のうち、上限の15.00%がどういう数字なのかは法令の側から確かめられます。利息制限法1条は、元本の額に応じて利息の上限を3段階に定めています。
| 元本の額 | 条文の表記 | 年率に直すと |
|---|---|---|
| 10万円未満 | 年二割 | 年20% |
| 10万円以上100万円未満 | 年一割八分 | 年18% |
| 100万円以上 | 年一割五分 | 年15% |
不動産を担保にする借入は100万円以上になることがほとんどです。その区分の法定上限が年15%ですから、公表されている上限金利は、法律が許す上限まで使い切れる形で設定されていることになります。上限が15.00%であること自体は珍しくありませんが、「上限が低い」と読むことはできません。
遅延損害金の年20.00%も同じように確かめられます。利息制限法7条1項は、営業的金銭消費貸借の債務不履行による賠償額の予定について「その賠償額の元本に対する割合が年二割を超えるときは、その超過部分について、無効とする」と定めています。年20.00%は、この上限ちょうどの数字です。
金利の幅が広い商品で確かめること
公表されているのは幅であって、自分に適用される利率ではありません。下限の年4.00%が出る条件は公式サイトに書かれていないため、審査結果の連絡を受けた段階で、適用利率・返済方式・返済回数を契約書面で確認することになります。
「総量規制対象外」になるのは、どの不動産を担保にするかで決まる
公式サイトの各商品ページには「総量規制対象外で年収の3分の1を超える借り入れも可能」と書かれています。この根拠は貸金業法13条の2第2項にある「住宅資金貸付契約等」の定義で、実際の中身は内閣府令、つまり貸金業法施行規則10条の21に列挙されています。不動産担保ローンが関係するのは第1項第6号です。
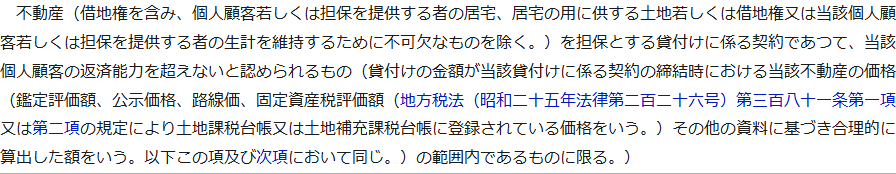
条文は「不動産(借地権を含み、個人顧客若しくは担保を提供する者の居宅、居宅の用に供する土地若しくは借地権又は当該個人顧客若しくは担保を提供する者の生計を維持するために不可欠なものを除く。)を担保とする貸付けに係る契約であつて、当該個人顧客の返済能力を超えないと認められるもの」と書いています。除外されるのは不動産担保ローン全部ではなく、担保に出す不動産から居宅と生計に不可欠なものを取り除いた範囲です。
図:施行規則10条の21第1項第6号に当てはまるかを順に見る
1
担保に出す不動産は、申込者または担保提供者の居宅・居宅の用に供する土地・その借地権にあたるか。あたるなら6号の除外には入らない。
2
その不動産は、申込者または担保提供者が生計を維持するために不可欠なものか。あたるなら6号の除外には入らない。
3
借りる金額は、契約時の不動産の価格の範囲内か。鑑定評価額・公示価格・路線価・固定資産税評価額などの資料に基づいて合理的に算出した額が基準になる。
4
その貸付けが個人顧客の返済能力を超えないと認められるか。ここまで満たしたものが6号の除外にあたる。
自宅を担保に出す場合は6号に当てはまりません。ただし、売却を予定している不動産の売却代金で返す形なら、同じ条文の第7号が別に除外を設けています。7号にも「不動産の価格の範囲内」「返済能力を超えないと認められる」という条件が付き、さらに「当該不動産を売却することにより当該個人顧客の生活に支障を来すと認められる場合を除く」という歯止めがあります。
同じ10条の21の第2項は、貸金業者に対して書類の保存も義務づけています。6号の契約なら、不動産の価格の算出根拠を記載した書面・登記事項証明書・担保権が実行されたときに不動産が売却される可能性があることへの同意書の3点です。3点目は、申込者の側から見れば「担保に出した不動産を失う可能性があることに同意した書面」にあたります。
| 区分 | 対象になる契約 | 貸金業者が保存する書類 |
|---|---|---|
| 第6号 | 居宅・生計に不可欠なものを除いた不動産を担保とし、価格の範囲内で、返済能力を超えないと認められる貸付け | 価格の算出根拠を記載した書面/登記事項証明書/売却の可能性についての同意書 |
| 第7号 | 売却予定の不動産の売却代金で弁済される貸付け。生活に支障を来す場合は除かれる | 価格の算出根拠を記載した書面/売買契約書または売買の媒介契約書 |
| 第1号 | 不動産の建設・購入・改良に必要な資金の貸付け | 売買契約書または建設工事の請負契約書など |
担保の順位そのものは総量規制とは別の論点です。公式サイトは「抵当権の順位は不問」と書いていますが、順位が後ろになるほど回収できる金額は落ちるため、条件面では不利に働きます。順位の決まり方は第二抵当権(2番抵当)の記事で扱っています。
融資可能額と、担保評価の置きどころ
個人向けの上限はフリープランMAXの5億円です。ただし上限額は「その額まで出る」という意味ではなく、担保に出す不動産の価格が天井になります。前節で見た6号の条件が、そのまま金額の上限として効いてくるためです。
| 融資金額最低 | - |
| 融資金額最大 | 1,000万円 |
| 担保掛目最大 | - |
事務手数料として公表されているもの
公式サイトの商品ページ・会社情報の貸付条件表のいずれにも、事務手数料の金額や率の記載を見つけられませんでした。登記費用や司法書士報酬についても同様で、公表された数字は確認できていません。諸費用は審査結果の連絡と契約手続きの段階で提示される前提になります。
| 事務手数料(税込) | - |
| 解約料・返済事務手数料 | - |
使える人と、資金の使いみち
使途は3プランとも自由と書かれており、他社からの借換えも例として挙がっています。担保については「自宅以外の不動産やご家族、ご親族所有の不動産でも融資可能」と掲示されていて、担保提供者が本人以外でもよいことが分かります。その場合、担保提供者にも前節の同意書が関わってきます。
| 個人利用 | ○ |
| 事業性資金利用 | - |
| おまとめ・借り換え利用 | ○ |
| 不動産担保カードローン | - |
「最短3時間」「最短10分」が指している範囲
商品ページには「審査時間は最短3時間でお振込みまで最短10分」と書かれています。一方、同じ公式サイトの「ご融資までの流れ」には、審査時間について最短で3時間〜2日程度と幅で書かれており、融資については「融資日に抵当権設定の登記が行われたのを確認し、登記と同時または登記後となります」と説明されています。
図:公式サイトが示している申込から融資までの6段階
お申込み/電話またはインターネット(パソコン・携帯・スマートフォン)から。
調査/申込時の情報と必要書類をもとに専任スタッフが調査。
ご審査/調査結果をもとに審査。最短3時間から2日程度。
審査結果のご連絡/可否と融資額を電話で連絡。
ご契約/融資日の決定と契約手続き。
ご融資/抵当権設定の登記を確認して、登記と同時または登記後に実行。
この並びを踏まえると、「最短10分」は審査と契約が済んだあとの振込にかかる時間を指していると読むのが素直です。申し込んだ当日に手元へ入るという意味ではありません。登記が挟まる以上、司法書士との日程調整や必要書類の手配が実際の日数を決めます。急ぐ場合に確かめるべきは振込の速さではなく、登記の段取りが何日で組めるかです。
| 融資スピード | 最短即日 |
担保と保証人
貸付条件表の担保欄は「不動産」、保証人欄は「原則不要(但し、審査によっては保証人が必要となる場合があります。)」です。会社情報の貸付条件表でも、貸付の種類は「証書貸付 不動産担保貸付」、担保は「不動産」と掲示されています。
| 担保 | 土地・建物に根抵当権設定 |
| 家族保有不動産の担保可否 | - |
| 保証人 | 原則不要。担保提供者の連帯保証が必要。法人の場合は法人経営者の連帯保証が必要 |
申込条件と必要書類
必要書類
| 申込必要書類 | 運転免許証/健康保険証 印鑑証明書/不動産登記簿謄本ほか |
申込可能年齢
申込可能な年齢の範囲について、公式サイトに記載を見つけられませんでした。返済期間が最長35年と長いため、完済時の年齢が審査で問われる可能性はありますが、公表された基準は確認できていません。
| 申込み可能年齢 | - |
申込可能エリア
公式サイトは北海道から沖縄県までの都道府県名を並べて「日本全国対応可能」と掲示しています。関東・首都圏を中心と書き添えている点も、そのまま掲示されている内容です。
| 申込み可能エリア | 全国 |
返済方法と、公式が示している返済例
会社情報の貸付条件表には、貸金業法にもとづく掲示として返済例が1件だけ載っています。元本300万円・年率12.00%・5年・元利均等払いで、66,751円×59回、最終回66,789円という内訳です。
| 項目 | 内容 |
|---|---|
| 元本 | 300万円 |
| 年率 | 12.00%(公表されている幅の中間より上) |
| 期間・方式 | 5年・元利均等払い |
| 毎月の返済 | 66,751円×59回/最終回66,789円 |
| 返済総額 | 4,005,098円(掲示された内訳を合計した額) |
| 元本との差 | 1,005,098円 |
300万円を5年で返すのに100万円強の差が生まれる、という桁感はここから読めます。適用利率が下がれば差は縮み、期間が延びれば差は広がります。最長35年という長さは月々の負担を軽くする方向に働きますが、同時に支払う利息の総額を押し上げる方向にも働きます。
| 最長返済期間 | 420ヶ月 |
| 遅延損害金(年率) | 20.00% |
| 返済方式 | 元利均等返済 |
貸金業者としての登録と加盟団体
会社情報に掲示されている内容は次のとおりです。会社名は株式会社ユニバーサルコーポレーション、本店所在地は東京都台東区北上野2丁目6番12号、事業内容は総合金融業、取扱商品は不動産担保ローンとなっています。
| 項目 | 掲示されている内容 |
|---|---|
| 貸金業者登録番号 | 東京都知事(10)第18000号 |
| 登録有効期間 | 令和6年8月1日〜令和9年7月31日 |
| 日本貸金業協会 | 協会員番号 第001708号 |
| 宅地建物取引業 | 国土交通大臣(2)第9596号 |
| その他の加盟 | 日本信用情報機構会員、社団法人不動産保証協会 |
登録番号のかっこ内の数字は登録の更新回数を示します。(10)は9回の更新を経ているという意味で、営業の継続年数の目安になります。登録の有無と有効期間は、金融庁の登録貸金業者情報検索サービスで申込前に照合できます。
公式サイトで確認できなかったこと
| 項目 | 状況 |
|---|---|
| 事務手数料・解約手数料 | 商品ページにも会社情報の貸付条件表にも記載を見つけられなかった |
| 下限の年4.00%が適用される条件 | 幅だけが掲示されており、条件の説明は見つけられなかった |
| 申込可能な年齢 | 記載を見つけられなかった |
| 担保掛目(評価額に対する融資割合) | 記載を見つけられなかった |
| 電話受付時間 | ページ上部の帯は9:00〜16:00、お申込み方法のページは9:00〜15:00と表示が分かれていて、どちらが最新かを確認できなかった |
確認できなかった項目は、申込前の電話か、審査結果の連絡を受けた段階で契約条件として確かめることになります。とくに諸費用は、借入額が大きいほど総額への影響が大きくなります。
よくある質問
自宅を担保にしても年収の3分の1を超えて借りられますか
施行規則10条の21第1項第6号は、居宅と居宅の用に供する土地・借地権を除外の対象から外しています。自宅そのものを担保にする場合は6号には当てはまりません。売却を予定していて売却代金で返す形であれば第7号の対象になる余地がありますが、生活に支障を来すと認められる場合は除かれます。どの号で扱われるかは申込時に確認してください。
家族名義の不動産でも申し込めますか
公式サイトは「ご家族、ご親族所有の不動産でも融資可能」と掲示しています。その場合、担保を提供する家族も条文上の「担保を提供する者」にあたり、居宅かどうかの判定や、担保権が実行された場合に売却される可能性への同意書が関わってきます。
元金一括返済を選ぶと何が変わりますか
貸付条件表には元利均等返済と元金一括返済の2方式が並んでいます。元金一括は毎月の支払いが利息だけになる一方、期日には元本がそのまま残ります。売却や借換えの時期が決まっていない状態で選ぶと、期日に資金を用意できない事態になりかねません。
申し込んだ当日に振り込まれますか
公式サイトの「ご融資までの流れ」は、融資を抵当権設定の登記と同時または登記後としています。審査時間も最短3時間から2日程度と幅で示されています。振込の速さとは別に、登記の段取りにかかる日数を見込む必要があります。
出典
- 株式会社ユニバーサルコーポレーション「個人向け不動産担保ローン フリープランMAX」
- 同「個人向け不動産担保ローン フリープラン5000」
- 同「個人向け不動産担保ローン フリープラン1000」
- 同「ご融資までの流れ」
- 同「会社情報」(貸金業者登録票・貸付条件表)
- e-Gov法令検索「貸金業法」第13条の2(過剰貸付け等の禁止)
- e-Gov法令検索「貸金業法施行規則」第10条の21(個人過剰貸付契約から除かれる契約)
- e-Gov法令検索「利息制限法」第1条・第7条
- 金融庁 登録貸金業者情報検索サービス
アイアイ個人向け不動産担保ローン

良い点
- 上限金利が9.85%と低金利の不動産担保ローン
- 最長35年(420回)の返済期間
- 最高5億円までの融資が可能
- 審査時間は最短3時間でお振込みまで最短10分
- 家族や親族所有の不動産でも融資可能
悪い点
- 担保評価額が小さいと金利は高い設定になる




 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング