【最新】不動産担保ローン金利比較!不動産担保ローンを金利で選ぶコツ5選
当然ですが、金利を重視して不動産担保ローンを選びたい方も多いようです。今回は不動産担保ローンを最新金利で比較しています。また、同時に不動産担保ローンを金利で選ぶときのコツも解説します。 不動産担保ローンの金利の仕組み 限...
 不動産担保ローン基礎知識
当然ですが、金利を重視して不動産担保ローンを選びたい方も多いようです。今回は不動産担保ローンを最新金利で比較しています。また、同時に不動産担保ローンを金利で選ぶときのコツも解説します。 不動産担保ローンの金利の仕組み 限...
 不動産担保ローン審査
不動産を担保とする貸付けは、日本貸金業協会の説明で総量規制の「除外貸付け」に挙げられています。年収の3分の1という枠の計算から外れるため、他社借入れが多い人でも機械的には断られません。ただし緩むのはそこだけで、担保の評価と返済能力の確認は残ります。条件の緩さをうたう案内の見分け方、担保余力の出し方、断られたときに変えられる4つの要素を整理しました。
 不動産担保ローン借り換え
不動産担保ローンによる借り換え、おまとめに興味があるけれども、いまいち仕組みがよくわからないという方も多いかと思います。今回は「不動産担保ローン借り換え・おまとめのメリットと注意点」について解説します。 不動産担保ローン...
 不動産担保ローン即日
「最短即日」と表示していても、即日なのは査定回答までで融資は数日後、と分けて書いている会社があります。貸金業者は貸付けの契約を結ぼうとするとき返済能力の調査を義務づけられ(貸金業法第13条)、返済能力を超える契約は締結できません(第13条の2)。抵当権は登記の前後で順位が決まるため(民法第373条)、貸し手は登記の見通しが立つまで資金を出しません。申込から実行までを6工程に分け、当日で終わる部分と、書類を先にそろえて短縮できる部分を整理しました。
 不動産担保ローン審査
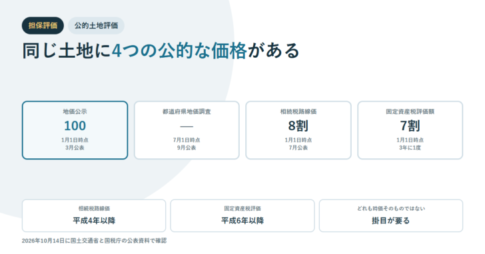
同じ土地には公的な価格が4種類あり、時点も水準も違います。国土交通省「主な公的土地評価一覧」によれば、地価公示は国土交通省土地鑑定委員会が毎年1月1日時点の価格を定めて3月に公表、都道府県地価調査は都道府県知事が毎年7月1日時点で9月公表。相続税評価(相続税路線価)は国税庁・国税局長が1月1日時点で7月公表し、評価水準は平成4年以降は地価公示の水準の8割程度。固定資産税評価額は総務省・市町村長が1月1日時点で3年に1度評価替えし、平成6年以降は地価公示の水準の7割程度です。国税庁の公表文も「地価公示価格等を基にした価格の80%程度を目途に定めています」と明記しています。路線価地域は路線価方式、倍率地域は倍率方式で評価し、倍率方式では固定資産税評価額が出発点になります。どれも担保評価そのものではなく、貸す側は処分までの時間と費用を見込んだ掛目を当てます。2026年10月14日に国土交通省と国税庁の公表資料で確認しました。
 不動産担保ローン基礎知識
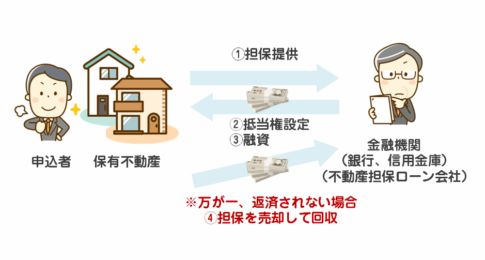
不動産担保ローンという法律用語はなく、実体は貸付けの担保として不動産に抵当権または根抵当権を設定する取引です。民法369条1項は抵当権者を「債務者又は第三者が占有を移転しないで債務の担保に供した不動産について、他の債権者に先立って自己の債権の弁済を受ける権利を有する」者と定義しており、担保に入れた建物に住み続けられる理由も、金利が無担保より低くなる理由もここにあります。370条は「抵当地の上に存する建物を除き」として土地と建物を別に扱い、その結果として388条の法定地上権が用意されています。売却しても足りなかった分は394条により他の財産から回収されます。掛目の考え方と、日本銀行の統計で市場を確かめる方法まで整理しました。
 不動産担保ローン評判
ジェイ・エフ・シー事業者向け不動産担保ローンメリット 不動産担保ローン専業で20年の事業歴 金利は5.86%~15.0%の不動産担保ローン 最高5億円までの融資が可能 最短3日融資 訪問対応も可能 全国対応 抵当順位不問...
 不動産担保ローン評判
つばさコーポレーション不動産スーパーサポートローンメリット 個人・法人が利用可能 不動産担保ローン専門の会社 最長30年(360回)の返済期間 第2順位以下での融資も可能 借り換え、おまとめ利用もできる 上限金利は低めの...
 不動産担保ローン比較
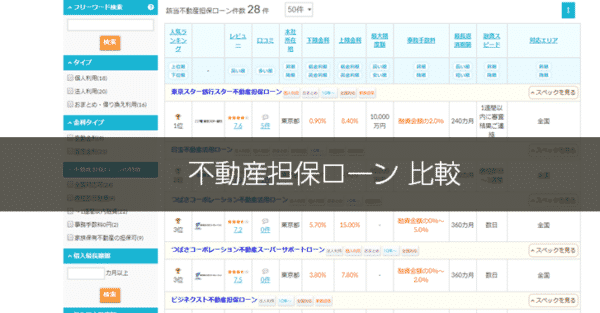
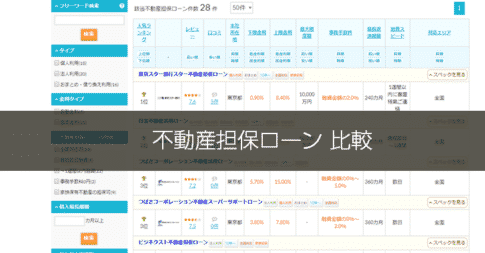
不動産担保ローンを金利、限度額、融資スピード、事務手数料、毎月の返済額、人気ランキング、担保、口コミ評判等の項目で比較しています。 上の表は、どの列から見ると迷わないか 不動産担保ローンの比較表には、金利・限度額・融資ス...
 不動産担保ローンランキング
不動産担保ローンを比較するときに気になるのは「金利」「審査」「掛け目」「即日融資」「事務手続」「借入可能額」「金融機関の信頼性」など様々な要素がありますが・・・ 不動産担保ローンを検討している方が知りたいことは というこ...
 不動産担保ローン評判
日宝不動産活用ローンメリット 法人・個人が利用できる 33年の運営歴を誇る不動産担保ローン 最短即日融資が可能 上限金利が10%を切る低金利 最長30年の借入が可能 底地、借地、底地、担保提供、共有持分、再建築不可、調整...
 不動産担保ローン評判
エム・アール・エフ不動産担保ローン/オーダーメイドプランメリット 法人または個人事業主向けの不動産担保ローン 最高3億円の借入ができる 最長35年(420回)という長期返済が可能 24時間以内に仮審査回答 事務手数料が無...
 不動産担保ローン評判
AGビジネスサポート不動産担保ローンメリット AGビジネスサポート不動産担保ローンデメリット AGビジネスサポート不動産担保ローンおすすめポイント AGビジネスサポート不動産担保ローンおすすめできないポイント AGビジネ...
 不動産担保ローン評判
東京スター銀行スター不動産担保ローンの対象、融資額、最長期間、金利タイプ、事務手数料、団信、資金使途、申込時の注意点を公式情報で解説します。
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング