
不動産担保ローンの主要な種類
不動産担保ローンにはいくつかの種類があり、利用目的や返済計画に応じて最適なものを選ぶことが重要です。以下では、代表的な不動産担保ローンの種類とその特徴を紹介します。
5種類の比較
それぞれの違いを先に並べておきます。この記事の後半で1つずつ説明します。
| 種類 | 主な借り手 | 資金の使いみち | 返済期間の目安 | 審査で重く見られるもの |
|---|---|---|---|---|
| 住宅ローン(マイホームローン) | 個人 | 住宅の購入・新築 | 長期 | 借り手の収入と信用情報 |
| 事業資金ローン | 法人・個人事業主 | 設備投資・運転資金 | 比較的短期 | 事業の収益性と事業計画 |
| 借り換えローン | 既に借入がある個人・法人 | 既存ローンの借り換え | 残りの返済計画に合わせる | 既存借入の条件と返済実績 |
| リフォームローン | 個人・事業者 | 自宅や事業用不動産の改修 | 工事の規模に合わせる | 工事後の物件価値 |
| 短期不動産担保ローン | つなぎ資金が要る個人・法人 | 一時的な資金需要 | 短期 | 不動産の換金性 |
1. 住宅ローン(マイホームローン)
住宅購入の際に、不動産を担保に借り入れるためのローンです。主に個人がマイホームの購入資金として利用するもので、長期間の返済が可能で、比較的低金利である点が特徴です。固定金利や変動金利が選べ、借り入れの金額も物件価格に応じて柔軟に設定されます。
メリット:
- 金利が低い
- 長期間の返済が可能
- 借り入れ額が大きくなる
デメリット:
- 審査基準が厳しい場合がある
- ローンの返済期間が長いと総支払額が多くなる
2. 事業資金ローン
企業が事業資金を調達するために不動産を担保にするローンです。特に中小企業が設備投資や運転資金のために利用することが多く、事業計画に基づいた資金需要に対応します。借入額は不動産の価値に依存しますが、審査基準には事業の収益性が重視されます。
メリット:
- 事業拡大や新規事業の資金調達に役立つ
- 高額な借り入れが可能
デメリット:
- 事業計画の提出が必要
- 借入期間が短いことが多い
3. 借り換えローン
既存のローンをより良い条件で借り換えるために、不動産を担保にするローンです。例えば、金利が低いローンへの借り換えや、返済期間の見直しを行う際に利用されます。既存の借入れ条件が不利な場合、借り換えにより返済の負担を軽減できます。
メリット:
- 低金利での借り換えが可能
- 返済期間や条件を柔軟に調整できる
デメリット:
- 借り換え手続きに手間がかかる
- 借入額が既存のローンより大きくならないことがある
4. リフォームローン
自宅や事業用不動産のリフォーム資金を調達するためのローンです。物件の価値を向上させるリフォームに対して、不動産を担保にして借り入れを行います。リフォームの目的や規模に応じて借入額が決まり、返済期間もリフォームのスケジュールに合わせて設定されます。
メリット:
- 不動産の価値向上に繋がる
- 返済条件がリフォーム規模に応じて柔軟
デメリット:
- 物件の価値が上がらなければ借り入れ条件が厳しい
- 借入額がリフォームの規模に限られる
5. 短期不動産担保ローン
短期間での資金調達を目的としたローンです。返済期間が1年未満のケースが多く、急な資金需要や短期的な投資に対応します。金利は他のローンに比べて高めですが、手続きが早く、審査も比較的緩やかです。
メリット:
- 短期間での資金調達が可能
- 審査が迅速
デメリット:
- 金利が高い
- 返済期間が短いため、資金計画をしっかり立てる必要がある
不動産担保ローンの種類は、資金の用途や返済期間に応じて最適なものを選ぶことができます。それぞれのローンの特徴を理解し、適切な選択をすることで、資金調達をスムーズに進めることが可能です。
不動産担保ローンを選ぶ際のポイント
不動産担保ローンは、多くの種類があり、それぞれのローンには異なる特徴やメリット、デメリットがあります。ローンを選ぶ際には、以下のポイントをしっかりと把握して、適切な選択を行うことが重要です。
1. 金利の比較
不動産担保ローンには、固定金利と変動金利の2種類が存在します。固定金利は、借り入れの期間中、金利が変わらないため、毎月の返済額が一定です。これに対し、変動金利は市場金利に連動して金利が変動するため、返済額が変動します。
固定金利のメリット:
- 毎月の返済額が一定で、将来の返済計画が立てやすい。
固定金利のデメリット:
- 市場金利が低下しても、金利が下がらないため、相場が下がった際に損をする可能性がある。
変動金利のメリット:
- 市場金利が低い時には、金利が下がり、返済負担が軽減する。
変動金利のデメリット:
- 市場金利が上昇すると返済額が増える可能性があるため、長期的な返済計画を立てにくい。
| 金利タイプ | 返済額の動き | 向いている場面 | 注意点 |
|---|---|---|---|
| 固定金利 | 借入期間中は変わらない | 返済計画を確定させたいとき | 市場金利が下がっても下がらない |
| 変動金利 | 市場金利に連動して増減する | 短期で返しきる見込みがあるとき | 金利が上がると返済額が増える |
2. 借入可能額の確認
借入可能額は、担保にする不動産の評価額によって大きく異なります。一般的には、不動産の評価額の70%〜80%が借入限度額として設定されることが多いですが、ローンの種類や借り手の信用状況によっても異なります。
ポイント:
- 不動産の評価額が高いほど、借入可能額が増える傾向にありますが、借りすぎると返済に無理が生じる可能性があるため、必要額を見極めましょう。
3. 返済期間の設定
不動産担保ローンの返済期間は、短期から長期まで様々です。返済期間が長いほど、毎月の返済額は低くなりますが、総返済額は多くなります。短期間での返済は、月々の負担は大きくなるものの、利息の支払いを抑えることができます。
短期返済のメリット:
- 利息の総支払い額を抑えられる。
短期返済のデメリット:
- 毎月の返済負担が大きくなるため、計画的な資金管理が必要。
長期返済のメリット:
- 毎月の返済額が低くなるため、資金繰りが楽になる。
長期返済のデメリット:
- 総返済額が増加するため、利息の支払い負担が大きくなる。
4. 審査基準と通過率
不動産担保ローンの審査基準は、担保となる不動産の価値や、借り手の信用状況、収入、その他の負債状況によって異なります。金融機関によって審査の厳しさは異なりますが、基本的に不動産の評価額と個人の信用情報が重視されます。
ポイント:
- 自分の収入状況や負債状況をしっかりと把握し、無理のない借り入れを心がけましょう。
- 不動産の価値が審査の重要な要素となるため、あらかじめ不動産の評価を行っておくことが望ましいです。
5. ローンの利用目的に合った選択
不動産担保ローンは、住宅購入、事業資金、借り換え、リフォームなど様々な目的に応じて利用することができます。それぞれの目的に合ったローンを選ぶことで、条件や金利も異なってきます。
住宅購入のローン:
- 金利が比較的低く、長期間での返済が可能。
事業資金のローン:
- 事業計画に基づいた資金調達が可能。
借り換えローン:
- 既存のローンをより良い条件で見直すことができる。
6. 返済方法の確認
不動産担保ローンの返済方法には、元利均等返済や元金均等返済などの選択肢があります。元利均等返済は、毎月の返済額が一定ですが、初期の返済では利息の割合が多くなります。元金均等返済は、返済する元金が毎月一定であるため、早い段階で元金を減らすことができますが、初期の返済負担は大きくなります。
元利均等返済のメリット:
- 返済額が一定で、資金計画を立てやすい。
元利均等返済のデメリット:
- 初期段階では利息の支払いが多く、元金がなかなか減らない。
元金均等返済のメリット:
- 元金が早く減り、総利息額を抑えることができる。
元金均等返済のデメリット:
- 初期の返済負担が大きくなるため、資金計画が重要。
これらのポイントを押さえて不動産担保ローンを選ぶことで、返済負担を軽減し、資金調達をスムーズに進めることができます。自分のライフスタイルや経済状況に合ったローンを見つけ、無理のない返済計画を立てましょう。
借りるときにかかる費用(登録免許税)
不動産担保ローンでは、金利のほかに、担保を設定するための費用がかかります。金額が読みにくいのが登録免許税です。抵当権の設定登記にかかる登録免許税は、登録免許税法の別表第一 第一号(五)で「債権金額、極度金額又は不動産工事費用の予算金額」に対して千分の四と定められています。1,000万円を借りて同額の抵当権を設定するなら、4万円という計算です。
ただし、住宅用家屋を取得するための資金の貸付け等に係る抵当権の設定登記には軽減措置があり、国税庁のタックスアンサー No.7191(令和8年4月1日現在法令等)では、個人が令和9年3月31日までの間に住宅用家屋の新築または取得をして自己の居住の用に供した場合、1,000分の1と示されています。軽減を受けるには床面積が50平方メートル以上であることなど一定の要件を満たし、市町村等の証明書を登記申請に添付する必要があります。登記した後で証明書を出しても軽減は受けられません。
| 登記の内容 | 課税標準 | 税率 | 根拠 |
|---|---|---|---|
| 抵当権の設定登記(本則) | 債権金額・極度金額 | 1,000分の4 | 登録免許税法 別表第一 第一号(五) |
| 住宅取得資金の貸付け等に係る抵当権の設定登記 | 債権金額 | 1,000分の1(令和9年3月31日まで) | 租税特別措置法第75条 |
| 土地の所有権の移転登記(売買) | 不動産の価額 | 1,000分の20(令和11年3月31日までは1,000分の15) | 租税特別措置法第72条 |
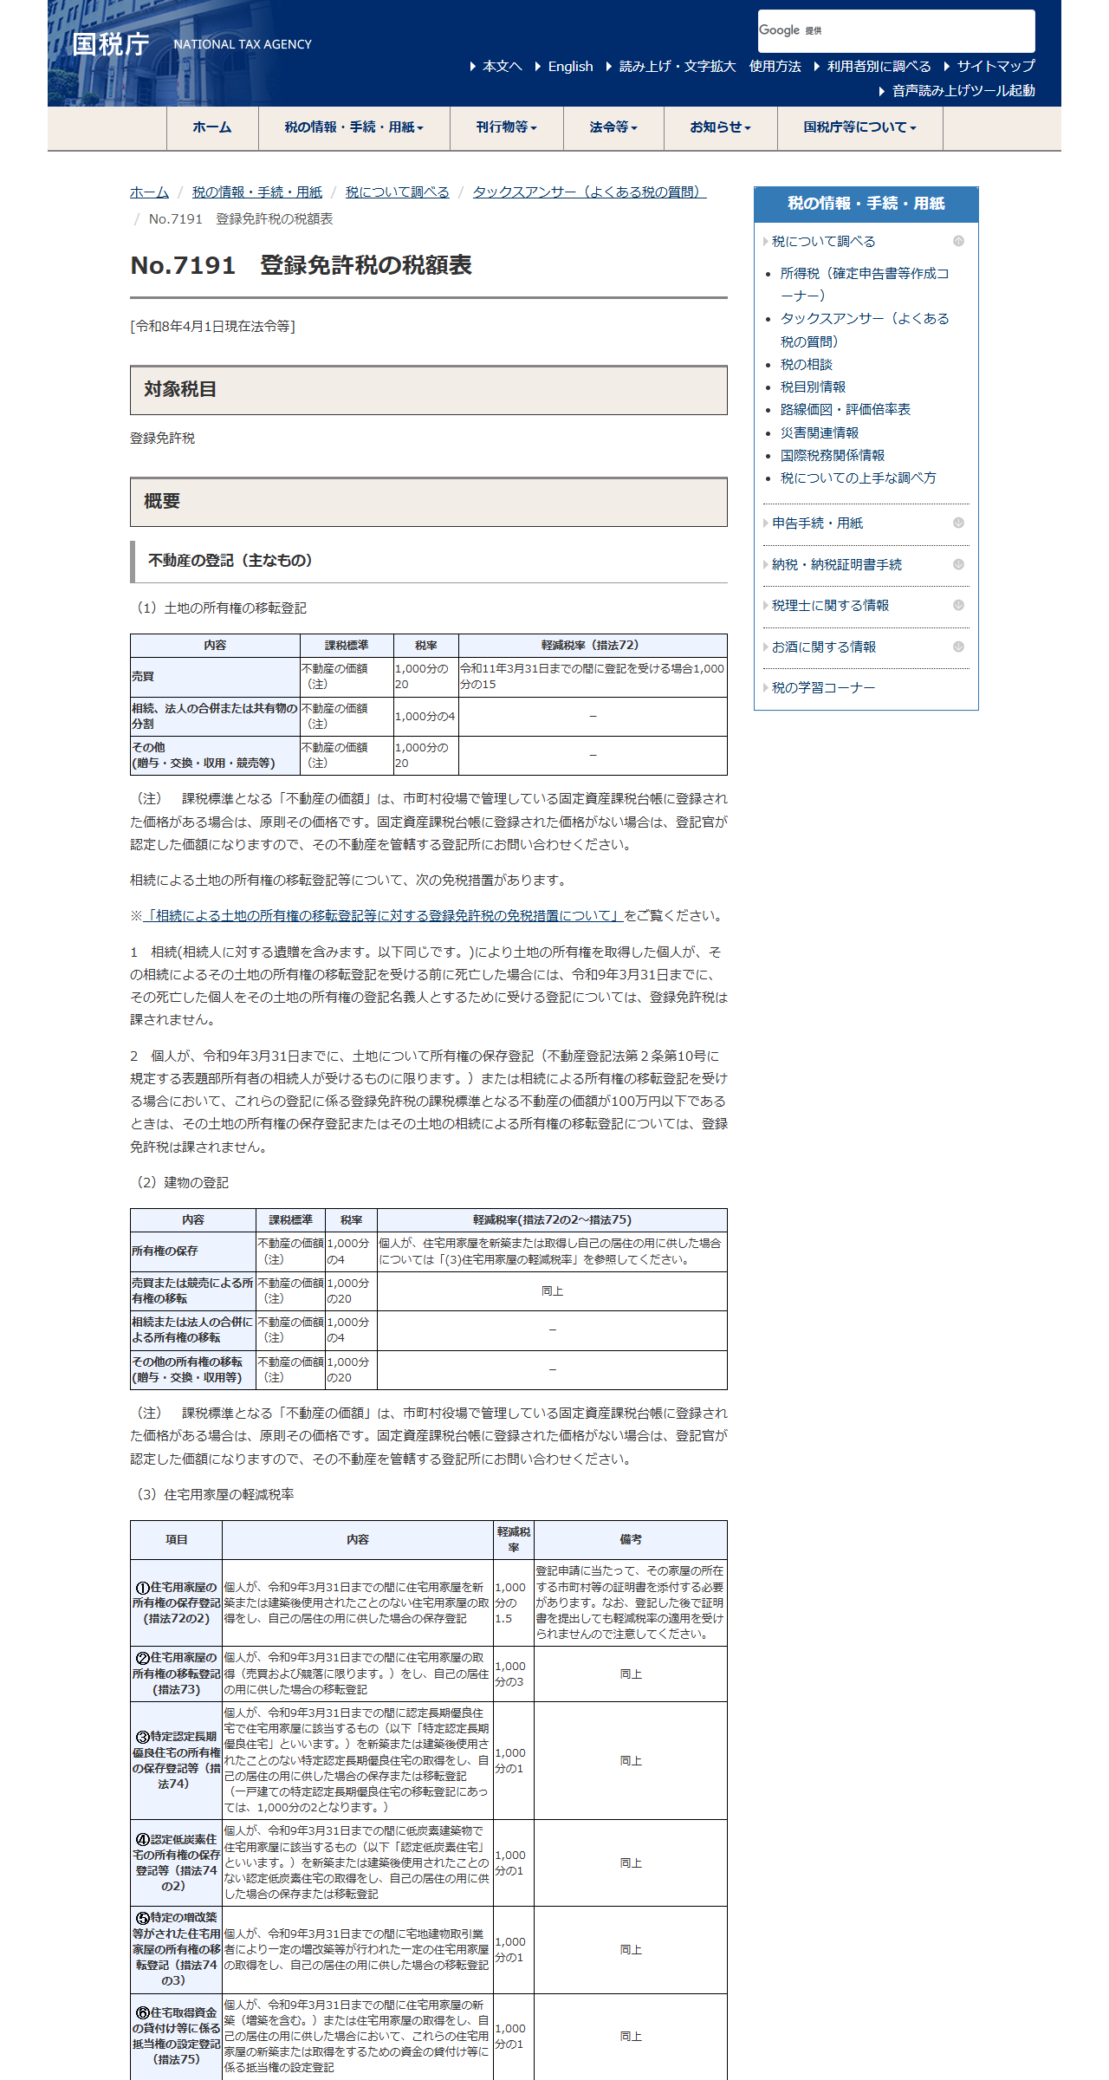
出典:e-Gov法令検索「登録免許税法」、国税庁 タックスアンサー No.7191「登録免許税の税額表」
金利のほうにも上限があります。利息制限法第1条は、元本の額が10万円未満なら年2割、10万円以上100万円未満なら年1割8分、100万円以上なら年1割5分を超える利息の契約を、その超過部分について無効と定めています(e-Gov法令検索「利息制限法」)。不動産担保ローンは借入額が大きくなりやすいので、多くの場合はこの年1割5分が上限の目安になります。
不動産担保ローンの申し込み手順と必要書類
不動産担保ローンの申し込みは、他のローンに比べて手続きが少し複雑です。具体的には、担保にする不動産の価値を評価するための書類が必要となるため、事前にしっかり準備しておくことが大切です。ここでは、不動産担保ローンの申し込み手順と、必要となる書類について詳しく解説します。
1. 申し込み前の準備
不動産担保ローンの申し込み前に、まず自分の資金調達目的を明確にし、返済能力を確認しておきましょう。また、担保にする不動産の現在の価値を把握しておくと、スムーズに進めることができます。不動産の評価額は、借入額や審査結果に大きく影響を与えるため、金融機関が依頼する評価機関による査定を事前に行うケースもあります。
2. 必要書類の準備
不動産担保ローンの申し込みには、以下のような書類が必要です。
- 身分証明書(運転免許証、パスポートなど)
借り手の身元を確認するために必要です。 - 収入証明書(給与明細、確定申告書など)
借り手の収入状況を証明するための書類です。自営業者やフリーランスの場合、確定申告書の提出が求められます。 - 不動産登記簿謄本
担保にする不動産の所有権を証明する書類です。法務局で取得できます。 - 不動産評価書
担保にする不動産の評価額を確認するために必要です。金融機関が指定した評価機関によって作成されることが一般的です。 - 納税証明書
借り手が税金を滞納していないことを確認するために必要です。
| 書類 | 何を確かめるための書類か | 入手先 |
|---|---|---|
| 本人確認書類(運転免許証、パスポートなど) | 借り手の身元 | 手もと |
| 収入を証明する書類(給与明細、確定申告書など) | 借り手の返済能力。自営業やフリーランスは確定申告書 | 勤務先・税務署 |
| 不動産登記簿謄本(登記事項証明書) | 担保にする不動産の所有権と既存の担保 | 法務局 |
| 不動産評価書 | 担保の評価額。金融機関が指定する評価機関が作るのが一般的 | 金融機関の指定先 |
| 納税証明書 | 税金の滞納がないこと | 税務署・市区町村 |
3. 申し込みの手順
申し込み手順は、以下のステップで進められます。
- 事前相談
金融機関に相談し、借入額や返済期間についてアドバイスを受けます。この段階で、審査基準に関する詳細も確認しておくと良いでしょう。 - 書類提出と審査申請
準備した書類を金融機関に提出し、審査を依頼します。不動産担保ローンの審査は、一般的に1〜2週間かかることがあります。 - 不動産の現地調査
金融機関が、担保にする不動産の現地調査を行うことがあります。これにより、不動産の価値が正確に評価され、融資額が決定されます。 - 審査結果の通知
審査が完了すると、金融機関から結果の通知があります。審査に通過すれば、正式な契約手続きに進むことができます。 - 契約と融資実行
最終的に契約を締結し、融資が実行されます。融資実行後は、契約通りに返済を開始します。
まとめ
不動産担保ローンをスムーズに進めるためには、必要書類の準備をしっかり行い、事前に金融機関と相談することが大切です。適切な書類を揃えておくことで、審査の通過率が上がり、迅速な資金調達が可能となります。
この記事と合わせて読む
- 無職でも不動産担保ローンで資金調達!審査のポイントと知っておくべき注意点
- 【2026年】即日融資が可能な不動産担保ローンランキング
- 不動産担保ローンは総量規制対象外!?年収の2倍の金額でも、無職でも借入可能!?
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング