離婚の話し合いで、いちばん動かしにくいのが家です。預貯金は分けられても、家にはローンと抵当権が付いていて、名義も片方だけということが多いからです。しかも「どちらが払うか」を夫婦で決めても、それだけでは債権者に対して効力がありません。2026年4月1日に施行された民法等の改正で財産分与の請求期限が延びたことも含めて、条文と裁判所の案内から整理します。
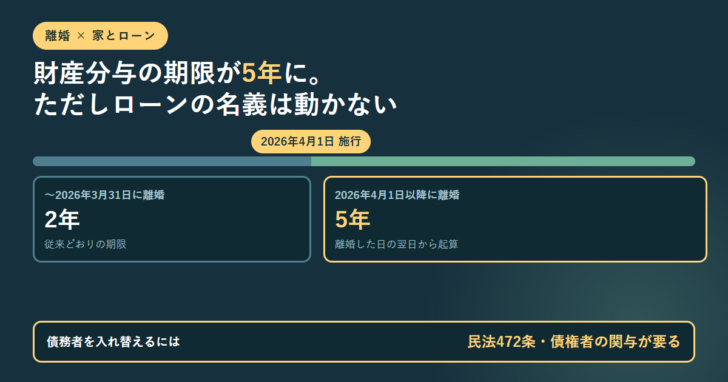
財産分与の請求期限は離婚した日の翌日から5年になりました。ただし令和8年(2026年)4月1日より前に離婚等をした場合は、これまでどおり2年です。裁判所の案内にこの経過措置がそのまま書かれています。
分けられるのは財産です。ローンという債務は、夫婦の取り決めだけでは移りません。債権者に対して債務者を入れ替えるには、民法472条が定める免責的債務引受の要件を満たす必要があります。
共有名義の家について話し合いがまとまらなければ、民法258条により裁判所が分割を命じます。方法は現物分割・持分の取得(賠償)・競売の3つです。
2026年4月1日から、財産分与を請求できる期間が5年になった
法務省は、民法等の一部を改正する法律(令和6年法律第33号)について、親権・監護、養育費、親子交流、養子縁組、財産分与等に関する民法等の規定を見直すものだとし、令和8年4月1日に施行されると公表しています。
民法768条2項は、当事者間に協議が調わないときなどに家庭裁判所へ協議に代わる処分を請求できるとしたうえで、ただし書で期限を定めています。改正後の条文は「離婚の時から五年を経過したときは、この限りでない」です。
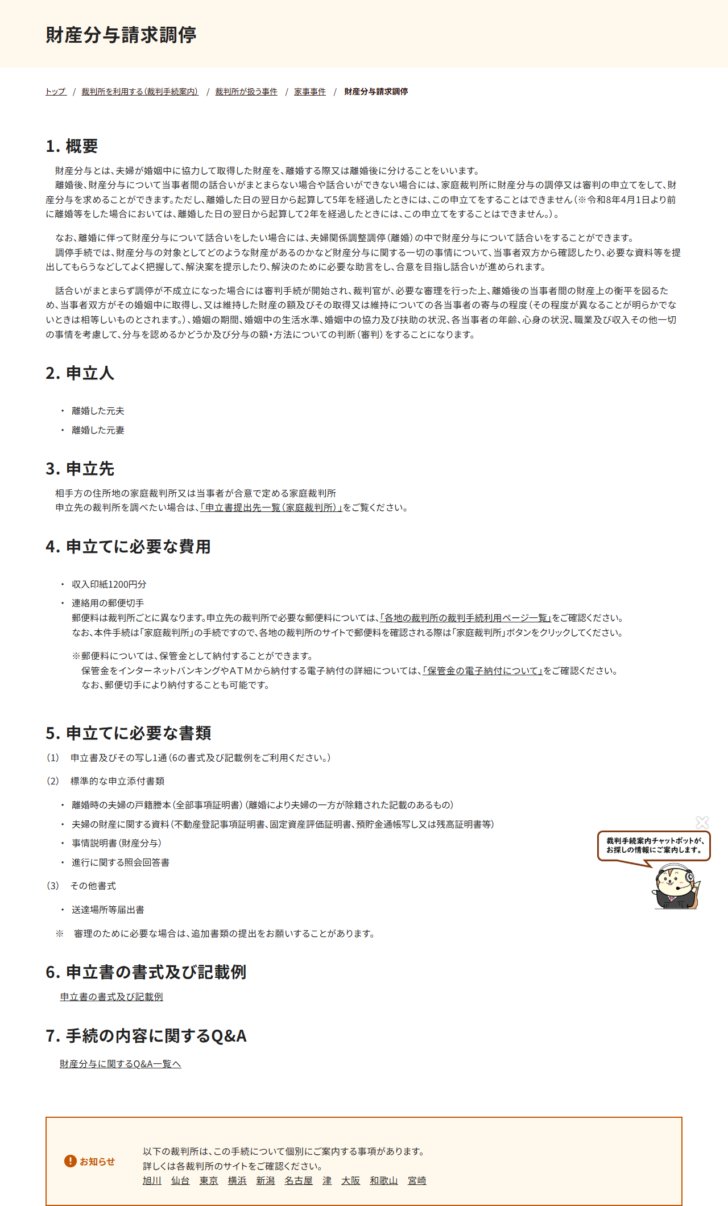
裁判所の財産分与請求調停の案内は、この期限と経過措置を並べて書いています。
ただし、離婚した日の翌日から起算して5年を経過したときには、この申立てをすることはできません(※令和8年4月1日より前に離婚等をした場合においては、離婚した日の翌日から起算して2年を経過したときには、この申立てをすることはできません。)。
裁判所「財産分与請求調停」より
どちらの期限が当たるかは、離婚の時期で決まる
-
~2026年3月31日に離婚
従来どおり、離婚した日の翌日から起算して2年。この期間を過ぎると、家庭裁判所への申立てはできません。
-
2026年4月1日 施行
民法等の一部を改正する法律(令和6年法律第33号)が施行されました。財産分与の請求期間のほか、考慮すべき要素も条文に書き込まれています。
-
2026年4月1日以降に離婚
離婚した日の翌日から起算して5年。協議がまとまらないまま時間が経っても、以前より長く申立ての余地が残ります。
民法768条3項は、審判で考慮する事情として、婚姻中に取得または維持した財産の額、各当事者の寄与の程度、婚姻の期間、婚姻中の生活水準、協力および扶助の状況、年齢、心身の状況、職業および収入その他一切の事情を挙げています。そのうえで「寄与の程度が異なることが明らかでないときは、相等しいものとする」と定めています。
分けられるのは財産。ローンは話し合いでは移らない
ここからが家の話です。財産分与は財産を分ける手続きであって、債務の相手方である金融機関を拘束するものではありません。
夫婦のあいだで「家に残るほうがローンを払う」と決めても、金融機関との契約上の債務者は変わりません。債務者を入れ替えるには、民法472条の免責的債務引受によることになります。条文はこうです。
免責的債務引受は、債権者と引受人となる者との契約によってすることができる。この場合において、免責的債務引受は、債権者が債務者に対してその契約をした旨を通知した時に、その効力を生ずる。
免責的債務引受は、債務者と引受人となる者が契約をし、債権者が引受人となる者に対して承諾をすることによってもすることができる。
民法 第472条第2項・第3項(e-Gov法令検索)
どちらのルートでも債権者が関与します。債権者の関与なしに、夫婦の合意だけで債務者を差し替えることはできない、という構造です。連帯債務者や連帯保証人になっている場合も同じで、離婚届を出しても、その地位は自動的には消えません。
離婚しても自動では動かないもの
- ローンの債務者:契約の相手は金融機関です。債務者を入れ替えるには民法472条の要件を満たす必要があります。
- 連帯債務・連帯保証:もう一方が払わなければ、請求は自分に来ます。離婚の合意書に「相手が払う」と書いても、金融機関に対しては主張できません。
- 抵当権:登記に残り続けます。完済して抹消登記をしない限り、乙区に記載されたままです。抹消手続きの進め方は別の記事で扱っています。
- 共有持分:登記を変えなければ共有のままです。持分の移転には登記の手続きが必要です。
「相手が払う」と決めたときにできるのは、実務的には2つです。ひとつは、金融機関に相談して債務引受や借り換えの可否を確かめること。もうひとつは、合意書に支払が滞った場合の取り決め(求償や連絡の方法)を書いておくことです。後者は金融機関には効きませんが、当事者間では意味を持ちます。
共有名義の家は、協議が調わなければ裁判所が3つの方法で分ける
家が共有名義の場合、持分をどうするかが論点になります。民法256条は「各共有者は、いつでも共有物の分割を請求することができる」と定めています。協議が調わないときは、民法258条により裁判所へ請求することになります。
民法258条が定める分割の方法
現物分割
2項1号
共有物の現物を分ける方法です。土地なら分筆できることもありますが、建物が建っている自宅では現実的でない場面が多くなります。
持分の取得(賠償分割)
2項2号
共有者に債務を負担させて、他の共有者の持分の全部または一部を取得させる方法です。片方が家に残るなら、この形になります。
競売
3項
前項の方法で分割できないとき、または分割によって価格を著しく減少させるおそれがあるときに、裁判所が競売を命じます。
2項2号の形を取るには、残るほうが相手の持分に見合う額を用意する必要があります。現金がなければ、資金を調達するか、売るか、競売になるかという分岐です。共有名義の不動産を担保に入れる場合の条件は共有名義の不動産は担保に入れられるかを整理した記事にまとめています。
家をどうするか。3つの道と、それぞれで最初に確かめること
| 選ぶ道 | 最初に確かめること | つまずきやすいところ |
|---|---|---|
| 売って清算する | 売却見込額がローン残高を上回るか。上回るなら通常の売却で抵当権を抹消できます | 下回る場合、売却代金だけでは抵当権を外せません。債権者の同意が要る任意売却の話になります |
| 片方が住み続ける | 住む側が単独の債務者になれるか。金融機関に債務引受や借り換えの可否を確認します | 収入要件を満たさないと引受も借り換えもできず、連帯保証が残ったままになります |
| 持分を買い取る | 相手の持分に見合う額をどう用意するか。評価額の出し方で金額が変わります | 手元資金がないと成立しません。家を担保に資金を調達する場合は返済原資の見通しが前提になります |
どの道でも最初に必要なのは、家にいくらの値が付くかという見立てです。評価額には複数の種類があり、どれを使うかで数字が変わります。不動産の評価額が4つある理由と担保余力の出し方を先に押さえておくと、話し合いの前提がそろいます。
売却見込額がローン残高を下回る状態で売るなら、債権者の同意を得て抵当権を外してもらう手続きになります。これが任意売却です。仕組みと流れは任意売却とは何かを公表資料で確認した記事で扱っています。
住み続ける側が資金を用意する場合、その家自体を担保にする方法もあります。住宅ローンが残っていても、担保余力があれば後順位で設定できることがあります。順位の決まり方と借りられる額の考え方は住宅ローン返済中のマイホームを担保にできるかを整理した記事にまとめています。
話し合いがまとまらないときは、調停・審判へ
当事者間で決まらない場合は、家庭裁判所の手続きに移ります。裁判所は申立先・費用・必要書類を公表しています。
申立ての前にそろえるもの
- 収入印紙1200円分と連絡用の郵便切手:郵便料は裁判所ごとに異なります。保管金として電子納付することもできると案内されています。
- 離婚時の夫婦の戸籍謄本(全部事項証明書):離婚により夫婦の一方が除籍された記載のあるものが求められます。
- 夫婦の財産に関する資料:不動産登記事項証明書、固定資産評価証明書、預貯金通帳の写しまたは残高証明書などです。
- 事情説明書(財産分与)と進行に関する照会回答書:裁判所の書式があり、申立書の記載例とあわせて公表されています。
- 申立書とその写し1通:申立先は相手方の住所地の家庭裁判所、または当事者が合意で定める家庭裁判所です。
必要書類に不動産登記事項証明書が入っている点は重要です。誰の名義で、どの順位で、いくらの抵当権が付いているかは、登記を見れば確定します。話し合いの材料としても、まずここを取るのが早道です。登記事項証明書の読み方と取得手数料は別の記事で扱っています。
なお、離婚に伴って財産分与を話し合いたい場合は、夫婦関係調整調停(離婚)の中で財産分与についても話し合えると案内されています。離婚前か離婚後かで、使う手続きの入口が変わります。
よくある質問
- 離婚してから何年まで財産分与を請求できますか。
- 離婚した日の翌日から起算して5年です。ただし、令和8年(2026年)4月1日より前に離婚等をした場合は、離婚した日の翌日から起算して2年とされています。裁判所の財産分与請求調停の案内に経過措置が明記されています。
- 「家に残るほうがローンを払う」と合意書に書けば、もう一方は責任を負いませんか。
- 金融機関に対しては主張できません。債務者を入れ替えるには民法472条の免責的債務引受によることになり、債権者と引受人の契約(債権者から債務者への通知が効力発生要件)か、債務者と引受人の契約に債権者が承諾することが必要です。
- 連帯保証人は離婚で外れますか。
- 離婚それ自体では外れません。保証契約の相手方は金融機関なので、外すには金融機関の手続きが要ります。借り換えで契約そのものを組み直す方法もあります。
- 共有名義の家で、相手が話し合いに応じないときはどうなりますか。
- 民法256条により、各共有者はいつでも共有物の分割を請求できます。協議が調わないときは民法258条で裁判所に請求でき、裁判所は現物分割、他の共有者の持分を取得させる方法、またはそれが難しい場合の競売を命じます。
- 売却額がローン残高を下回る場合、売れませんか。
- 抵当権が付いたままでは買い手が付かないため、債権者の同意を得て抵当権を外してもらう手続き(任意売却)になります。同意が得られるかどうかは債権者の判断です。
- 調停の申立てにいくらかかりますか。
- 収入印紙1200円分と連絡用の郵便切手です。郵便料は裁判所ごとに異なり、保管金としてインターネットバンキングやATMから電子納付することもできると案内されています。
- 財産分与の割合は半分と決まっていますか。
- 民法768条3項は一切の事情を考慮して定めるとしたうえで、寄与の程度が異なることが明らかでないときは相等しいものとすると定めています。半分が出発点になりますが、事情によって動きます。
この記事のまとめ
財産分与の請求期限は離婚した日の翌日から5年。2026年4月1日より前に離婚等をした場合は2年です。どちらが当たるかは離婚の時期で決まります。
分けられるのは財産だけです。ローンの債務者を入れ替えるには民法472条の免責的債務引受が必要で、どちらのルートでも債権者が関与します。連帯保証も離婚では外れません。
共有名義の家は、協議が調わなければ民法258条で裁判所が現物分割・持分の取得・競売のいずれかを命じます。
最初にやることは、登記事項証明書で名義と抵当権を確定させ、評価額の見立てを持つことです。数字が出てから、売る・住み続ける・買い取るを選ぶほうが、話し合いは短く済みます。
この記事で参照した一次情報
- 法務省「民法等の一部を改正する法律(父母の離婚後等の子の養育に関する見直し)について〔令和8年4月1日施行〕」https://www.moj.go.jp/MINJI/minji07_00357.html
- 裁判所「財産分与請求調停」https://www.courts.go.jp/saiban/syurui/syurui_kazi/kazi_07_04/index.html
- e-Gov法令検索「民法」第256条・第258条・第472条・第768条https://laws.e-gov.go.jp/law/129AC0000000089
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング