不動産を担保に事業資金を借りようとすると、契約書や登記事項証明書に「根抵当権」という言葉が出てきます。抵当権と一文字違いですが、担保する対象も、完済したときの扱いも、担保を外す手順も違います。ここでは民法の条文で確認できる範囲に絞って、抵当権との違いと、実務で押さえるべき点を整理します。
この記事の要点
- 根抵当権は、一定の範囲に属する不特定の債権を極度額の限度で担保する抵当権です(民法398条の2第1項)。
- 担保する債権の範囲は、債務者との特定の継続的取引契約によって生ずるもの等に限定して定めなければなりません(同条第2項)。
- 元本の確定前に債権を譲り受けた人は、その債権について根抵当権を行使できません(398条の7第1項)。
- 元本確定期日を定めることはできますが、定めた日から5年以内でなければなりません(398条の6第3項)。
- 設定者は設定から3年経過後に元本の確定を請求でき、請求から2週間の経過で確定します(398条の19第1項)。
根抵当権とは何か
民法398条の2第1項は「抵当権は、設定行為で定めるところにより、一定の範囲に属する不特定の債権を極度額の限度において担保するためにも設定することができる」と定めています。この規定による抵当権が根抵当権です(同条第2項)。
第2項「前項の規定による抵当権(以下「根抵当権」という。)の担保すべき不特定の債権の範囲は、債務者との特定の継続的取引契約によって生ずるものその他債務者との一定の種類の取引によって生ずるものに限定して、定めなければならない。」
ポイントは「不特定の債権」と「極度額」です。通常の抵当権は、特定の借入1本のために設定します。根抵当権は、これから発生する取引上の債権をまとめて、上限額の枠の中で担保します。この枠が極度額です。
抵当権との違い
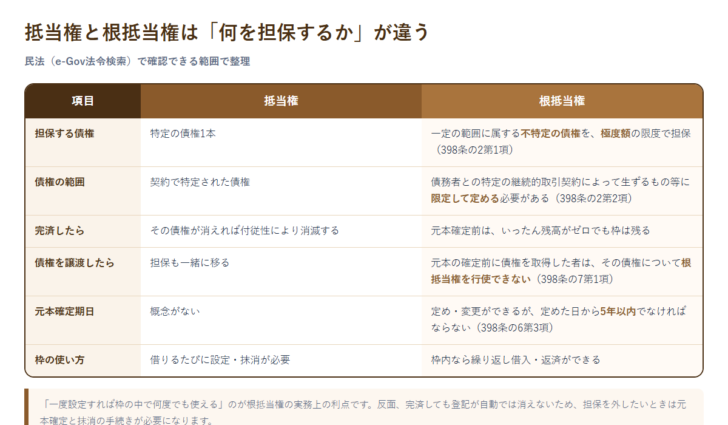
| 比較軸 | 抵当権 | 根抵当権 | 根拠 |
|---|---|---|---|
| 担保する債権 | 特定の債権 | 一定の範囲に属する不特定の債権を極度額の限度で担保 | 398条の2第1項 |
| 債権の範囲の定め方 | 契約で特定する | 債務者との特定の継続的取引契約によって生ずるもの等に限定して定める | 398条の2第2項 |
| 債権を譲渡した場合 | 担保も移転する | 元本の確定前に債権を取得した者は、その債権について根抵当権を行使できない | 398条の7第1項 |
| 債務引受があった場合 | 付従して移る | 元本の確定前の債務引受では、根抵当権者は引受人の債務についてその根抵当権を行使できない | 398条の7第2項 |
| 元本確定期日 | 概念がない | 定め・変更ができるが、定めた日または変更した日から5年以内 | 398条の6第3項 |
手形上・小切手上の請求権や電子記録債権も、398条の2第3項により根抵当権の担保すべき債権とすることができます。継続的な取引を前提にした担保という位置づけが、条文からも読み取れます。
元本確定という考え方
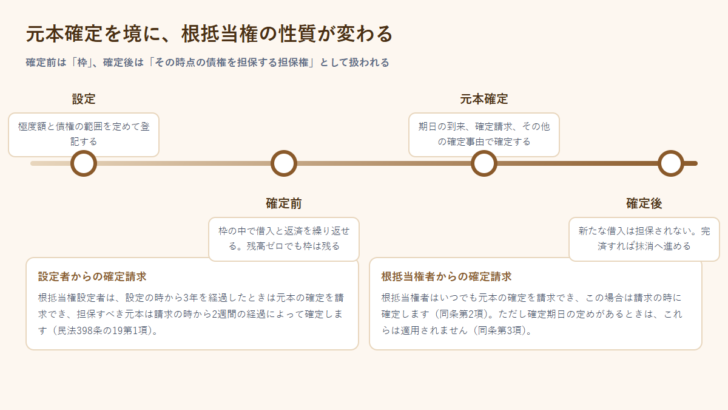
根抵当権の要になるのが「元本の確定」です。確定するまでは枠として機能し、確定するとその時点で存在する債権を担保する担保権に変わります。確定後は、新たに発生した債権は担保されません。
請求以外の確定事由
民法398条の20は、請求によらずに元本が確定する場合を定めています。
| 号 | 確定する場合 |
|---|---|
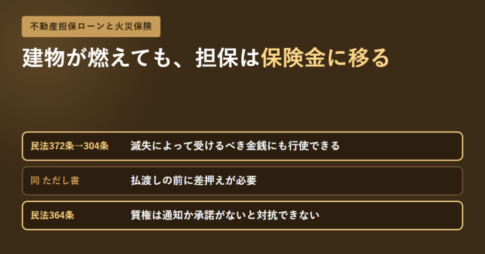
| 1号 | 根抵当権者が抵当不動産について競売もしくは担保不動産収益執行、または372条において準用する304条の規定による差押えを申し立てたとき(競売手続もしくは担保不動産収益執行手続の開始または差押えがあったときに限る) |
| 2号 | 根抵当権者が抵当不動産に対して滞納処分による差押えをしたとき |
| 3号 | 根抵当権者が抵当不動産に対する競売手続の開始または滞納処分による差押えがあったことを知った時から2週間を経過したとき |
| 4号 | 債務者または根抵当権設定者が破産手続開始の決定を受けたとき |
なお、3号の競売手続の開始・差押え、または4号の破産手続開始の決定の効力が消滅したときは、担保すべき元本は確定しなかったものとみなされます(398条の20第2項本文)。ただし、元本が確定したものとしてその根抵当権等を取得した者があるときは、この限りではありません(同項ただし書)。
不動産担保ローンでの実務上の意味
借りる側から見ると、根抵当権には次のような効き方があります。
| 場面 | 根抵当権の場合に起きること | 確認しておくこと |
|---|---|---|
| 繰り返し借りたい | 極度額の枠内であれば、設定し直さずに借入と返済を繰り返せる | 債権の範囲に、その取引が含まれているか |
| いったん完済した | 元本確定前は枠が残る。登記も自動では消えない | 担保を外したいなら、確定と抹消の手続きが必要になる |
| 担保不動産を売りたい | 登記が残っていると売却の障害になる | 売却の予定があるなら、確定請求の可否と時期を先に確認する |
| 登記費用 | 登録免許税の課税標準は、抵当権では債権金額、根抵当権では極度額 | 極度額を大きく設定すると、その分だけ設定時の負担が増える |
とくに見落とされやすいのが2番目です。「完済したのに登記が残っている」という相談の多くは、根抵当権が確定していないことが原因です。抵当権であれば債権の消滅にともなって担保も消えますが、根抵当権は枠として残ります。
極度額の決め方で迷ったら
極度額は借入額そのものではありません。元本に加えて利息や遅延損害金も含めて担保される上限です。実務では借入予定額より大きめに設定されることが一般的ですが、大きくすれば設定時の登録免許税の課税標準も大きくなります。また、極度額が大きいと、その不動産を使った他の資金調達の余地が狭まります。
よくある質問
根抵当権と抵当権の一番の違いは何ですか
担保する債権が特定か不特定かです。根抵当権は、一定の範囲に属する不特定の債権を極度額の限度で担保します(民法398条の2第1項)。
極度額とは何ですか
根抵当権が担保する上限額です。元本のほか利息や遅延損害金もこの枠の中で担保されます。
完済すれば根抵当権は消えますか
自動では消えません。元本確定前は枠として残ります。担保を外すには、元本の確定と抹消登記の手続きが必要です。
元本確定はいつできますか
設定者は設定の時から3年を経過したときに請求でき、請求の時から2週間の経過で確定します。根抵当権者はいつでも請求でき、請求の時に確定します。ただし確定期日の定めがある場合は、これらの規定は適用されません(民法398条の19)。
元本確定期日は何年先まで設定できますか
定めた日または変更した日から5年以内です(民法398条の6第3項)。
債権が譲渡されたら根抵当権も移りますか
元本の確定前に債権を取得した者は、その債権について根抵当権を行使できません(民法398条の7第1項)。抵当権とは扱いが異なります。
参照した公的情報
- e-Gov法令検索「民法」(第398条の2、第398条の6、第398条の7、第398条の19、第398条の20)
- 法務局「不動産登記の申請書様式について」(根抵当権の設定・抹消を含む登記申請書の様式)
個別の契約内容や登記の判断は、金融機関、司法書士等の専門家に確認してください。この記事は条文の内容を整理したもので、法律相談に代わるものではありません。

 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング