りそな銀行の不動産担保ローンは、正式には「不動産担保ローン/フリーローン(有担保型)」という商品名です。自宅などの不動産を担保に入れることで、無担保のフリーローンより高額で、長期の返済計画が立てられます。この記事では、りそな銀行が公表している融資金額・期間・金利・年齢条件を確認したうえで、無担保型との違いと、申し込む前に押さえておく点を整理します。
りそな銀行不動産担保ローン/りそなフリーローン(有担保型)
りそな銀行不動産担保ローン/りそなフリーローン(有担保型)とは
りそな銀行不動産担保ローンは、りそな銀行が提供している個人向けの不動産担保ローンです。りそな銀行はりそな銀行ホールディングス傘下の都市銀行で、メガバンクに次ぐ規模の都市銀行であり、個人向けのサービスに力を入れています。
りそな銀行不動産担保ローンは、りそな銀行フリーローン(有担保型) という名称で提供されています。個人向けの不動産担保ローンで、健全な消費性資金(教育資金、マイカー購入資金、結婚資金、介護資金、納税資金、他社借入の借換資金等)と、新規の不動産購入およびその関連費用に使えます。他社ローンのおまとめにも利用できますが、事業性資金と投資用不動産関連資金には利用できません。
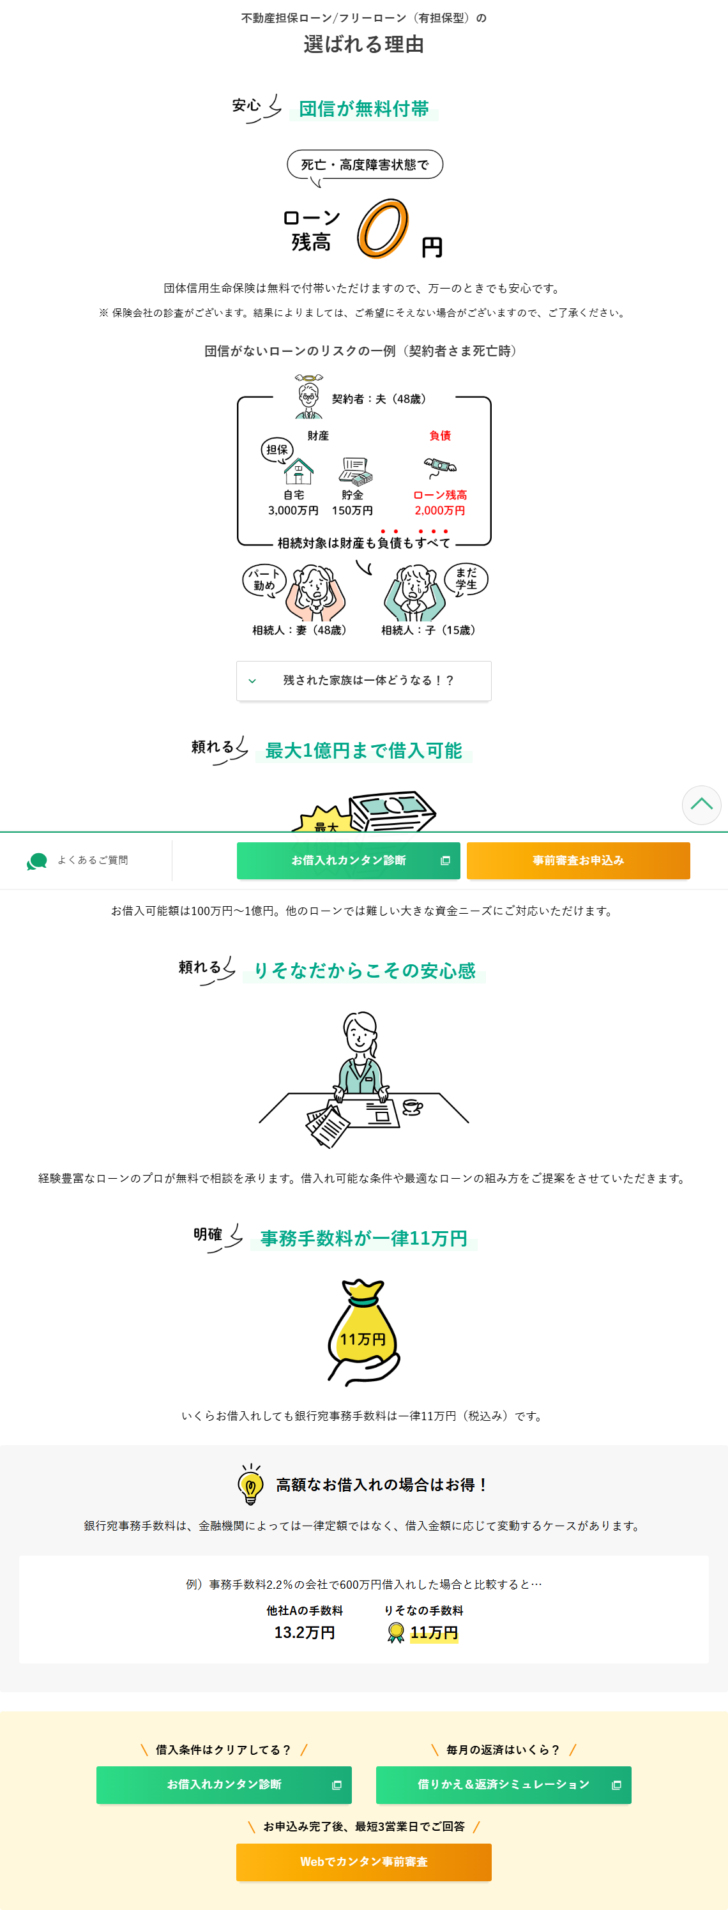
りそな銀行不動産担保ローンの大きな特徴は「銀行不動産担保ローンの信頼性」「お借入金利は年3.675%〜10.800%の変動金利型」「団体信用生命保険が金利上乗せなしで付帯」「事務手数料は一律11万円(税込)」「最長30年の借入が可能」「最高1億円の借入が可能」「利用条件が厳しい」というものが挙げられます。
銀行の不動産担保ローンとして高額借入と長期借入が可能ですが、その分かなり審査が厳しい、利用条件が厳しい設定となっています。上限の年10.800%は、不動産担保ローン全体で見ると低いほうではありません。
利用条件には「前年の税込年収が200万円以上の方」「勤続または営業年数が1年以上の方」「保証会社の保証が受けられる方」「日本国籍の方、永住許可を受けている方、または特別永住者の方」があります。団体信用生命保険は原則加入で、保険料は銀行が負担するため金利の上乗せはありません。加入しない場合は、法定相続人1名に保証会社に対する連帯保証人になっていただく扱いとなり、年齢の上限も借入時満66歳未満・最終返済時満75歳未満に下がります。
担保にする不動産の評価だけでなく、年収や勤続年数といった申込者側の条件も問われます。住宅ローンと似た商品設計の不動産担保ローンとなっています。
高年収、勤続年数が長い、大企業勤務という信用力の高い方におすすめできる不動産担保ローンです。事業性資金と投資用不動産関連資金には利用できないので注意が必要です。
りそな銀行不動産担保ローン/りそなフリーローン(有担保型)商品概要
| 金融機関名 | 株式会社りそな銀行 |
| 本社所在地 | 東京都 |
| プラン名 | 不動産担保ローン |
| 下限金利 | 3.675% |
| 上限金利 | 10.800% |
| 事務手数料(税込) | 11万円 |
| 融資金額最大 | 10,000万円 |
| 個人利用 | ○ |
| 事業性資金利用 | - |
| おまとめ・借り換え利用 | - |
| 融資スピード | 約1ヶ月 |
| 最長返済期間 | 360ヶ月 |
| 申込み可能エリア | 全国 |
先に押さえておくこと
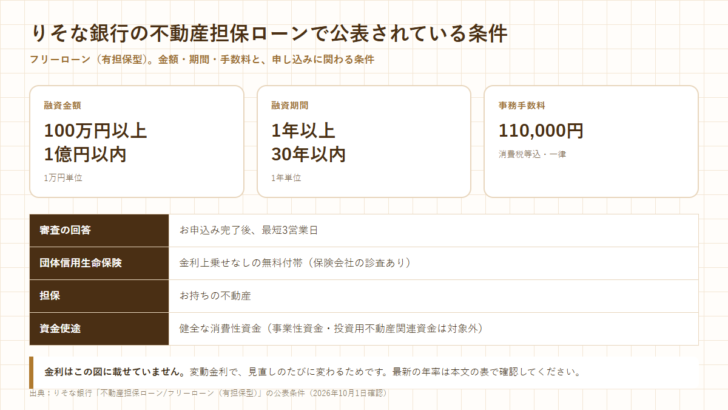
- 融資金額は100万円以上1億円以内(1万円単位)、融資期間は1年以上30年以内(1年単位)です。
- お借入金利は公式ページに年3.675%〜10.800%と表示されています。変動金利型です。
- 団体信用生命保険は金利上乗せなしの無料付帯で、保険料は銀行が負担すると案内されています。
- 年齢の上限は団信に加入するかどうかで変わります。加入する場合は借入時70歳未満・完済時80歳未満です。
- 事務手数料は110,000円(消費税等込)。回答まではお申込み完了後、最短3営業日と案内されています。
- 資金使途は消費性資金と不動産購入で、他社借入の借換資金等も対象に挙げられています。
融資金額・期間・金利
まず数字を押さえます。いずれもりそな銀行の商品ページに掲載されている値です。
| 項目 | 内容 |
|---|---|
| 融資金額 | 100万円以上1億円以内(1万円単位) |
| 融資期間 | 1年以上30年以内(1年単位) |
| お借入金利 | 年3.675%〜10.800%(変動金利型) |
| 事務手数料 | 110,000円(消費税等込) |
| 担保 | 日本国内(離島を除く)の土地・建物に抵当権を設定登記 |
| 保証 | 所定の保証会社を利用し、原則として保証人は不要 |
| 回答までの日数 | お申込み完了後、最短3営業日でご回答 |
金利は変動金利型で、ローン基準金利を基準に定めた所定の金利が適用されます。3.675%から10.800%という幅は、担保にする不動産と申込者の条件で決まる部分なので、実際に何%になるかは審査を受けるまで確定しません。
年齢の条件は団信に入るかどうかで変わる
意外と見落とされるのが年齢です。上限は一律ではありません。
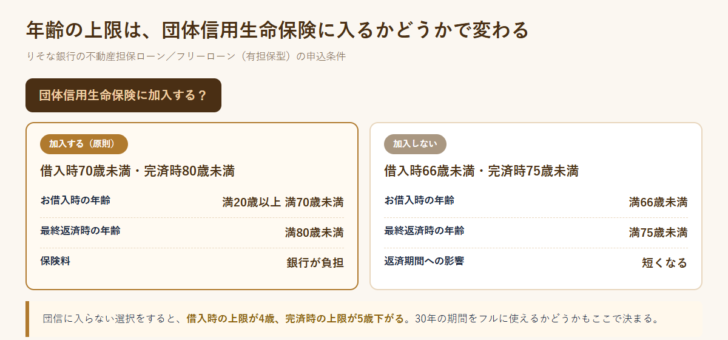
団信に加入する場合は、借入時の年齢が満20歳以上満70歳未満で、最終返済時の年齢が満80歳未満です。加入しない場合は借入時が満66歳未満、最終返済時が満75歳未満に下がります。最長30年という期間をフルに使えるかどうかは、この年齢条件から逆算することになります。
団信は原則加入で、保険料は銀行が負担すると案内されています。商品ページには「団体信用生命保険は金利上乗せなしの無料付帯」と書かれています。年齢と健康状態の面で入れるかどうかは、申込のときに確認してください。
ここに書いた条件はりそな銀行の公表内容です。金利や手数料は改定されることがあるため、申し込む前に必ず公式サイトと商品概要説明書で最新の内容を確認してください。
資金の使い道と申込の条件
資金使途は2つのプランに分かれています。
| プラン | 使える資金 |
|---|---|
| ライフイベントプラン | 教育資金、マイカー購入資金、結婚資金、介護資金、納税資金、他社借入の借換資金等の健全な消費性資金 |
| 不動産購入プラン | 居住隣地購入、別荘・セカンドハウス購入、借地更新料等の新規不動産購入およびその関連費用 |
納税資金と他社借入の借換資金が挙げられている点は実務上大きいです。相続税の納付や、金利の高い借入をまとめる用途を想定して設計されているということになります。
| 申込条件 | 内容 |
|---|---|
| 年齢(団信加入) | 借入時 満20歳以上満70歳未満/最終返済時 満80歳未満 |
| 年齢(団信非加入) | 借入時 満66歳未満/最終返済時 満75歳未満 |
| 年収 | 前年の税込年収が200万円以上 |
| 勤続年数 | 勤続または営業年数が1年以上 |
| 取扱銀行 | りそな銀行・埼玉りそな銀行 |
前年の税込年収200万円以上という下限があるため、収入が不安定な年の直後は通りにくくなります。担保に余力があっても年収要件は別に見られる、という点は押さえておいてください。担保の余力そのものの見方は登記事項証明書の読み方で整理しています。
抵当権を設定するとき、実際に何が起きるか
担保に入れるというのは、登記簿に抵当権を書き込むということです。りそな銀行は担保について「日本国内(離島を除く)の土地・建物に抵当権を設定登記」と案内しています。離島が除かれている点は、対象になる不動産の範囲として先に確認しておく価値があります。
抵当権を設定すると、その不動産は登記簿の乙区に金融機関の名前とともに記録されます。売却するときは、抵当権を外してからでないと引き渡せません。つまり、借りている間はその不動産を自由に処分できない状態になります。相続が発生した場合も、抵当権が付いたまま相続人へ引き継がれます。
事務手数料110,000円(消費税等込)とは別に、登記そのものにかかる費用が発生します。抵当権設定登記の登録免許税と、司法書士へ支払う報酬です。借入額が大きいほど登録免許税も増えるため、総額で見たときの負担は借入額に比例して重くなります。実際に手元に残る金額を計算するときは、これらを差し引いて考えてください。
完済したあとは、抵当権を抹消する手続きが別に必要です。銀行から書類が届いても、自動的に登記が消えるわけではありません。手続きの中身は任意売却の記事でも触れているとおり、売却や相続の場面で必ず関係してきます。借りる前に、返し終えたあとまで含めた段取りを頭に入れておくと迷いません。
担保にできるのは自宅だけではない。三親等以内の家族の不動産まで入る
不動産担保ローンというと「自分名義の持ち家があること」が条件だと思われがちですが、りそな銀行が商品ページに挙げている担保不動産の例は、それより広い範囲に及びます。
公式ページが挙げている担保不動産の例
- 本人所有の自宅。公式は「住宅ローン返済中でも可」と明記しています。すでに住宅ローンの抵当権が付いている自宅でも、申込み自体はできるという意味です。
- 賃貸用物件。自分が住んでいない収益物件も担保の対象に挙がっています。
- 土地。建物のない土地だけでも例として示されています。
- 家族(三親等以内)所有の不動産。本人名義でなくても、三親等以内の家族が持つ不動産なら担保にできると書かれています。
4つめが実務上は大きな違いです。親や祖父母、兄弟姉妹が持っている不動産を担保に入れる形になるため、所有者本人が物上保証人として契約に加わることになります。名義人の同意と、所有者の意思確認が前提です。
住宅ローン返済中の自宅が使えるのは「可能性がある」という意味です。公式は「お客さまの借入状況や、担保物件の評価について総合的な審査を行いますので、お申込み可能です」と書いています。申込みを受け付けるという話であって、住宅ローンの残債と担保評価の差額が十分にあることが条件になります。
公式が示している借りかえの試算
りそな銀行は、他社ローンのおまとめを使いみちのひとつに挙げ、商品ページで具体的な試算を示しています。数字は公式ページの記載そのままです。
| 状態 | 借入の内訳 | 期間 | 毎月の返済 |
|---|---|---|---|
| 借りかえ前(他社3本) | 300万円(金利7.5%)/240万円(金利10%)/180万円(金利11%)の計720万円 | 各社10年 | 約9.2万円 |
| 借りかえ後(有担保型) | 720万円を金利9.100%で1本に | 20年 | 約7万円 |
毎月の負担は約2.2万円下がる計算ですが、返済期間が10年から20年に伸びている点に注意が必要です。月々が軽くなるのは期間を倍にしたことによる部分が大きく、支払う利息の総額は単純には減りません。公式も「上限金利10.800%の場合は約7万円となります」と注記しており、金利が上限でも同程度という前提の試算です。
借入金利は変動金利で、公式ページには「2026年10月01日現在」として年3.675%〜10.800%が掲げられています。借りかえの判断をするときは、毎月の返済額だけでなく、期間を延ばした後の総支払額を自分で並べて比べてください。
審査で見られるのは不動産だけではない
不動産担保ローンという名前から、担保さえあれば借りられると考えてしまいがちですが、りそな銀行の申込条件には年収と勤続年数が明記されています。前年の税込年収が200万円以上、勤続または営業年数が1年以上です。担保の評価とは別に、返済を続けられるかどうかが見られます。
転職した直後や、独立して間もない時期は勤続年数の条件に引っかかります。逆に、条件を満たしているなら、担保の評価額と希望額のバランスが焦点になります。申し込む前に、担保にする不動産のおおよその評価と、希望する借入額、そして返済期間の3つを自分の中で決めておくと、面談での話が早く進みます。
無担保のフリーローンとどちらを選ぶか
りそな銀行には無担保型のフリーローンもあります。担保を入れるかどうかで、借りられる額と期間が大きく変わります。
| 比べる点 | 不動産担保ローン/フリーローン(有担保型) | 担保を入れない場合の一般的な傾向 |
|---|---|---|
| 融資金額 | 100万円以上1億円以内 | 数百万円までにとどまることが多い |
| 融資期間 | 1年以上30年以内 | 数年から10年程度 |
| 手続きの手間 | 抵当権の設定登記が必要。事務手数料110,000円 | 登記が不要で手続きは軽い |
| 回答までの日数 | お申込み完了後、最短3営業日 | 商品による |
| 担保 | 日本国内(離島を除く)の土地・建物 | 不要 |
担保を入れる分だけ、金額と期間の自由度が上がります。逆に言えば、借りたい額が数百万円で返済も数年で終わる見込みなら、登記費用と事務手数料をかけてまで担保を入れる意味は薄くなります。いくら必要かを先に固めてから選ぶという順番になります。
他行やノンバンクを含めて条件を並べたい場合は、不動産担保ローンでいくら借りられるかと不動産の評価額の4種類を先に読んでおくと、提示された条件を比べやすくなります。
スペック一覧
下の表は、当サイトの商品データベースに登録しているりそな銀行の不動産担保ローンの内容です。金利の幅も融資額の上限も借入期間も、担保評価と審査で決まる部分なので、表の値は商品としての枠だと考えてください。申し込む前に同行のページで最新の条件を確かめてください。
| 下限金利 | 3.675% |
| 上限金利 | 10.800% |
| 金利タイプ | 変動金利 |
| 融資金額最低 | 100万円 |
| 融資金額最大 | 10,000万円 |
| 担保掛目最大 | - |
| 事務手数料(税込) | 11万円 |
| 解約料・返済事務手数料 | - |
| 個人利用 | ○ |
| 事業性資金利用 | - |
| おまとめ・借り換え利用 | - |
| 不動産担保カードローン | - |
| 融資スピード | 約1ヶ月 |
| 担保 | 土地・建物に根抵当権設定 |
| 家族保有不動産の担保可否 | - |
| 保証人 | 原則不要 |
| 申込必要書類 | 不動産の登記簿謄本/本人確認書類/収入証明書類/担保関係書類/ほか |
| 申込み可能年齢 | 満20歳以上満66歳未満 |
| 申込み可能エリア | 全国 |
| 最長返済期間 | 360ヶ月 |
| 遅延損害金(年率) | - |
| 返済方式 | 元利均等返済 |
よくある質問
りそな銀行の不動産担保ローンはいくらまで借りられますか
100万円以上1億円以内(1万円単位)と公表されています。実際にいくらまで借りられるかは、担保にする不動産の評価と、年収などの申込条件によって決まります。
金利は何%ですか
公式ページには年3.675%〜10.800%と表示されています。変動金利型で、ローン基準金利を基準に定めた所定の金利が適用されます。どの水準になるかは審査の結果によります。
団体信用生命保険は必須ですか
原則として加入する扱いです。商品ページには金利上乗せなしの無料付帯と書かれており、保険料は銀行が負担するとされています。加入しない場合は、借入時の年齢が満66歳未満、最終返済時が満75歳未満と、年齢の条件が厳しくなります。
何歳まで借りられますか
団信に加入する場合、借入時の年齢は満20歳以上満70歳未満、最終返済時の年齢は満80歳未満です。最長30年の期間を使うには、借入時の年齢から逆算して収まるかを確認してください。
借り換えに使えますか
ライフイベントプランの資金使途に「他社借入の借換資金等」が挙げられています。詳しい可否は個別の審査によるため、申込前に確認してください。
結果が出るまでどれくらいかかりますか
公式ページには「お申込み完了後、最短3営業日でご回答」と表示されています。担保の調査や書類の確認によっては、これより時間がかかります。
保証人は必要ですか
所定の保証会社を利用するため、原則として保証人は不要と案内されています。担保としては日本国内(離島を除く)の土地・建物に抵当権を設定登記します。
この記事で参照した公式情報
- りそな銀行「不動産担保ローン/フリーローン(有担保型)」 https://www.resonabank.co.jp/kojin/freeloan/secured/
- りそな銀行「ローン金利」 https://www.resonabank.co.jp/kojin/loan_kinri.html
りそな銀行不動産担保ローン/りそなフリーローン(有担保型)

良い点
- 団体信用生命保険が金利上乗せなしで付帯
- 銀行が提供する不動産担保ローンの信頼性
- 最長30年の借入が可能
- 最高1億円の借入が可能
悪い点
- 事業性資金・投資用不動産関連資金には利用できない
- 上限金利は年10.800%で、不動産担保ローン全体では低いほうではない
- 前年の税込年収が200万円以上の方しか利用できない
- 団体信用生命保険に加入しない場合は年齢上限が下がり、法定相続人1名の連帯保証が必要
- 資金使途は健全な消費性資金と新規の不動産購入に限られる





 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング