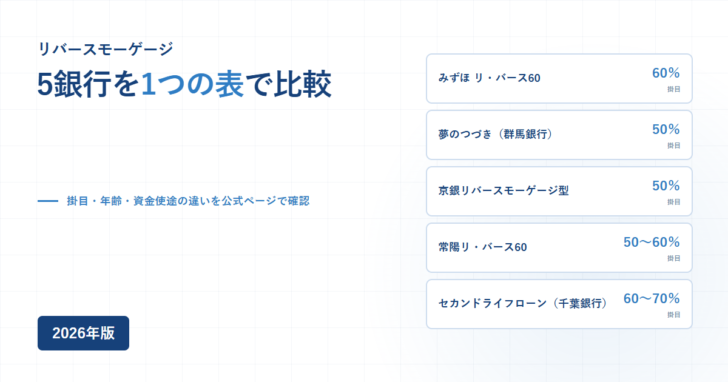
「リバースモーゲージ 取扱銀行」で探すと、銀行ごとに商品名も条件もばらばらで比較しづらいことに気づきます。みずほ銀行は「みずほ リ・バース60」、群馬銀行は「夢のつづき」、千葉銀行は「セカンドライフローン」というように、同じ仕組みでも名前が統一されていません。この記事では、当サイトが各行の公式ページを個別に確認して公開した記事をもとに、5つの銀行・6本の商品の条件を1つの表にまとめます。
先に押さえておくこと
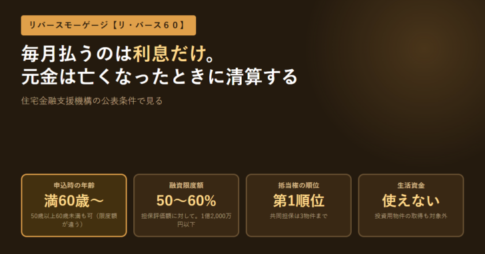
- 自宅を担保に、毎月の支払いを利息だけにし、元金は契約者が亡くなったときなどに清算するのがリバースモーゲージ型の共通点です。
- 担保評価額に対する借入上限(掛目)は、確認できた範囲で50%〜70%まで銀行ごとに差があります。
- 生活資金に使えるかどうかは商品によって違います。住宅関連の資金に限定する銀行が多数派です。
- 年齢条件も、「60歳以上なら上限なし」と「60歳以上80歳未満まで」のように借入れできる年齢の範囲が異なります。
- 広島銀行の「不動産活用ローン」のように、自宅を担保にできても元利均等の通常返済で、リバースモーゲージ型ではない商品もあります。本文で区別します。
比較の前提:何を「リバースモーゲージ型」として並べたか
この記事で比較するのは、(1)自宅などの不動産を担保にする、(2)利用中の支払いが利息のみ(元金は据え置き)、(3)元金の返済は契約者の死亡時などにまとめて行う、という3つの特徴をあわせ持つ商品です。年齢制限があるだけの通常の不動産担保ローン(毎月元利均等で返す商品)はここには含めません。
5銀行・6本の条件を1つの表で比較する
当サイトが各行の公式ページを個別に確認した記事をもとに、確認日とあわせて並べます。
| 銀行・商品名 | 年齢条件 | 金利(変動) | 掛目(評価額比の上限) | 融資金額の上限 | 資金使途 | 確認日 |
|---|---|---|---|---|---|---|
| みずほ銀行 みずほ リ・バース60 |
満60歳以上 上限年齢の明記なし |
年3.375% | 60% (長期優良65%) |
1億2,000万円 | 住宅購入・借換え・リフォーム等 生活費には使えない |
2026年11月13日 |
| 群馬銀行 夢のつづき |
満60歳以上 実行期限は満86歳未満 |
短期プライムレート連動 | 50% | 1億円 (かつ評価額50%以内) |
公式一覧に用途の限定記載なし 当座貸越形式で毎年1回定額受取 |
2026年11月5日 |
| 京都銀行 京銀リバースモーゲージ型住宅関連ローン |
満60歳以上 満80歳未満 |
年4.175% | 50% | 1,500万円 | 住宅購入・リフォーム・サ高住入居一時金等 住宅関連に限定 |
2026年11月2日 |
| 常陽銀行 常陽リ・バース60 |
申込時満60歳以上 上限年齢の明記なし |
年3.375%/3.875% | 50%/60% (長期優良55%/65%) |
8,000万円 | 住宅関連に限定 | 2026年11月2日 |
| 千葉銀行 セカンドライフローン |
契約時満60歳以上 夫婦・一人暮らし等の要件あり |
新長期プライムレート+1.00% | 60% | 土地評価額500万円以上が要件 (上限額は公式ページで要確認) |
自宅に住んだまま生活資金にも 条件つきで生活資金に使える |
2026年10月23日 |
| 千葉銀行 山万提携セカンドライフローン |
セカンドライフローンに準じる | 新長期プライムレート+1.00% | 70% | 土地評価額400万円以上が要件 ユーカリが丘地区限定 |
同上。山万の買取保証つき | 2026年10月23日 |
融資金額の欄が銀行によって「上限額」だったり「必要な評価額の下限」だったりするのは、各行の公式ページの表現がそもそも違うためです。正確な条件は、本文末の出典リンクからそれぞれの一次情報を確認してください。
お金の受け取り方にも違いがあります。群馬銀行の「夢のつづき」は当座貸越形式で、毎年1回、定額の融資金を受け取る設計です。これに対して千葉銀行の2本は、極度額(借入枠)を設定したうえで契約期間1年の自動更新とされており、枠の範囲内で必要なときに借りる形に近い設計です。みずほ銀行・京都銀行・常陽銀行の公式ページには、受け取り方そのものを細かく区分する記載までは確認できませんでした。「毎月利息のみ」という共通点の内側にも、実際の使い勝手を左右する設計の違いがあります。
生活資金に使えるかどうかで分かれる
「自宅を担保にお金を借りられる」という共通点があっても、何のために使えるかは銀行ごとに違います。住宅関連の資金に限定する銀行が多数派で、生活資金まで使えると明記しているのは確認した範囲では千葉銀行の2本だけでした。
| 銀行・商品名 | 生活資金としての利用 | 公式ページの記載・根拠 |
|---|---|---|
| みずほ リ・バース60 | 不可 | 「生活費としてご利用いただくことはできません」と明記 |
| 夢のつづき(群馬銀行) | 公式一覧に用途の限定記載なし | 資金使途を限定する記載が見当たらない(要個別確認) |
| 京銀リバースモーゲージ型住宅関連ローン | 不可 | 使いみちは「お住まいに関するご資金」に限定 |
| 常陽リ・バース60 | 不可 | 資金使途は住宅関連に限定 |
| セカンドライフローン(千葉銀行) | 条件つきで可 | 自宅に住んだまま、枠内で生活資金にも利用できると案内 |
| 山万提携セカンドライフローン | 条件つきで可 | セカンドライフローンに準じる。エリアはユーカリが丘地区に限定 |
掛目(担保評価額に対する借入上限)の違い
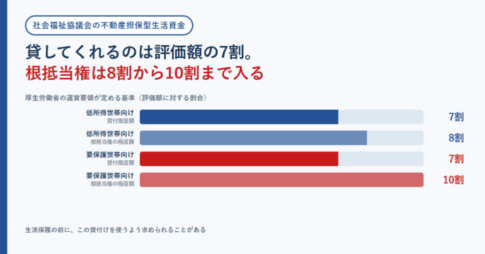
自宅の評価額に対してどこまで借りられるかを示す「掛目」も、確認できた範囲で50%から70%まで差があります。同じ評価額の自宅でも、借りられる上限額は銀行によって最大1.4倍違う計算になります。
担保評価額に対する借入上限(掛目)
評価額3,000万円の自宅であれば、掛目50%なら上限1,500万円、掛目60%なら1,800万円、掛目70%なら2,100万円という違いになります。借りられる金額だけで選ぶと、使いみちが生活資金に使えない商品に当たることがあるため、表2と合わせて確認してください。
年齢条件の違い:「60歳から」の先が銀行ごとに違う
| 銀行・商品名 | 開始年齢 | 上限年齢 |
|---|---|---|
| みずほ リ・バース60 | 満60歳以上 | 明記なし |
| 夢のつづき(群馬銀行) | 満60歳以上 | 融資実行期限 満86歳未満 |
| 京銀リバースモーゲージ型住宅関連ローン | 満60歳以上 | 満80歳未満 |
| 常陽リ・バース60 | 申込時満60歳以上 | 明記なし |
| セカンドライフローン(千葉銀行) | 契約時満60歳以上 | 明記なし |
開始年齢はどこも60歳で揃っていますが、上限年齢を区切っている銀行とそうでない銀行があります。京都銀行は満80歳未満という上限が明記され、群馬銀行は「融資実行」の期限として満86歳未満が設定されています。高齢になってから申し込む場合は、この上限の有無が審査の入口に直結します。
注意:広島銀行の「不動産活用ローン」はリバースモーゲージ型ではありません。自宅を含む不動産を担保にできますが、返済方法は毎月元利均等分割返済で、対象年齢も満20歳以上満71歳未満と幅広く、利息だけを払い続ける仕組みではありません。「自宅を担保にできる」という条件だけで検索すると同じ並びに出てきますが、商品の設計がまったく違います。
よくある質問
- リバースモーゲージの取扱銀行はどこですか。
- 当サイトで公式ページを確認した範囲では、みずほ銀行・群馬銀行・京都銀行・常陽銀行・千葉銀行の5行です。地方銀行には他にも取り扱いがありますが、本文では公式ページの条件を直接確認できた5行に限定しています。
- 掛目(借りられる上限)が一番高いのはどこですか。
- 確認できた範囲では、千葉銀行の山万提携セカンドライフローンの70%が最も高い数字でした。ただしユーカリが丘地区に限定される商品です。
- 生活資金として使える商品はありますか。
- 確認できた範囲では、千葉銀行のセカンドライフローン・山万提携セカンドライフローンの2本が、自宅に住んだまま生活資金にも使えると案内しています。他の商品は住宅関連の資金に限定されています。
- 年齢の上限はありますか。
- 銀行によります。京都銀行は満80歳未満、群馬銀行は融資実行の期限として満86歳未満という上限が明記されていますが、みずほ銀行・常陽銀行・千葉銀行の公式ページには上限年齢の明記が見当たりませんでした。
- 広島銀行でもリバースモーゲージを借りられますか。
- 広島銀行の「不動産活用ローン」は自宅を含む不動産を担保にできますが、毎月元利均等で返済する通常の融資で、リバースモーゲージ型(利息のみを払い、元金は死亡時等に清算する仕組み)ではありません。
- お金の受け取り方はどの銀行も同じですか。
- 違います。群馬銀行の「夢のつづき」は当座貸越形式で毎年1回定額を受け取る設計、千葉銀行の2本は極度額(借入枠)を1年ごとに自動更新しながら必要なときに借りる設計です。みずほ銀行・京都銀行・常陽銀行の公式ページでは、この受け取り方の区分までは確認できませんでした。
- 相続人は元金の返済にどう関わりますか。
- 群馬銀行・京都銀行は、契約者本人が亡くなったときに相続人からの一括返済か、担保不動産の売却によって元金を清算する設計だと公式ページで案内しています。売却代金が借入金額を下回っても不足分を請求しないノンリコース型かどうかは銀行ごとに確認が必要です(群馬銀行は「不足分は請求しない」と明記)。
同じ「自宅を担保にした60歳からのローン」という括りでも、掛目・資金使途・年齢の上限・受け取り方のどれか1つでも条件が変われば、向き不向きが入れ替わります。複数の銀行を比較する際は、金利の高低だけでなく、この記事の表1〜3に挙げた項目を1つずつ照らし合わせることをおすすめします。
この記事の調査方法
表1〜3の数値は、当サイトが各行の公式ページを個別に確認して公開した記事(みずほ銀行・群馬銀行・京都銀行・常陽銀行・千葉銀行、それぞれ2026年10月23日〜11月13日に確認)の内容をそのまま一覧化したものです。みずほ銀行の条件は、2026年11月18日に公式ページを再度表示し、表1の数値(年齢・金利・掛目・融資額・使途)が変わっていないことを確認しました。他の4行については、今回新たに公式ページを再確認してはいません。各行の正確な条件は、本文末のリンクからそれぞれの記事・一次情報を確認してください。
この記事が参照した一次情報
- みずほ銀行「みずほ リ・バース60」(2026年11月18日確認)
https://www.mizuhobank.co.jp/retail/products/loan/reverse60/index.html - 当サイト「みずほ銀行に『不動産担保ローン』という商品名はない」(2026年11月13日確認)
https://xn--hekm0a371yk5bjwg978azy4a.co/bank/mizuho-bank-fudosan-tanpo-loan/ - 当サイト「群馬銀行に『不動産担保ローン』という商品名はない」(2026年11月5日確認)
https://xn--hekm0a371yk5bjwg978azy4a.co/bank/gunma-bank-fudosan-tanpo-loan/ - 当サイト「京都銀行で自宅を担保に借りられるのは1本だけ」(2026年11月2日確認)
https://xn--hekm0a371yk5bjwg978azy4a.co/bank/kyoto-bank-fudosan-tanpo-loan/ - 当サイト「常陽銀行に『不動産担保ローン』という商品名はない」(2026年11月2日確認)
https://xn--hekm0a371yk5bjwg978azy4a.co/bank/joyo-bank-fudosan-tanpo-loan/ - 当サイト「千葉銀行に『不動産担保ローン』という商品名はない」(2026年10月23日確認)
https://xn--hekm0a371yk5bjwg978azy4a.co/bank/chiba-bank-fudosan-tanpo-loan/ - 当サイト「広島銀行に『不動産担保ローン』という商品名はない」(2026年10月30日確認)
https://xn--hekm0a371yk5bjwg978azy4a.co/bank/hiroshima-bank-fudosan-tanpo-loan/
金利・掛目・年齢条件・資金使途は変更されることがあります。申込みを検討する場合は、必ず各行の最新の公式ページで条件を確認してください。この記事は特定の銀行・商品を推奨するものではありません。
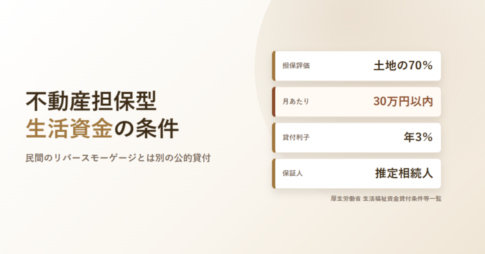
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング