不動産担保ローンの金利が高いのか安いのかは、比べる相手がないと決まりません。相手として使えるのが、日本銀行が毎月公表している貸出約定平均金利です。国内銀行が実際に約定した金利を貸出残高で加重平均した数字で、1993年10月までさかのぼれます。2026年11月18日に時系列データと解説を読み、直近の水準と2年の動きを確かめました。
2026年11月18日に日本銀行の公表値で確認した4点
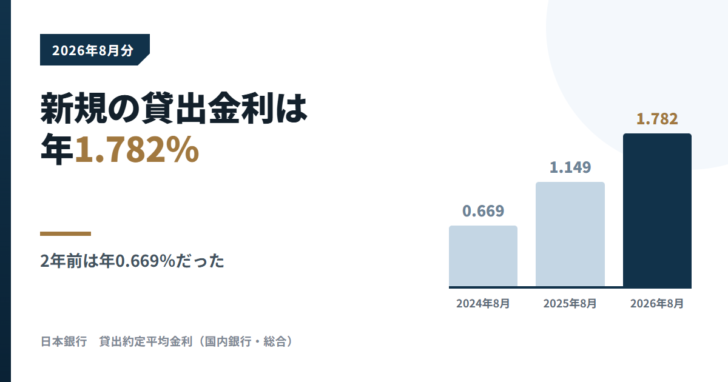
- 最新は2026年8月分で、国内銀行の新規・総合は年1.782%。2年前の2024年8月は年0.669%だった。
- 新規・長期は年1.999%、これに対してストック・長期は年1.424%。いま長期で組み直すと0.575ポイント高い水準になる。
- 短期は逆で、新規1.427%がストック1.521%を0.094ポイント下回っている。
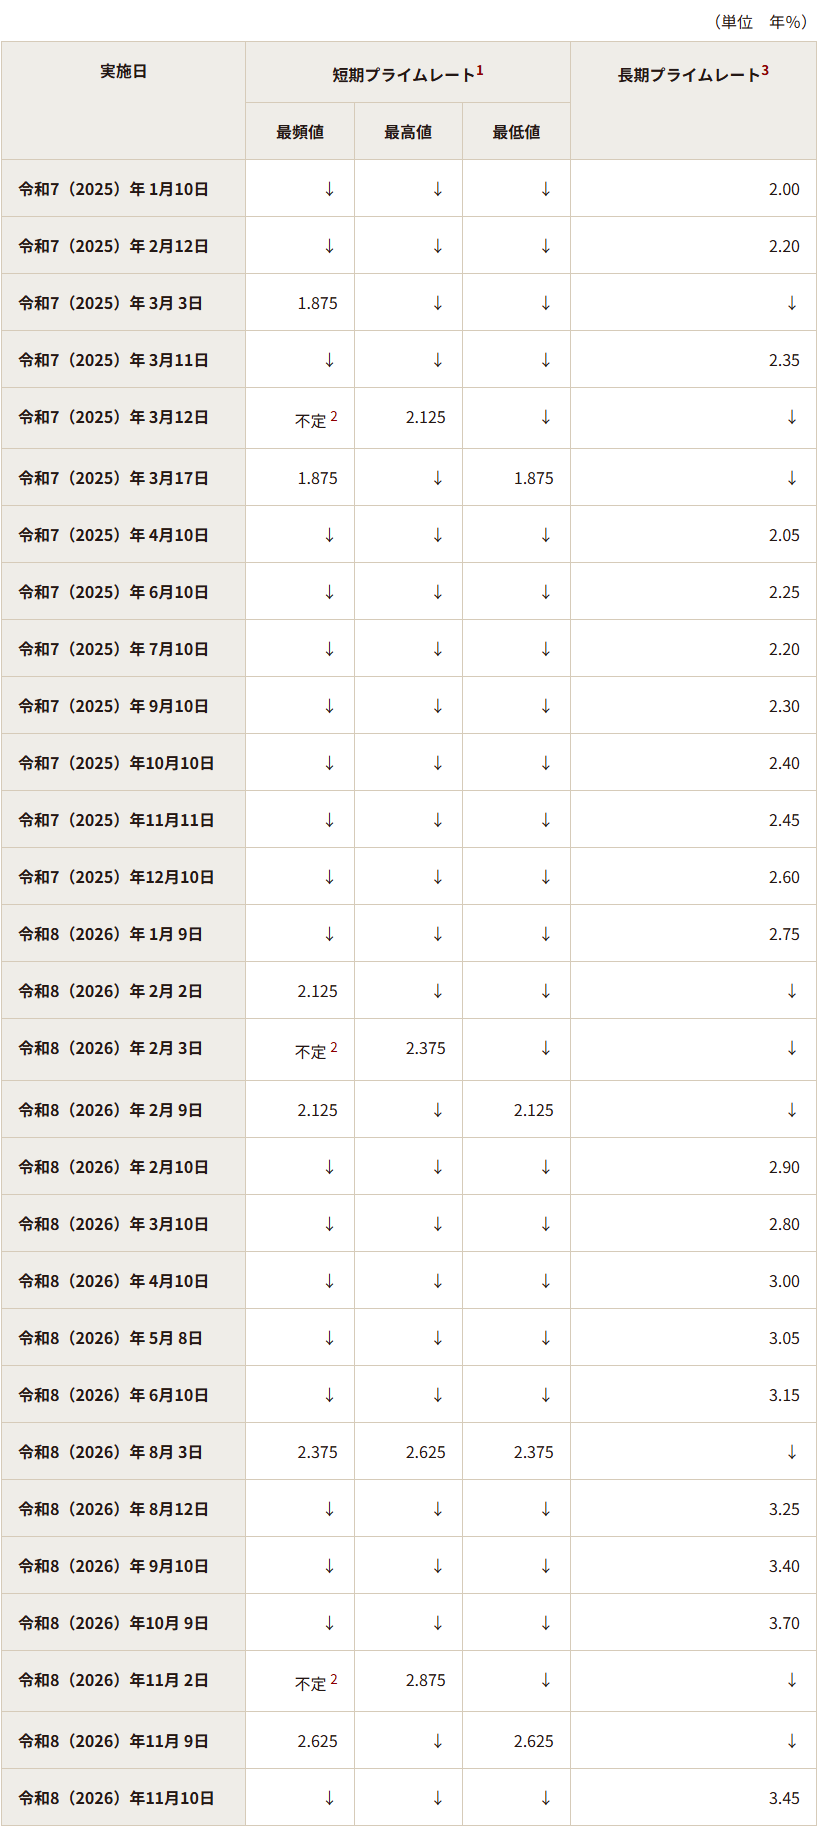
- 短期プライムレートの最頻値は2026年11月9日に年2.625%へ。2025年3月17日の年1.875%から0.750ポイント上がった。
2026年8月分の5つの数字
公表されているのは「新規」と「ストック」の2系統で、それぞれに期間の区分があります。国内銀行の直近値は次のとおりです。
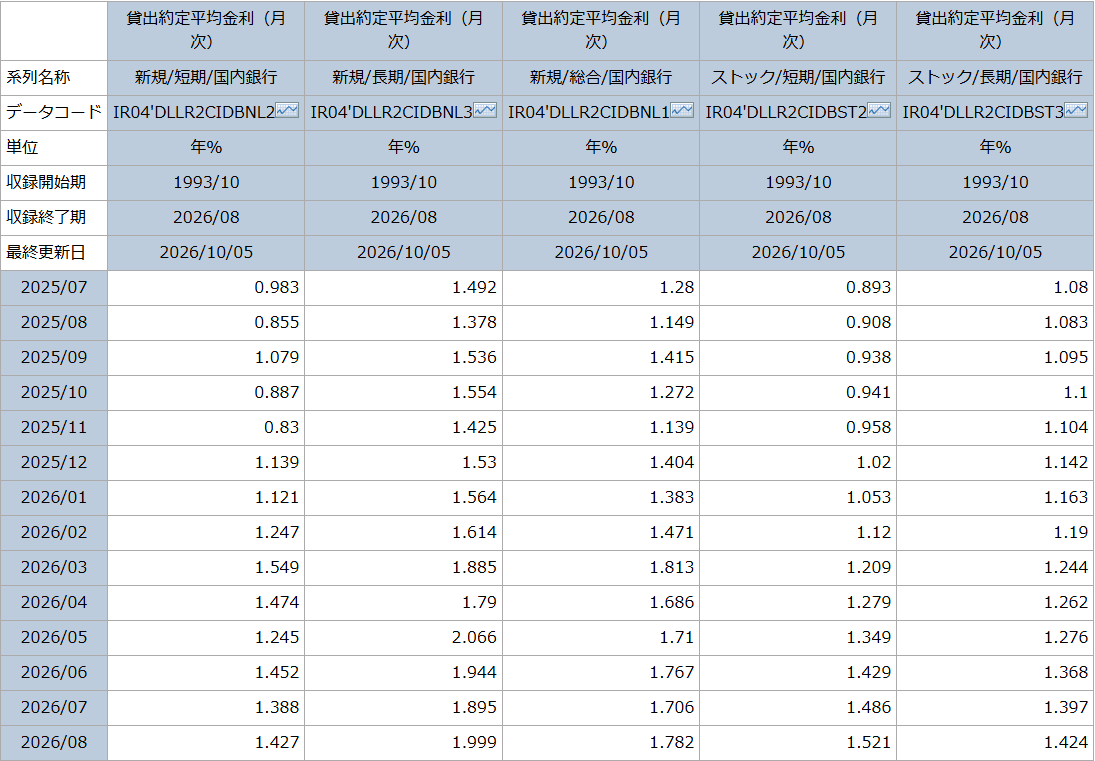
| 系列 | 2026年8月 | 1年前 | 2年前 | 2年間の変化 |
|---|---|---|---|---|
| 新規/総合 | 1.782 | 1.149 | 0.669 | +1.113 |
| 新規/短期 | 1.427 | 0.855 | 0.431 | +0.996 |
| 新規/長期 | 1.999 | 1.378 | 0.933 | +1.066 |
| ストック/短期 | 1.521 | 0.908 | 0.439 | +1.082 |
| ストック/長期 | 1.424 | 1.083 | 0.813 | +0.611 |
1年前は2025年8月、2年前は2024年8月の値です。どの系列も上がっていますが、上がり方の大きさはそろっていません。いちばん動いたのは新規・総合の1.113ポイント、いちばん動かなかったのはストック・長期の0.611ポイントでした。
新規・総合はこの3年でこう動いた(各年8月、年%)
「新規」と「ストック」は別のものを数えている
2つの系統の違いは、日本銀行の解説に定義が書かれています。
「新規」とは、当該月末貸出残高のうち、当月中において実行した貸出を指します。
「ストック」とは、当該月末時点において残高のあるすべての貸出を指します。
日本銀行「『貸出約定平均金利の推移』の解説」(2026年11月18日確認)
つまりストックは、何年も前に借りた分の金利まで混ざった平均です。金利が上がっている局面では、古い低金利の契約が平均を押し下げるので、新規より低く出ます。逆に金利が下がっている局面では、ストックのほうが高く出ます。
期間の区切りも解説で決まっています。短期は約定時の貸出期間が1年未満、長期は1年以上です。住宅ローンは大半が1年以上なので、通常は長期に入ります。手形割引は通常、短期です。なお手形貸付の書換継続のように、いったん返済を受けて同額を貸し直す取引はすべて「新規」に数えられます。
長期は新規がストックを0.575ポイント上回り、短期は逆転している
2026年8月の数字を期間ごとに並べると、長期と短期で向きが逆になっていることが分かります。
新規とストックの差(2026年8月、年%)
長期(約定時の貸出期間1年以上)
新規のほうが0.575ポイント高い
短期(約定時の貸出期間1年未満)
新規のほうが0.094ポイント低い
長期で見ると、すでに借りている分の平均は年1.424%で、いま新しく長期で約定された分の平均は年1.999%です。長期の借入を組み直すとき、いまの約定水準のほうが高い環境だということになります。
短期では向きが逆で、ストックの平均のほうが0.094ポイント高く出ています。短期は期間が1年未満なので、古い契約が残り続けにくく、ストックが新規に近い速さで入れ替わります。
もうひとつ、解説には「当貸」という区分も出てきます。当座貸越を対象にしたもので、新規の計表には短期と長期しか載らず、当貸はストックの計表にだけ掲載されると書かれています。枠を設定して必要なときに引き出す形の借入は、実行のたびに新規として数えにくいためだと読めます。不動産を担保に枠を設定する商品を比べるときは、新規の平均と並べても対応する区分がないことに注意してください。
0.575ポイントの差は金額にするといくらか
ポイントの差だけでは大きさが実感できないので、元利均等返済で1,000万円を借りた場合に置き換えてみます。年1.424%はストック・長期の平均、年1.999%は新規・長期の平均で、どちらも2026年8月の値です。実際の契約は保証料や事務手数料、固定か変動かで変わるので、あくまで利率の差だけを取り出した計算です。
| 返済期間 | 年1.424%の利息総額 | 年1.999%の利息総額 | 差 |
|---|---|---|---|
| 10年(120回) | 734,815円 | 1,041,077円 | 306,262円 |
| 15年(180回) | 1,111,902円 | 1,582,328円 | 470,426円 |
| 20年(240回) | 1,497,394円 | 2,140,063円 | 642,669円 |
期間が長いほど差が開きます。20年で借りると、0.575ポイントの差は64万円を超えます。毎月の返済額で見ると10年で2,552円、20年で2,678円の違いです。借り換えを検討するときは、この差と、繰上返済の手数料や登記費用などの一時費用を並べて比べることになります。借り換えにかかる費用の内訳は抵当権設定にかかる費用で扱っています。
短期プライムレートは2026年11月9日に年2.625%へ
銀行の変動金利の多くが基準にしている短期プライムレートも、日本銀行が主要行の推移として公表しています。最頻値は次のように動きました。
| 実施日 | 最頻値 | 前回からの変化 |
|---|---|---|
| 2025年3月17日 | 1.875 | — |
| 2026年2月9日 | 2.125 | +0.250 |
| 2026年8月3日 | 2.375 | +0.250 |
| 2026年11月9日 | 2.625 | +0.250 |
最高値は2026年11月2日に年2.875%が記録されています。長期プライムレートは2026年11月10日時点で年3.45%で、2025年11月11日の年2.45%からちょうど1.00ポイント上がりました。
短期プライムレートが動いても、個々の契約の金利が同じ日に動くわけではありません。多くの変動金利型は、見直しの基準日と適用開始日が約款で決まっています。自分の契約がどの指標に連動し、いつ見直されるのかは契約書で確かめてください。
短期プライムレートそのものの仕組みは短期プライムレートは何を見て動くのかで扱っています。
この統計に入っていないもの
貸出約定平均金利は、どこまでを数えた平均なのかがはっきり決まっています。範囲の外にあるものを平均と比べると、読み違えます。
| 区分 | 扱い |
|---|---|
| 国内銀行 | 対象。銀行法に準拠し、日本銀行と当座預金取引契約をしている銀行。日本銀行が個別の銀行から報告を受けて集計し、貸出残高で加重平均する |
| 整理回収機構・ゆうちょ銀行 | 国内銀行から除かれている |
| 信用金庫 | 対象だが、全国信用金庫協会が集計したものを使用する。国内銀行とは作成方法が異なる |
| 貸金業者(ノンバンク) | この統計の対象ではない。ノンバンクの不動産担保ローンの金利はここには入らない |
| 公表後の改訂 | 解説に「公表後にデータが改訂されることがあります」と書かれている |
不動産担保ローンを扱うのは銀行だけではありません。ノンバンクの商品はこの平均の外側にあるので、公表レンジを平均と並べるときは「別の母集団」であることを前提に見る必要があります。
公表のタイミングには1か月以上の間がある
| 対象月 | 掲載日 | 間隔 |
|---|---|---|
| 2026年8月分 | 2026年10月2日 | 約1か月 |
| 2026年7月分 | 2026年8月31日 | 約1か月 |
| 2026年6月分 | 2026年7月29日 | 約1か月 |
| 2026年5月分 | 2026年6月30日 | 約1か月 |
2026年11月18日の時点で読めるのは2026年8月分までです。時系列データの最終更新日は2026年10月5日でした。短期プライムレートのほうは2026年11月10日現在の値まで反映されているので、直近の動きを見るならプライムレートの表のほうが早く追えます。
平均は目安であって、提示される金利ではありません。貸出約定平均金利は担保の有無も借入先の規模も区別しない加重平均です。不動産担保ローンの条件は、物件の評価、順位、返済期間、申込人の属性で決まります。平均より高い提示を受けたことだけを理由に不利と判断することはできません。
確認できなかったこと
| 確認しようとしたこと | 結果 |
|---|---|
| 不動産担保貸出だけの平均金利 | 担保の種類別に分けた系列は見つけられなかった |
| 銀行ごとの約定金利 | 個別行の数値は公表されていない |
| 2026年9月以降の約定金利 | 2026年11月18日時点で未公表 |
| 短期プライムレート改定と各行の適用開始日の対応 | 日本銀行の表は実施日のみで、行ごとの適用開始日は記載がなかった |
参照した公式情報
- 日本銀行 貸出約定平均金利
- 日本銀行 時系列統計データ検索サイト 貸出約定平均金利(月次)
- 日本銀行 「貸出約定平均金利の推移」の解説
- 日本銀行 長・短期プライムレート(主要行)の推移 2001年以降
数値は日本銀行の時系列統計データ検索サイトと公表表を2026年11月18日に読み取ったものです。定義は同行の解説ページの記載によります。
担保評価が金利と限度額にどう効くかは不動産の評価額は4種類あるをご覧ください。


 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング