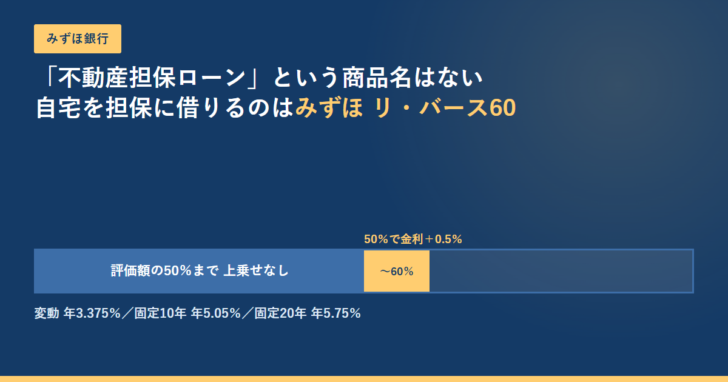
自宅を担保にお金を借りたいとき、取引のある銀行に「不動産担保ローンはありますか」と聞きたくなります。みずほ銀行の場合、その名前の商品は個人向けのメニューに並んでいません。自宅を担保にして借りる道は1本だけ用意されていて、条件も使い道も住宅まわりに絞られています。2026年11月13日にみずほ銀行の公式サイトと住宅金融支援機構のページを開き、表示されていた条件を書き出しました。
結論:商品名としての「不動産担保ローン」は無い
最初に、公式サイトの画面から確認できた点をまとめます。金利は同行が「2026年11月1日現在」として示している値です。
みずほ銀行で自宅を担保に借りるときに確認できた5点
- 個人向けローンのメニューは住宅ローン・カードローン・みずほ リ・バース60・多目的ローン・教育ローン・リフォームローンの6本で、「不動産担保ローン」という名前は無い。
- 自宅を担保にするのは「みずほ リ・バース60」。60歳以上であれば借入時の年齢に上限は無いと明記されている。
- 借入額は100万円以上1億2,000万円以内(1万円単位)で、上限は担保不動産評価額の60%。長期優良住宅なら65%。
- 金利は変動が年3.375%、固定10年が年5.05%、固定20年が年5.75%。評価額の50%を超えて借りると年0.5%が上乗せされる。
- 資金使途は住宅の購入・建築、住宅ローンの借り換え、リフォームなどに限られ、公式サイトは「生活費としてご利用いただくことはできません」と書いている。
ノンバンクの不動産担保ローンのように、使い道を問わずまとまった資金を借りる商品とは別物です。名前が似ていても、審査の入口から違います。
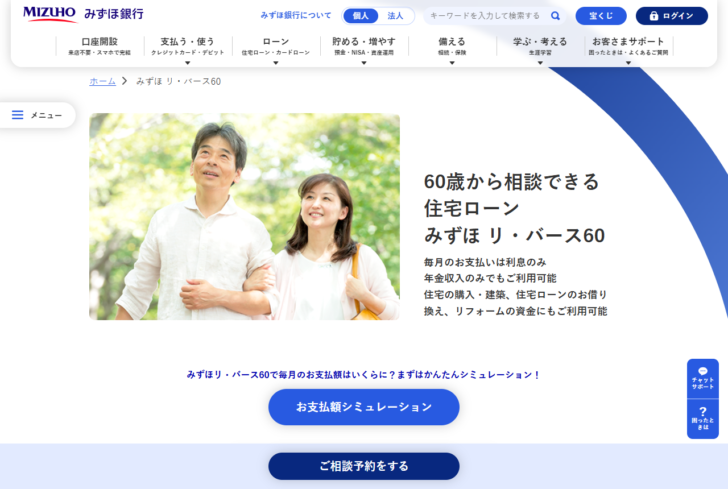
個人向けローンのメニューに並ぶ6本
公式サイトのローンのメニューを開くと、個人向けの商品が6つ並びます。このうち不動産を担保に取るのは住宅ローンとみずほ リ・バース60で、自宅を担保に使途の広い資金を借りる商品はありません。
| 商品 | 担保 | 自宅を担保に現金を借りられるか |
|---|---|---|
| 住宅ローン | 購入する住宅 | 住宅の取得資金に限られる |
| カードローン | 無担保 | 担保を取らない商品 |
| みずほ リ・バース60 | 自宅 | 使途は住宅まわりに限定 |
| 多目的ローン | 無担保 | 担保を取らない商品 |
| 教育ローン | 無担保 | 担保を取らない商品 |
| リフォームローン | 無担保 | 担保を取らない商品 |
つまり「みずほ銀行の不動産担保ローン」で検索して行き着く先は、実質的にみずほ リ・バース60です。ここから先は、その中身を数字で見ていきます。
みずほ リ・バース60の数字
商品ページに出ている条件を並べます。借入額の上限が2つあること(金額の上限と、評価額に対する割合の上限)が特徴です。
みずほ リ・バース60の主な条件(2026年11月13日時点の公式サイト表示)
申込年齢
60歳以上・上限なし
借入額
100万〜1.2億円
評価額に対する上限
60%(長期優良住宅65%)
変動金利
3.375%
固定10年
5.05%
固定20年
5.75%
毎月の支払いは利息のみで、元本は借入人が亡くなったときに自宅の売却か、相続人の一括返済で清算します。売却代金が借入額に満たない場合でも支払義務は相続人に引き継がれない、と公式サイトが明記しています。いわゆるノンリコース型です。
担保の評価は申込時の一度だけで、契約後に評価額が下がっても追加の返済や担保を求められることはない、とも書かれています。いっぽうで団体信用生命保険には加入できません。借入人が亡くなったときに一括返済が必要になるのは、この仕組みのためです。
評価額の50%を超えると金利が0.5%上がる
借入可能額の上限は評価額の60%ですが、金利が一律というわけではありません。公式サイトは「お借入金額が担保不動産の評価額の50%(担保不動産が長期優良住宅の場合:55%)を超える場合、金利が年率0.5%上乗せとなります」と書いています。上限いっぱいまで借りるほど金利が高くなる設計です。
| 借入額/評価額 | 一般の住宅 | 長期優良住宅 | 変動金利の目安 |
|---|---|---|---|
| 50%以下 | 上乗せなし | 上乗せなし | 年3.375% |
| 50%超〜55% | 年0.5%上乗せ | 上乗せなし | 年3.875%/年3.375% |
| 55%超〜60% | 年0.5%上乗せ | 年0.5%上乗せ | 年3.875% |
| 60%超〜65% | 借りられない | 年0.5%上乗せ | —/年3.875% |
評価額3,000万円の自宅なら、1,500万円までは上乗せなし、1,800万円まで借りると上乗せありという線引きになります。300万円を多く借りるために、借入額全体の金利が0.5%上がる形です。必要額が境目をまたぐときは、超える分だけを別の手段でまかなえないかを先に考える価値があります。
見落としやすいのは、上乗せは超えた部分だけでなく借入額全体に掛かると読める書き方になっている点です。公式サイトは「金利が年率0.5%上乗せとなります」としか書いておらず、部分適用とは書いていません。
もうひとつは団体信用生命保険に加入できないことです。通常の住宅ローンの感覚で考えると、亡くなった後の扱いが逆になります。
変動と固定のどちらを選ぶかで差が大きい
公式サイトが示している3つの金利は、変動が年3.375%、固定10年が年5.05%、固定20年が年5.75%です。変動と固定20年では年2.375%の開きがあり、同じ借入額でも毎月の利息はかなり変わります。毎月の支払いが利息だけという商品の性質上、この差はそのまま生活費の負担として表れます。
たとえば1,500万円を借りた場合、年3.375%なら利息は年506,250円で月あたり約42,188円、年5.75%なら年862,500円で月あたり約71,875円です。月の差はおよそ29,688円になります。元本を毎月返さない代わりに、金利タイプの選択が長く効き続ける設計だと分かります。
ただし変動金利方式を選んだ場合は、市場動向によって金利が変わるため毎月の支払額も変わる、と公式サイトが注意しています。固定10年・固定20年は「本邦初」として追加された固定金利選択方式で、期間が終わったあとの扱いまでは商品ページに書かれていません。
使い道は住宅まわりに限られ、生活費には使えない
公式サイトは利用事例を5つ挙げ、そのうえで生活費には使えないと注記しています。自宅を担保に老後の生活資金をまかなう、という使い方を想定している人は、この時点で条件が合いません。
公式サイトが挙げる利用事例と、使えない用途
住宅の購入・建築
自宅の建て替えや住み替えの資金。60歳以上でも組める住宅ローンという位置づけ。
住宅ローンの借り換え
返済中の住宅ローンを借り換えて、毎月の支払いを利息だけにする使い方。
リフォーム資金
自宅の改修費用。公式の事例に挙げられている。
入居一時金・子世帯の支援
高齢者向け住宅の入居一時金と、子世帯の住宅購入支援も事例に入っている。
生活費
公式サイトの注記に「生活費としてご利用いただくことはできません」とある。
配偶者がいる場合は配偶者が連帯保証人になり、その条件として配偶者も満60歳以上である必要があります。借入人が亡くなった後は、所定の審査と債務引受の手続きを経れば同じ条件で住み続けられる、と説明されています。
背後にあるのは住宅金融支援機構の保険
この商品は、みずほ銀行が単独で設計したものではありません。公式サイトは「住宅金融支援機構の住宅融資保険【リ・バース60】を活用したみずほ銀行のリバースモーゲージ型住宅ローンです」と説明しています。同じ枠組みの商品は、ほかの金融機関にも用意されています。
機構側のページでは、融資限度額を担保評価額の50%または60%と説明しています。みずほ銀行が50%を境に金利を分けているのは、この枠組みの区切りに沿った設計だと読めます。どの金融機関で借りるかを比べるときは、金利だけでなく、評価額に対する割合をどこで区切っているかも見比べる材料になります。
よくある質問
| 質問 | 公式サイトの表示から言えること |
|---|---|
| 不動産担保ローンはある? | その名前の商品は個人向けローンのメニューに無い。自宅を担保にするのはみずほ リ・バース60 |
| 何歳から使える? | 60歳以上。借入時の年齢に上限は無いと明記されている |
| いくらまで借りられる? | 100万円以上1億2,000万円以内で、担保不動産評価額の60%(長期優良住宅65%)が上限 |
| 金利は? | 2026年11月1日現在で変動年3.375%、固定10年年5.05%、固定20年年5.75% |
| 生活費に使える? | 使えない。公式サイトの注記に明記されている |
| 相続人に借金が残る? | 自宅の売却代金が借入額に満たない場合も、支払義務は相続人に引き継がれないとされている |
この記事の条件は2026年11月13日にみずほ銀行と住宅金融支援機構の公式サイトで表示されていた内容です。金利は毎月見直され、商品内容も改定されます。申し込みの前に、同行の商品概要説明書で最新の条件を確かめてください。ほかの銀行の扱いは銀行系の不動産担保ローン、自宅を担保にする手段の整理は個人向け不動産担保ローンの基礎で扱っています。
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング