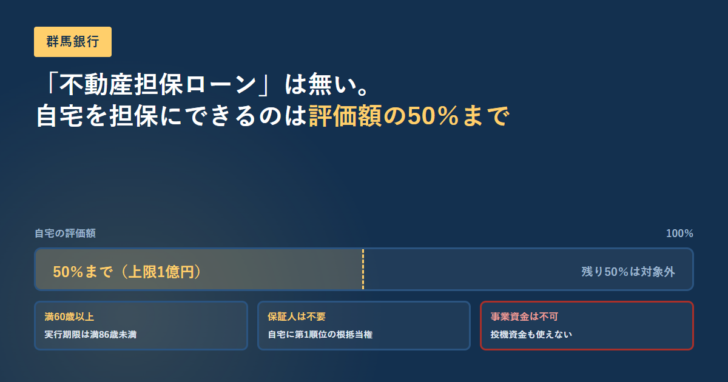
群馬銀行で自宅を担保にお金を借りたいと考えて商品一覧を開くと、「不動産担保ローン」という名前の商品が見つかりません。2026年11月5日に群馬銀行の個人向け「かりる」のページと法人向け「資金調達」のページを確認したところ、どちらにもその名前の商品はなく、自宅の担保価値を使う商品はリバースモーゲージ「夢のつづき」1本でした。しかも「夢のつづき」は事業資金に使えません。この記事では、群馬銀行で自宅を担保にできる範囲がどこまでで、どこから外れるのかを公表条件で整理します。
2026年11月5日に群馬銀行の公式ページで確認した4点
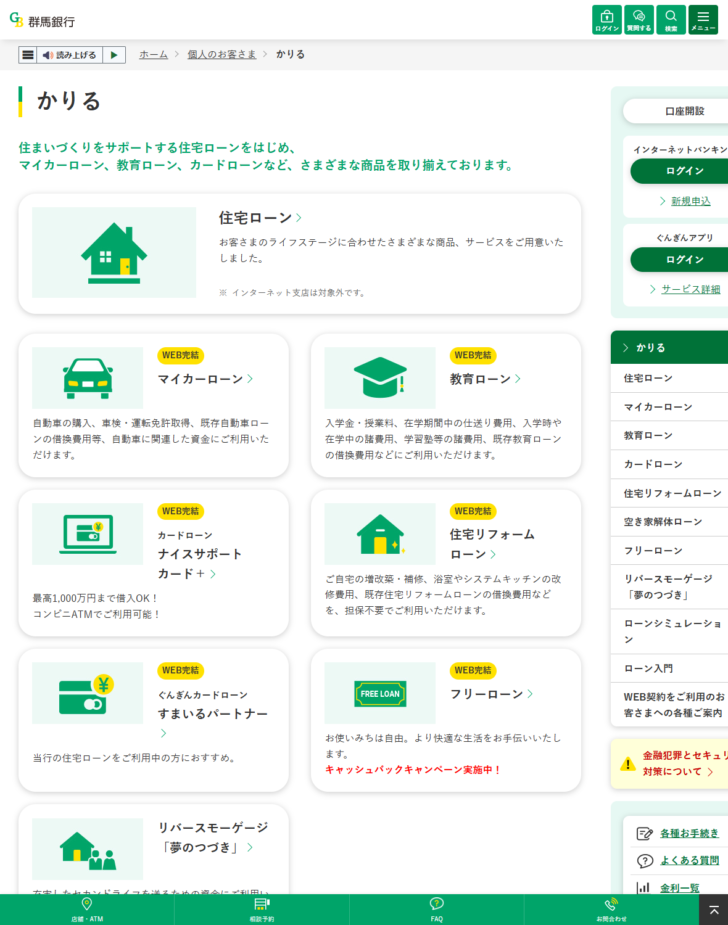
- 個人向けの「かりる」に並ぶのは住宅ローン、マイカーローン、教育ローン、カードローン、住宅リフォームローン、空き家解体ローン、フリーローン、リバースモーゲージの8系統。不動産担保ローンという名前の商品は無い。
- 自宅を担保にするのはリバースモーゲージ「夢のつづき」だけ。貸越極度額の上限は100万円以上1億円以内かつ自宅の評価額の50%以内。
- 使いみちは生活資金等で自由だが、事業資金や投機資金には使えないと明記されている。
- 契約時の年齢は満60歳以上、融資実行期限は満86歳未満。遺言信託の利用と年金振込の利用が条件に入る。
「かりる」の一覧に不動産担保ローンは無い
まず商品名の有無から確認します。群馬銀行の個人向け「かりる」のページには、住宅ローンを先頭に8つの系統が並びます。担保を取る商品は住宅ローンとリバースモーゲージで、それ以外は無担保です。住宅リフォームローンは「担保不要でご利用いただけます」と説明されています。
| 商品 | 担保 | 自宅の担保価値を使えるか |
|---|---|---|
| 住宅ローン | 購入する住宅に設定 | 住宅の取得・借換えに限られる |
| リバースモーゲージ「夢のつづき」 | 自宅の土地建物に根抵当権 | 使える(評価額の50%以内) |
| 住宅リフォームローン | 担保不要 | 使わない |
| マイカーローン・教育ローン・フリーローン | 担保不要 | 使わない |
| カードローン(ナイスサポートカード+ほか) | 担保不要 | 使わない |
| 空き家解体ローン | 公式一覧に担保の記載なし | 使わない |
法人向けの「資金調達」のページも見ましたが、並んでいるのはサステナブルファイナンス、その他の事業資金調達、ファンドによる出資の3区分で、こちらにも不動産担保ローンという商品名はありませんでした。
自宅を担保にできるのはリバースモーゲージ1本。上限は評価額の50%
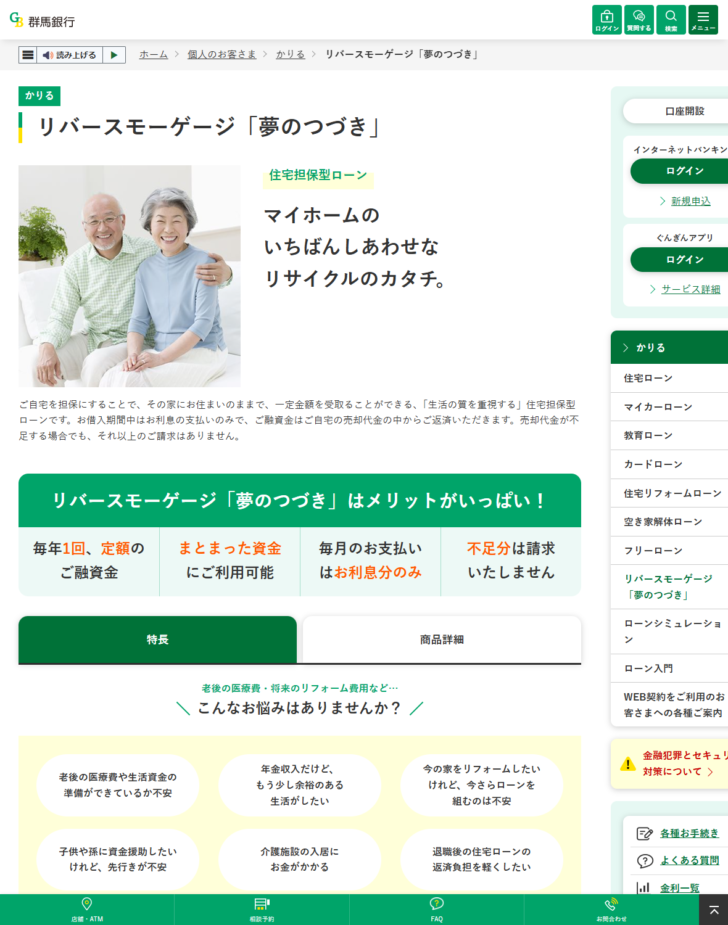
「夢のつづき」は、自宅に住み続けたまま一定額を受け取る住宅担保型ローンです。群馬銀行は当座貸越形式で貸越極度額を設定し、その範囲内で毎年1回、定額の融資金を受け取る仕組みだと説明しています。
| 項目 | 公表されている内容 |
|---|---|
| 融資金額(貸越極度額上限) | 100万円以上1億円以内かつ「ご自宅の評価額」の50%以内。一戸建ては土地評価額、マンションはマンション評価額 |
| 融資金利 | 短期プライムレートに連動する変動金利 |
| 融資形式 | 当座貸越形式。毎年1回、定額の融資金を受け取る |
| 契約時の年齢 | 満60歳以上 |
| 融資実行期限 | 満86歳未満 |
| 担保 | 自宅の土地建物に、貸越極度額の120%以上で群馬銀行を第1順位とする根抵当権を設定。あわせて代物弁済予約のための所有権移転請求権保全の仮登記 |
| 保証人 | 不要 |
| 返済 | 元金は本人の死亡時などに一括。利息は毎月16日(銀行休業日なら翌営業日)に口座から引き落とし |
| 不足した場合 | 売却代金が借入金額を下回っても不足分は請求しない |
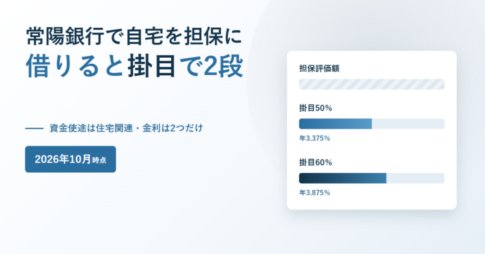
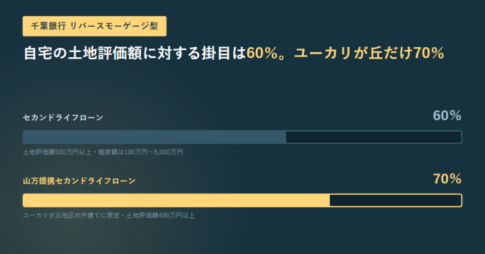
評価額の50%という掛目は、同じ県内の他行のリバースモーゲージ型と比べる材料になります。千葉銀行の掛目は60%で、物件によって70%になる枠もあります。
事業資金には使えない。ここが不動産担保ローンとの決定的な違い
自宅の担保価値を使えるとしても、使いみちに制限があります。群馬銀行は「生活資金等ご自由にお使いいただけます。ただし、事業資金や投機資金にはご利用いただけません」と明記しています。運転資金や仕入れに充てることはできません。
「夢のつづき」で通るお金と通らないお金
通る(初回融資時)
リフォーム費用、老人ホーム等への入居一時金、子や孫への教育・住宅取得の支援資金、住宅ローン一括返済資金、この借入れに伴う諸費用。
通る(毎年の定額融資)
生活資金等。使いみちは自由とされている。
通らない
事業資金と投機資金。公式ページに名指しで除外が書かれている。
申込みができない
配偶者以外(子息等)が同居している場合。本人1人または配偶者と2人で住んでいることが前提。
事業資金として自宅の担保価値を使いたい場合は、群馬銀行の商品では成立しません。事業性の不動産担保ローンを扱っているノンバンクや、他行の事業者向け商品を見ることになります。年齢の上限がどう効くかは不動産担保ローンは何歳まで?で整理しています。
申込条件は4つ。遺言信託と年金振込が入ってくる
「夢のつづき」の申込条件には、他行のリバースモーゲージではあまり見ない項目が入ります。群馬銀行で遺言信託を利用することと、年金振込を群馬銀行にすることです。
公表されている申込条件
住まいと世帯
本人1人または配偶者と2人で居住していること。群馬銀行の営業エリア内(大阪府を除く)で、路線価のある地区の一戸建て、または群馬銀行が融資対象と認めるマンション。
年齢と収入
契約時の年齢が満60歳以上。公的年金等の安定収入があり、群馬銀行で年金振込を利用すること。
遺言信託
群馬銀行で遺言信託を利用している、または利用すること。相続時の手続きを前提に組まれている。
その他
群馬銀行所定の融資基準を満たすこと。老人ホーム等へ入居して自宅に住まない場合は、銀行が指定する条件を満たせば賃貸に出せる。
担保の設定は根抵当権だけではありません。群馬銀行は代物弁済予約のために所有権移転請求権保全の仮登記を行うと書いています。返済が滞ったときに所有権を移す予約を、登記の形で先に打っておく仕組みです。
また、極度額は固定ではありません。借入後3年ごとに自宅の土地またはマンションを再評価し、評価額が下がっていた場合は貸越極度額の見直しを行う場合があるとされています。地価が下がると、受け取れる額が将来減ることがあります。
相続する人がいる家では使いにくい
「夢のつづき」は、本人が亡くなったときに自宅を売って元金を返す設計です。同居している配偶者は契約を引き継げますが、審査があります。配偶者以外の同居家族がいる場合はそもそも申し込めません。
| 場面 | 公式の記載 |
|---|---|
| 本人の死亡時 | 借入金は一括返済。利息は毎月支払う |
| 同居の配偶者 | 債務を引き継げる。ただし引継ぎの際に審査がある |
| 配偶者以外の同居家族 | 同居している場合は申し込みできない |
| 売却代金が足りないとき | 不足分は請求しない |
| 繰上返済 | 随時、手持ち資金による返済も可能 |
自宅を子に残したい場合、この商品は前提から合いません。売らずに資金を作る方法を探すなら、所有権が動くリースバックとの違いを先に押さえてください。
よくある質問
Q. 群馬銀行に不動産担保ローンはありますか。
A. 2026年11月5日時点で、個人向けの「かりる」にも法人向けの「資金調達」にも、その名前の商品は掲載されていません。自宅の担保価値を使う商品はリバースモーゲージ「夢のつづき」です。
Q. いくらまで借りられますか。
A. 貸越極度額の上限は100万円以上1億円以内で、かつ自宅の評価額の50%以内です。一戸建ては土地評価額、マンションはマンション評価額が基準になります。
Q. 事業資金に使えますか。
A. 使えません。公式ページに「事業資金や投機資金にはご利用いただけません」と明記されています。
Q. 金利はいくらですか。
A. 短期プライムレートに連動する変動金利とだけ公表されており、具体的な数値は商品ページに出ていません。適用金利は群馬銀行の窓口で確認することになります。
Q. 子どもと同居していても申し込めますか。
A. 申し込めません。配偶者以外(子息等)が同居している場合は申込不可と注意事項に書かれています。
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング