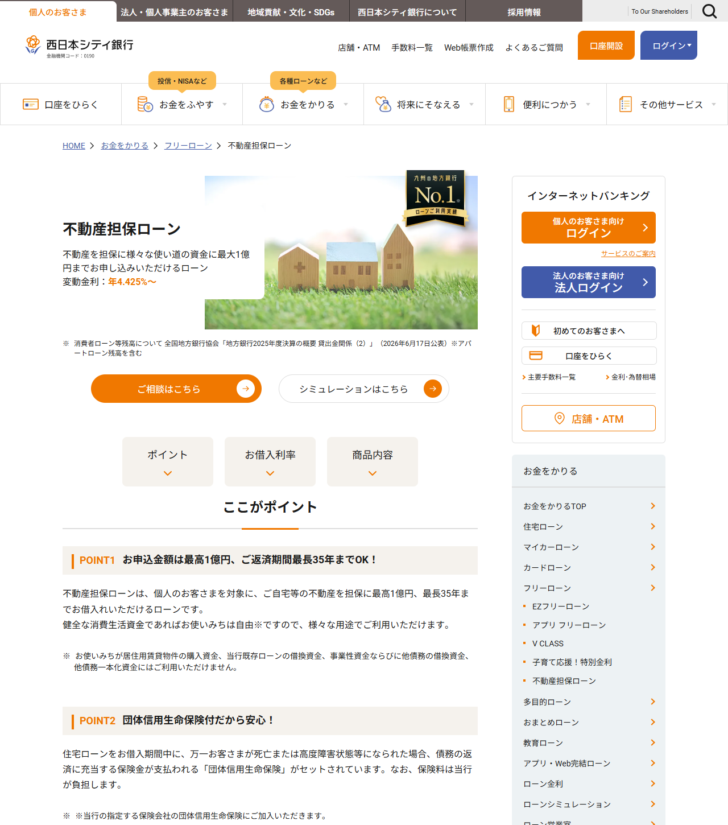
西日本シティ銀行の「NCB不動産担保ローン」は、変動金利が年4.425%からで最大1億円、最長35年という条件です。数字だけ見ると使いやすそうに見えますが、公式ページの注記を読むと用途が強く絞られていて、事業性資金には使えません。2026年11月4日に同行の商品ページを読み、金利・条件・使えない用途・保証会社まで公表値で整理しました。事業資金で自宅を担保にしたい人がこの商品を選ぶと、申込みの段階で外れます。
2026年11月4日に西日本シティ銀行の公式ページで確認した要点
- NCB不動産担保ローンの使いみちは「健全な消費生活資金」と「他行でご利用中の不動産担保ローンの借換資金」の2つ。事業性資金には使えない。
- 2026年11月1日〜11月30日お借入分の割引金利は、変動4.425%、2年固定5.40%、3年固定5.70%、5年固定5.90%、10年固定6.25%、15年固定7.30%、20年固定8.10%。
- 保証会社は九州総合信用株式会社で、土地・建物に第1順位の抵当権を設定する。保証料は金利に含まれ、別途一括払いは不要。
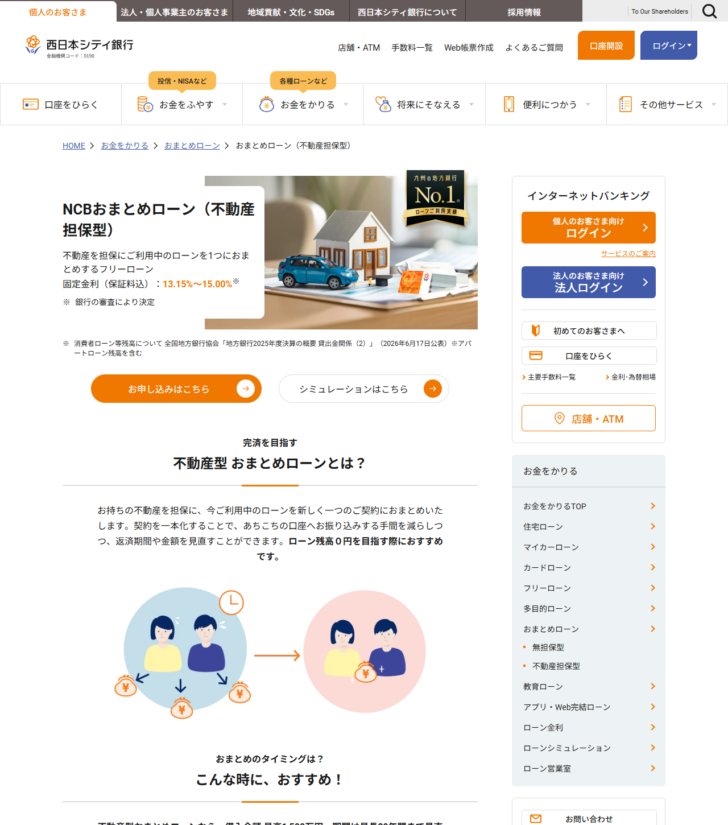
- おまとめは別商品。NCBおまとめローン(不動産担保型)は固定金利(保証料込)年13.15%〜15.00%、最高1,500万円、最長20年。
使いみちは2つだけ。事業性資金は申込みの対象外
公式ページは「健全な消費生活資金であればお使いみちは自由」としたうえで、注記で除外を列挙しています。「お使いみちが居住用賃貸物件の購入資金、当行既存ローンの借換資金、事業性資金ならびに他債務の借換資金、他債務一本化資金にはご利用いただけません」という書き方です。商品内容の表でも、使いみちは「健全な消費生活資金」と「他行でご利用中の不動産担保ローンの借換資金」の2つに限られています。
| 用途 | 可否 | 公式の記載 |
|---|---|---|
| 健全な消費生活資金 | 使える | 商品内容の「お使いみち」に明記 |
| 他行で利用中の不動産担保ローンの借換資金 | 使える | 商品内容の「お使いみち」に明記 |
| 事業性資金 | 使えない | 「事業性資金ならびに他債務の借換資金、他債務一本化資金にはご利用いただけません」 |
| ワンルーム物件・居住用賃貸物件の購入資金 | 使えない | 商品内容の注記で除外 |
| 当行既存ローンの借換資金 | 使えない | 他行からの借換えは可だが、自行分は不可 |
| 他債務一本化資金 | 使えない | おまとめは別商品(NCBおまとめローン 不動産担保型) |
出典:西日本シティ銀行「不動産担保ローン」(2026年11月1日現在の表示を2026年11月4日に確認)。
「他行の不動産担保ローンの借換えは可、自行の既存ローンの借換えは不可」という線引きは読み飛ばしやすいところです。すでに西日本シティ銀行で住宅ローンなどを借りている人が、それをこの商品でまとめ直すことはできません。事業資金で自宅を担保に入れたい場合は、ノンバンク系の不動産担保ローンか、保証協会付融資などの別の枠組みを見ることになります。
金利は7種類から選ぶ。固定にすると変動の2倍近くになる
金利は「金利選択型」で、変動と6種類の固定から選びます。公式ページは当初借入時の割引金利を月ごとに掲示しており、2026年11月1日〜11月30日お借入分は次のとおりでした。注記には「当初の金利は、お申込時ではなくお借入時の金利が適用されます」とあります。
| 変動金利 | 2年固定 | 3年固定 | 5年固定 | 10年固定 | 15年固定 | 20年固定 |
|---|---|---|---|---|---|---|
| 4.425% | 5.40% | 5.70% | 5.90% | 6.25% | 7.30% | 8.10% |
出典:西日本シティ銀行「不動産担保ローン」の「当初お借入時の割引金利」(2026年11月4日に確認)。割引金利は月ごとに掲示が更新される。
変動4.425%と20年固定8.10%の差は3.675ポイントです。1,000万円を借りた場合、初年度の利息だけで36万円以上の差が出る計算になります。固定期間を長く取るほど金利は上がるため、返済期間と金利タイプをどう組み合わせるかで総額が変わります。金利タイプの選び方そのものは不動産の評価額は4つあるで扱う担保余力の考え方と合わせて見てください。
申込条件は年齢・年収・勤続年数の3つで区切られている
「ご利用いただける方」として挙がっている条件を整理します。属性ごとに年収と年数の基準が違う点が特徴です。
NCB不動産担保ローンの申込条件(すべて満たすことが必要)
年齢
申込時に満20歳以上満70歳以下で、完済時の年齢が満81歳以下。
給与所得者
勤続1年以上、前年度税込年収200万円以上。
会社代表者
勤続2年以上、前年度税込年収200万円以上。法人の直近の決算が2期連続黒字で、繰越損失がなく、債務超過でないこと。
個人事業者
営業2年以上、直近2年間の平均所得200万円以上。過去2年間、税金の滞納や延滞がないこと。
地域
お取引店のお近くに住んでいるか、勤めていること。
その他
保証会社の保証が受けられること。団体信用生命保険への加入が認められる健康状態であること。
会社代表者には「法人の直近の決算が2期連続黒字で繰越損失がなく、かつ債務超過でないこと」という条件が付きます。個人事業者には「過去2年間、税金の滞納や延滞がないこと」が求められます。属性としては事業者も申し込めますが、資金の使いみちは消費生活資金に限られるという整理です。
保証会社は九州総合信用。抵当権は第1順位
担保と保証の条件も公表されています。「土地・建物に対して、保証会社が第1順位の抵当権を設定させていただきます」とあり、保証会社は九州総合信用株式会社です。抵当権設定費用は別途負担になります。
| 項目 | 内容 |
|---|---|
| お申込金額 | 50万円以上1億円以下(1万円単位) |
| ご返済期間 | 1年以上35年以内(1年単位) |
| 保証会社 | 九州総合信用株式会社 |
| 担保 | 土地・建物に対して保証会社が第1順位の抵当権を設定。抵当権設定費用は別途負担 |
| 保証人 | 原則として不要。ただし土地・建物に持分のある方、収入合算をする方は連帯保証人。保証会社が条件とした場合も必要 |
| 保証料 | 保証料込型。借入金利に含まれ、借入時の一括払いは不要 |
| 保険 | 団体信用生命保険(保険料は西日本シティ銀行が負担)。建物に対する火災保険への加入も必要 |
| 手数料 | 事務取扱手数料55,000円(消費税等込)。返済条件の変更時は別途手数料 |
| ご返済日 | 原則、給与支給日またはその翌日。給与支給日が27日〜月末の方は1日 |
| ご返済方法 | 元利金均等毎月返済(6か月ごとの増額返済も可) |
出典:西日本シティ銀行「不動産担保ローン」の商品内容(2026年11月1日現在)。
見落としやすいのが第1順位の抵当権という条件です。住宅ローンの残っている自宅には、すでに金融機関の抵当権が第1順位で付いています。その状態では、この商品の担保条件を満たせません。
もうひとつは返済日です。「原則、給与支給日またはその翌日」で、給与支給日が27日〜月末の方は1日と決まっています。自分で返済日を選べる商品ではありません。抵当権の順位を動かす方法は抵当権の順位は変えられる?で、民法374条の合意と登記の手続きを整理しています。
おまとめは別商品。金利は年13.15%〜15.00%
他債務の一本化は不動産担保ローンでは扱わず、「NCBおまとめローン(不動産担保型)」という別商品になっています。こちらは固定金利(保証料込)で年13.15%〜15.00%、借入金額は最高1,500万円、期間は最長20年です。金利は銀行の審査により決定されます。
自宅を担保にする3つの商品の違い
NCB不動産担保ローン
変動 年4.425%〜
最高1億円・最長35年。健全な消費生活資金と他行の不動産担保ローンの借換えのみ。事業性資金・おまとめは不可。
NCB不動産オーナーズローン
変動 年2.70%〜
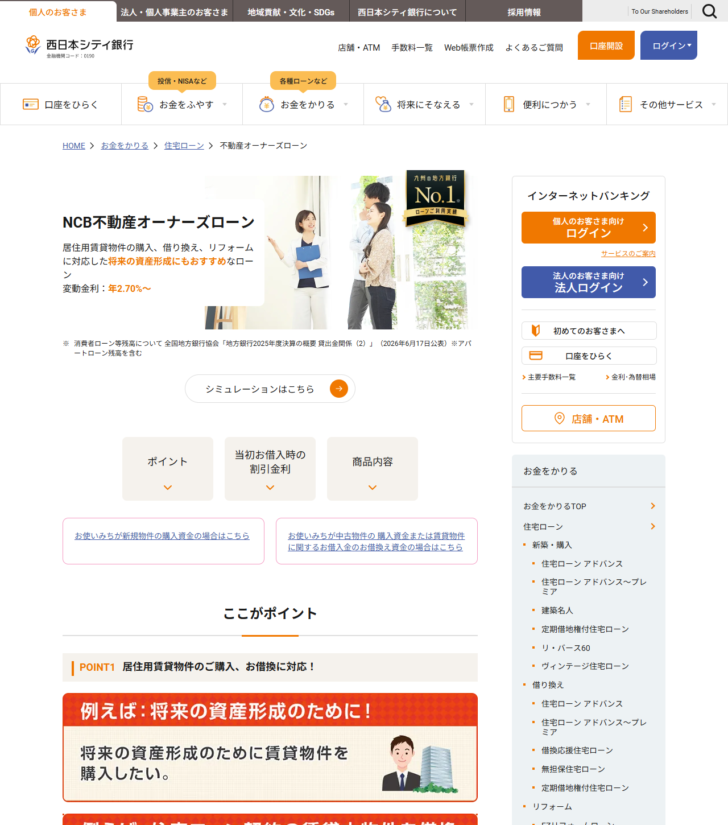
居住用賃貸物件の購入・借り換え・リフォームに対応。賃貸物件が対象なので、自宅の資金使途には使えない。
NCBおまとめローン(不動産担保型)
固定 年13.15%〜15.00%
最高1,500万円・最長20年。利用中のローンを1つにまとめる専用商品。保証料は金利に込み。
賃貸物件を買う目的なら「NCB不動産オーナーズローン」が用意されていて、こちらは変動金利が年2.70%からです。居住用賃貸物件の購入・借り換え・リフォームに対応すると案内されています。不動産担保ローンの注記でワンルーム物件と居住用賃貸物件の購入資金が除外されているのは、この商品があるためです。
よくある質問
Q. NCB不動産担保ローンを運転資金に使えますか。
A. 使えません。公式ページの注記に「事業性資金ならびに他債務の借換資金、他債務一本化資金にはご利用いただけません」と書かれています。
Q. 住宅ローンが残っている自宅でも申し込めますか。
A. 担保の条件が「保証会社が第1順位の抵当権を設定」となっているため、すでに第1順位の抵当権が付いている状態では条件を満たせません。先順位の抵当権を外せるかどうかが前提になります。
Q. 保証料は別に払いますか。
A. 不要です。「本商品の金利には保証料が含まれていますので、ご契約時に保証料を一括してお支払いいただく必要はございません」と案内されています。ただし事務取扱手数料55,000円(消費税等込)と抵当権設定費用は別途かかります。
Q. 個人事業主でも申し込めますか。
A. 属性としては対象です。営業2年以上、直近2年間の平均所得200万円以上、過去2年間に税金の滞納や延滞がないことが条件です。ただし借りた資金を事業に使うことはできません。
Q. 金利はいつ決まりますか。
A. 借入時です。公式ページは「当初の金利は、お申込時ではなくお借入時の金利が適用されます」としています。割引金利の掲示は月ごとに更新されます。
Q. 団体信用生命保険の保険料は誰が払いますか。
A. 銀行が負担します。「保険料は西日本シティ銀行が負担します」と明記されています。別途、建物に対する火災保険への加入または加入の確認が必要です。
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング