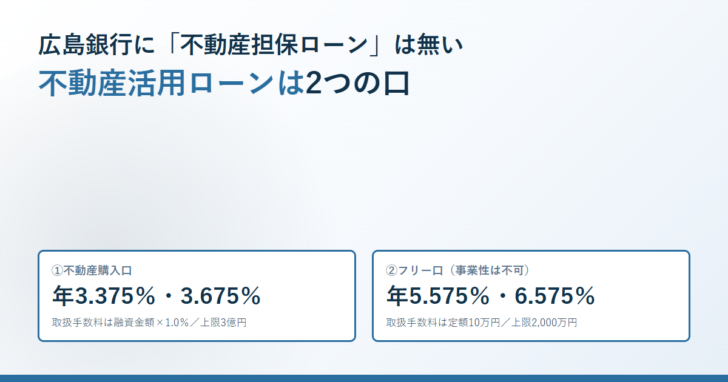
広島銀行のサイトで「不動産担保ローン」を探しても、その名前の商品は出てきません。自宅や所有する不動産を担保に入れて借りる商品は「不動産活用ローン」という名前で、しかも中身が2つの口に分かれています。片方は不動産の購入や借り換えに使う口、もう片方は使いみち自由の口です。この2つは金利も手数料の決め方も違い、自由に使える側には事業性貸出に使えないという制限が付いています。2026年10月30日に広島銀行の商品ページとローン金利一覧を引いて、2つの口の条件を並べました。
この記事で確かめたこと
- 広島銀行で不動産を担保に入れて借りる商品の名前は「不動産活用ローン」で、①不動産購入口と②フリー口の2つに分かれています。
- 金利は2026年10月1日現在で、購入口が変動金利年3.375%・3.675%、フリー口が変動金利年5.575%・6.575%です。
- 取扱手数料の決め方が違います。購入口は融資金額×1.0%(消費税別)、フリー口は100,000円(消費税別)の定額です。
- フリー口の使いみちは自由とされていますが、括弧書きで事業性貸出および当行既存貸出のお借換えは不可と明記されています。
- 担保を取るのは銀行ではありません。商品ページは(株)セゾンファンデックスが対象不動産を担保取得すると書いています。
- 申し込めるのは、住まいか勤務先住所および担保不動産住所が広島県・岡山県・愛媛県・山口県にあり、広島銀行の支店が所在する郡・市またはそれに隣接する郡・市の人に限られます。
商品名は「不動産活用ローン」。担保を取るのは保証会社
商品ページの見出しは「不動産活用ローン(①不動産購入口・②フリー口)」です。説明文では、不動産購入からカードローンのおまとめなど、所有する不動産を活用してさまざまな資金ニーズに対応できるローンだとされています。
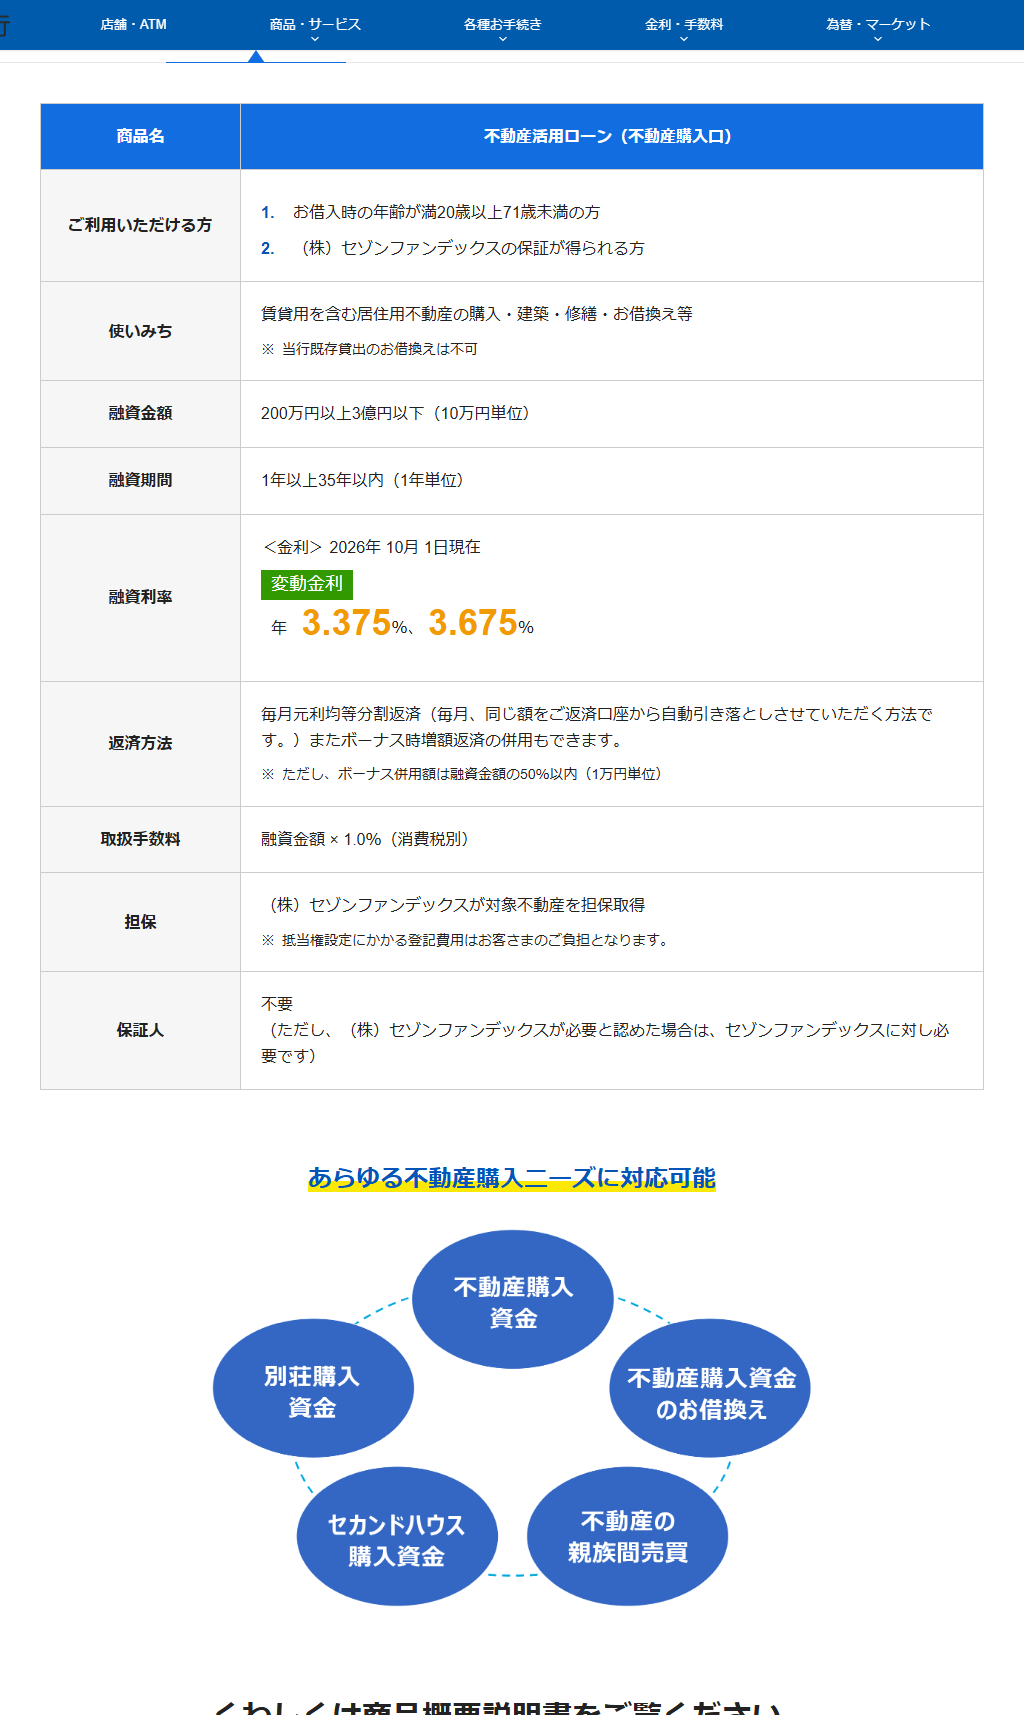
この商品で特徴的なのは、担保と保証の主体です。どちらの口も「(株)セゾンファンデックスの保証が得られる方」が利用条件に挙がっており、担保の欄には「(株)セゾンファンデックスが対象不動産を担保取得」と書かれています。抵当権設定にかかる登記費用は利用者負担です。
保証会社が担保を取る形は、銀行が自ら抵当権者になる商品とは手続きが変わります。抵当権を誰が持つのかという整理は抵当権者と抵当権設定者は誰かにまとめています。登記にかかる費用の計算は抵当権設定費用はいくら?で扱っています。
2つの口は、金利も手数料も使いみちも別物
同じ「不動産活用ローン」でも、2つの口は別の商品として条件が組まれています。並べると差がはっきりします。
| 項目 | ①不動産購入口 | ②フリー口 |
|---|---|---|
| 使いみち | 賃貸用を含む居住用不動産の購入・建築・修繕・お借換え等(当行既存貸出のお借換えは不可) | 自由(ただし、事業性貸出および当行既存貸出のお借換えは不可) |
| 融資金額 | 200万円以上3億円以下 | 200万円以上2,000万円以下 |
| 融資期間 | 1年以上35年以内 | 1年以上25年以内 |
| 融資利率(変動金利) | 年3.375%、3.675% | 年5.575%、6.575% |
| 取扱手数料 | 融資金額×1.0%(消費税別) | 100,000円(消費税別) |
| 年齢 | 満20歳以上71歳未満 | 満20歳以上71歳未満 |
| 担保 | (株)セゾンファンデックスが対象不動産を担保取得 | 同左 |
| 保証人 | 不要(セゾンファンデックスが必要と認めた場合を除く) | 同左 |
| 返済方法 | 毎月元利均等分割返済。ボーナス併用は融資金額の50%以内 | 同左 |
金利の差は2.2ポイントです。購入口の下限3.375%に対してフリー口の下限は5.575%、上限どうしでも3.675%と6.575%で2.9ポイント開きます。使いみちを広げる代わりに金利が上がる、という設計がそのまま数字に出ています。
手数料の決め方が逆になっている
購入口は金額に比例する
融資金額×1.0%なので、1,000万円なら10万円、3億円なら300万円です。借りる額が大きいほど手数料も伸びます。
フリー口は定額
100,000円で固定です。上限が2,000万円なので、満額で借りても10万円のままです。
1,000万円で同額になる
購入口の1.0%が10万円に一致する金額です。これより少ないとフリー口の定額のほうが重く、多いと軽くなります。
いずれも消費税別
商品ページはどちらも「(消費税別)」と書いています。実際の負担は表示額に消費税が乗ります。
事業資金として使おうとしている場合、この商品は候補になりません。フリー口の使いみちは「自由」と書かれていますが、同じ行の括弧の中に「事業性貸出及び当行既存貸出のお借換えは不可」と明記されています。購入口のほうも、使いみちは賃貸用を含む居住用不動産に限られます。
もうひとつ、当行既存貸出のお借換えはどちらの口でも不可です。すでに広島銀行から借りている分をこのローンでまとめることはできません。
返済の条件は2つの口で共通です。どちらも毎月元利均等分割返済で、返済口座から自動引き落としされます。ボーナス時増額返済を併用することもできますが、併用できる額は融資金額の50%以内(1万円単位)と上限が置かれています。年齢の条件も共通で、借入時の年齢が満20歳以上71歳未満であることが利用条件に挙がっています。
保証人については、どちらの口も「不要」と書かれています。ただし括弧書きが付いており、(株)セゾンファンデックスが必要と認めた場合はセゾンファンデックスに対して必要、とされています。保証人を立てずに済むことが確定しているわけではありません。物上保証人と連帯保証人の違いは物上保証人とは?に整理しています。
金利は基準金利の表示。借入時の適用金利とは別
広島銀行のローン金利一覧には「2026年10月1日現在」と日付が置かれ、注記として「すべて基準金利で表示しています」と書かれています。商品ページに並ぶ数字も同じ日付です。
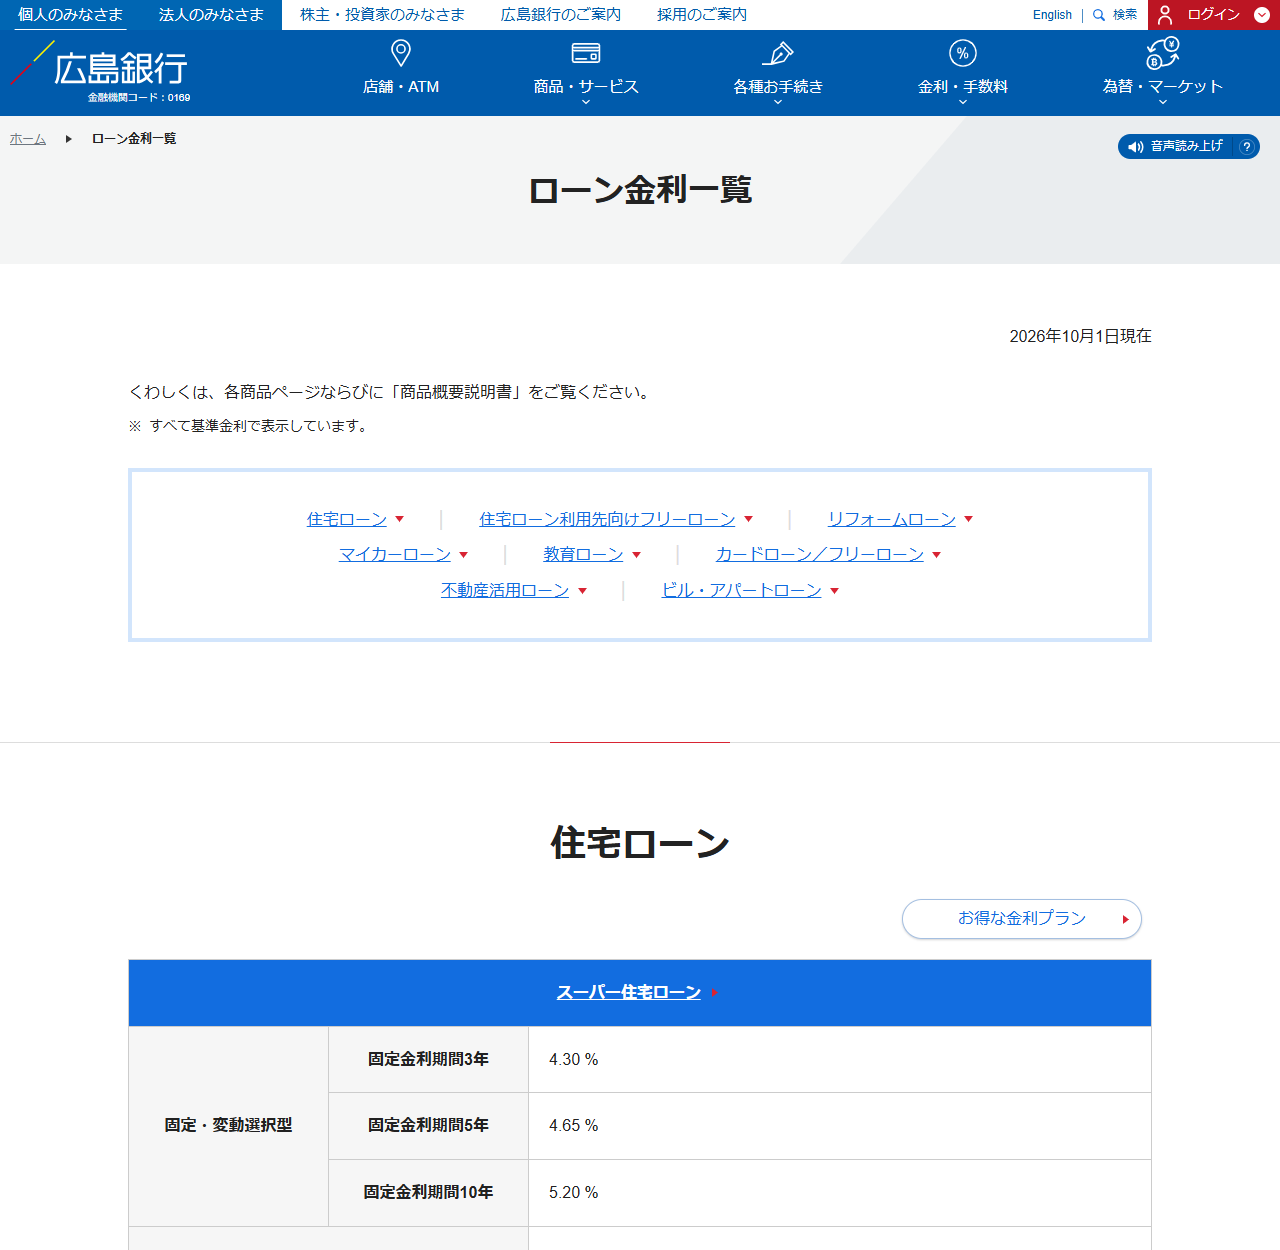
変動金利が2つ並んでいるのは、審査の結果によって適用される金利が分かれるためと読めます。どちらになるかは申し込んでみないと分かりません。金利そのものの上限がどこで決まるかは不動産担保ローンは「やばい」のかで、利息制限法の条文から整理しています。
申し込めるのは4県。しかも支店の近くに限る
地域の条件も明示されています。商品ページの「ご留意いただく事項」には、申し込めるのは住まいまたは勤務先住所および担保不動産住所が広島県・岡山県・愛媛県・山口県にある人に限る、と書かれています。
さらに絞り込みがあります。広島銀行の支店が所在する郡・市、またはそれに隣接する郡・市に住まいまたは勤務先住所および担保不動産住所があること、という条件です。県内であればどこでもよい、という書き方にはなっていません。
申し込みの流れ(商品ページの記載)
Webで仮審査申込み
申込みフォームの各項目へ入力して仮審査の手続きを行います。
仮審査
結果が希望に添えない場合もあり、審査内容については回答されないと明記されています。
店舗へご案内
本申込みの必要書類の説明を受け、訪問可能な店舗へ案内されます。
店舗で本審査申込み
必要書類を確認したうえで本審査の申込み手続きに進みます。
どちらの口を見るかの判断
| 目的 | 当てはまる口 | 理由 |
|---|---|---|
| 賃貸用を含む居住用不動産を買う | ①不動産購入口 | 使いみちに購入・建築・修繕・お借換え等が明記されている |
| 他行の不動産ローンを借り換える | ①不動産購入口 | お借換え等が使いみちに入る。ただし当行既存貸出は不可 |
| カードローンをまとめる | ②フリー口 | 説明文にカードローンのおまとめが挙がっている。上限は2,000万円 |
| 事業の運転資金に充てる | どちらも不可 | フリー口は事業性貸出が除かれ、購入口は居住用不動産の資金に限られる |
| 広島銀行からの既存借入をまとめる | どちらも不可 | 両方の口で「当行既存貸出のお借換えは不可」と明記 |
| 4県の外に住んでいる・担保がある | 申し込めない | 住所・勤務先・担保不動産の所在が条件になっている |
この記事で確認していないこと
2つ並ぶ変動金利のどちらが適用されるかの基準、商品概要説明書に書かれている繰上返済の手数料、保証料の有無については、今回参照したページでは確認していません。申し込む前に商品概要説明書を取り寄せて確かめてください。
金融機関によっては、自宅を担保に借りる商品がリバースモーゲージ型だけという場合もあります。同じ考え方で調べた例として常陽銀行や千葉銀行があります。
出典
- 広島銀行「不動産活用ローン(①不動産購入口・②フリー口)」(2026年10月30日確認)
- 広島銀行「ローン金利一覧」(2026年10月30日確認)
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング