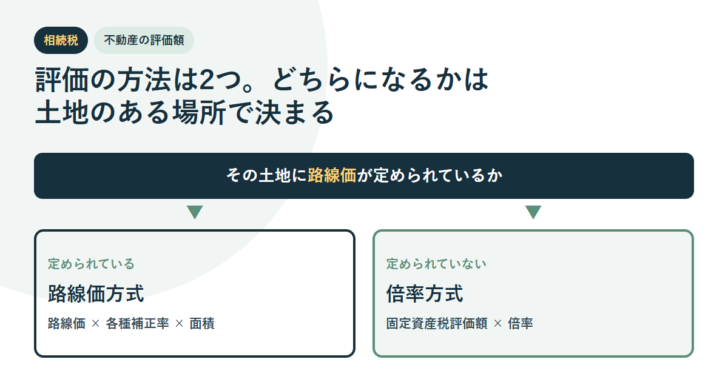
相続した不動産にいくらの値段が付くのか。売値でも、買ったときの値段でもありません。相続税では国税庁が決めた手順で計算した「評価額」を使います。方法は2つしかなく、どちらになるかは土地の所在地で決まります。国税庁が公表している計算例をそのまま追いながら、自分の不動産がどちらに当たるのかまで整理します。
土地は路線価方式か倍率方式のどちらかです。路線価が定められている地域なら路線価方式、定められていない地域なら倍率方式になります。
家屋は固定資産税評価額に1.0を乗じた金額。つまり固定資産税評価額そのものです。
人に貸していると下がります。貸家建付地なら自用地としての価額 −(自用地価額 × 借地権割合 × 借家権割合 × 賃貸割合)です。
土地の評価方法は2つ。路線価が定められているかどうかで分かれる
国税庁は「土地の評価方法には、路線価方式と倍率方式があります」と説明しています。土地は原則として、宅地・田・畑・山林などの地目ごとに評価します。1筆ごとでも、所有者ごとでもありません。
路線価方式は、路線価が定められている地域の土地に使います。路線価とは「路線(道路)に面する標準的な宅地の1平方メートル当たりの価額」のことで、路線価図には千円単位で表示されています。倍率方式は、路線価が定められていない地域の土地に使い、固定資産税評価額に一定の倍率を乗じて計算します。
| 項目 | 路線価方式 | 倍率方式 |
|---|---|---|
| 使う地域 | 路線価が定められている地域 | 路線価が定められていない地域 |
| 計算の土台 | 路線価(1㎡当たり・千円単位) | 固定資産税評価額 |
| かける要素 | 奥行価格補正率などの各種補正率、面積 | 評価倍率表で定められた倍率 |
| 調べる場所 | 財産評価基準書の路線価図 | 固定資産税評価額は都税事務所・市(区)役所・町村役場、倍率は評価倍率表 |
| 根拠法令等 | 評基通13ほか | 評基通21、21−2 |
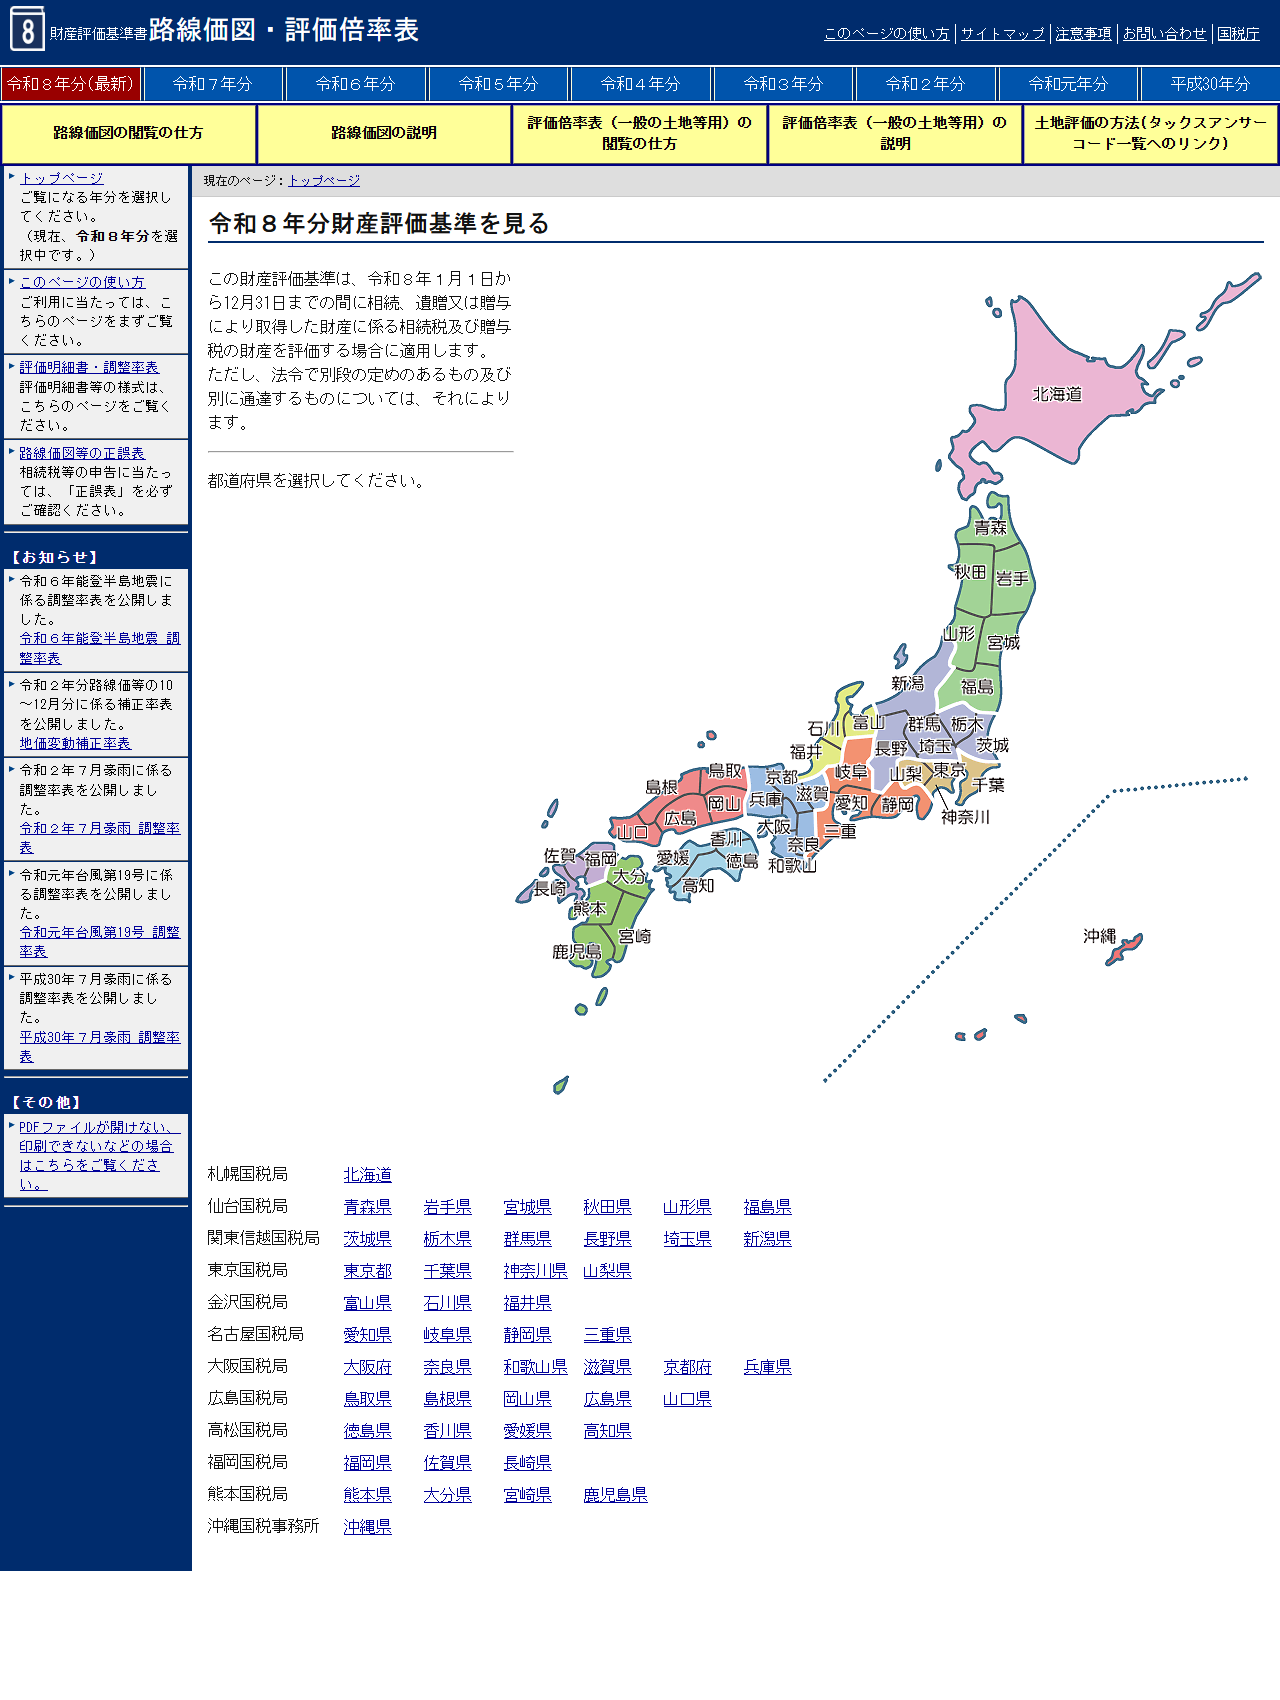
重要なのは「どの年分を見るか」です。財産評価基準書は年分ごとに分かれていて、令和8年分は「令和8年1月1日から12月31日までの間に相続、遺贈又は贈与により取得した財産」に適用すると明記されています。亡くなった年の基準を使います。
路線価方式は、補正率をかけてから面積を乗じる
路線価方式の計算順序は、国税庁が次のように示しています。正面路線価に奥行価格補正率をかけ、側方や裏面にも路線がある場合はそれぞれの影響加算額を足し、1平方メートル当たりの価額を出してから面積を乗じます。
国税庁が示している路線価方式の計算順序
- 正面路線価の奥行価格補正:正面路線価 × 奥行価格補正率
- 側方路線影響加算額:側方路線価 × 奥行価格補正率 × 側方路線影響加算率
- 二方路線影響加算額:裏面路線価 × 奥行価格補正率 × 二方路線影響加算率
- 1平方メートル当たりの価額:上の3つを合計する
- 評価額:1平方メートル当たりの価額 × 地積
国税庁の資料には、路線価300千円・奥行価格補正率1.00・地積180平方メートルの土地を54,000千円と評価する例が載っています。路線価は千円単位の表示なので、300千円は1平方メートル当たり30万円という意味です。
角地や裏にも道路がある土地は、その分だけ加算されて上がります。逆に、間口が狭い、奥行が長い、無道路地といった事情があれば補正で下がります。補正率は土地ごとに違うので、同じ路線価でも評価額は一致しません。
倍率方式は、宅地と農地で倍率の桁が違う
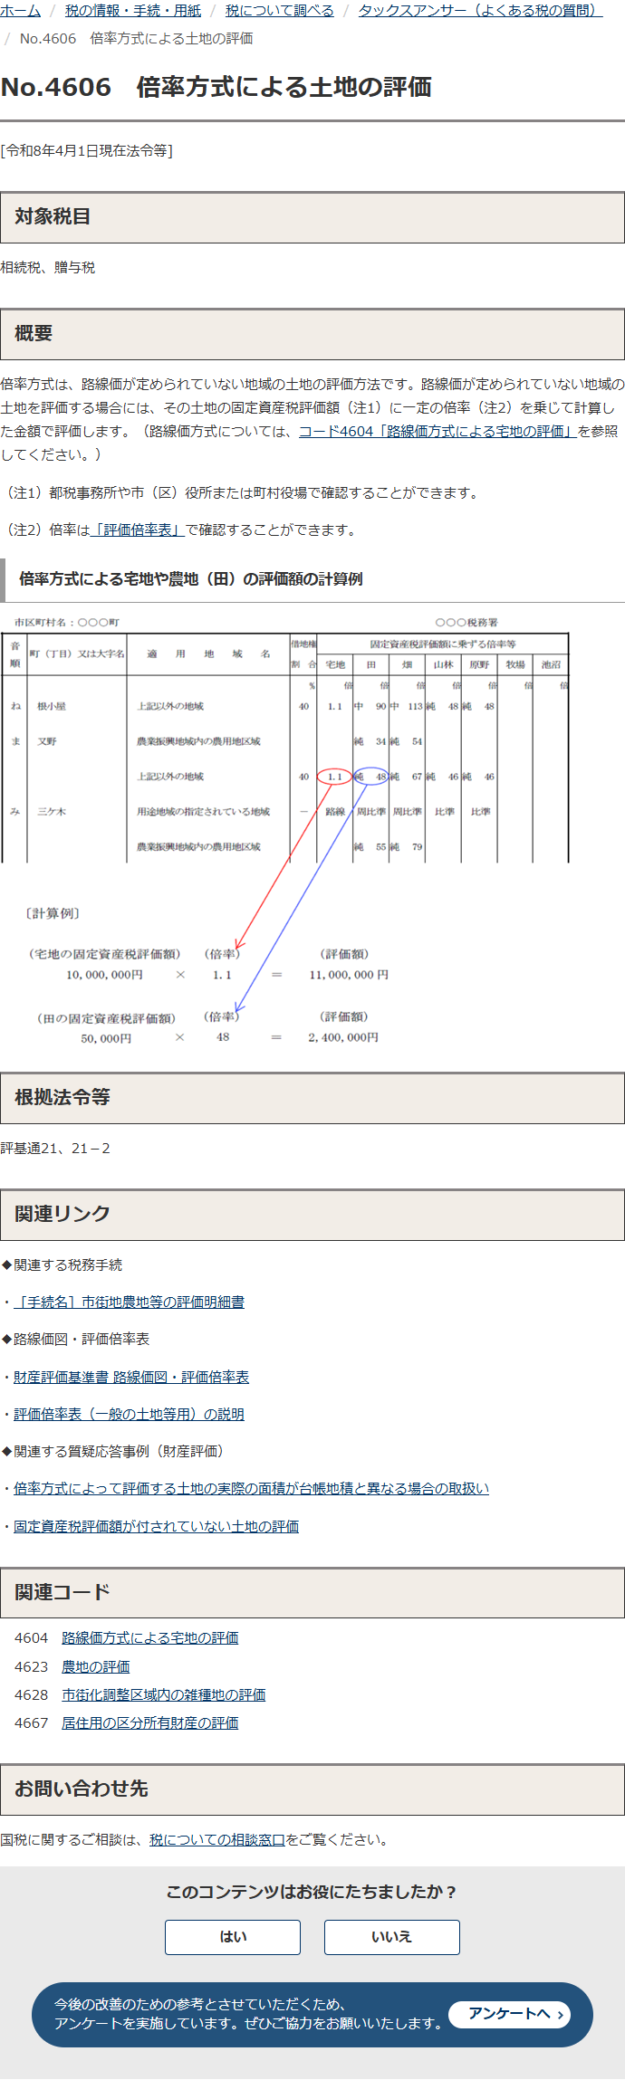
倍率方式は式が1本です。固定資産税評価額に評価倍率表の倍率を乗じるだけ。国税庁が示している計算例は次のとおりです。
| 地目 | 固定資産税評価額 | 倍率 | 評価額 |
|---|---|---|---|
| 宅地 | 10,000,000円 | 1.1 | 11,000,000円 |
| 田 | 50,000円 | 48 | 2,400,000円 |
目を引くのは田の倍率48です。農地は固定資産税評価額が農地としての低い水準に抑えられているため、相続税の評価に引き直すときに大きな倍率がかかります。宅地の1.1と同じ感覚で見ると、額を読み違えます。
家屋は固定資産税評価額のまま。建築中なら費用現価の70%
家屋の評価は単純です。国税庁は「固定資産税評価額に1.0を乗じて計算した金額によって評価します。したがって、その評価額は固定資産税評価額と同じです」と書いています。建物については、路線価も倍率も関係ありません。
例外が建築中の家屋です。固定資産税評価額がまだ付いていないため、費用現価の額 × 70%で評価します。費用現価の額とは、課税時期(相続なら被相続人が亡くなった日)までにその家屋へ投下された建築費用を、課税時期の価額に引き直した額の合計です。
固定資産税評価額は、毎年の固定資産税の納税通知書に付いてくる課税明細書で確認できます。手元になければ、市区町村で固定資産評価証明書を取ります。評価額の種類が4つあること自体は不動産の評価額は4つあるで整理しました。
貸していると下がる。自用地・貸宅地・貸家建付地の3通り
同じ土地でも、誰がどう使っているかで評価額が変わります。所有者が居住や事業に使っていれば自用地、借地権を設定して人に貸していれば貸宅地、所有者が建てたアパートを貸していればその敷地は貸家建付地です。
土地の使われ方で変わる3つの算式
自用地
路線価方式または倍率方式の額そのまま
所有者が住んでいる、所有者の会社で使っている、空き地など。減額はありません。
貸宅地
自用地価額 −(自用地価額 × 借地権割合)
借地権の目的になっている宅地。借地権の取引慣行がないと認められる地域では、借地権割合は20%として計算します。
貸家建付地
自用地価額 −(自用地価額 × 借地権割合 × 借家権割合 × 賃貸割合)
所有者が建てたアパートやビルを貸している場合の敷地。借地権割合も借家権割合も財産評価基準書で確認します。
貸家建付地の「賃貸割合」は、空室があると下がります。国税庁は「課税時期において賃貸されている各独立部分の床面積の合計 ÷ 当該家屋の各独立部分の床面積の合計」と定義しています。ただし一時的な空室については、継続的に賃貸されてきたこと、退去後すみやかに新たな賃借人の募集が行われていること、空室の期間が課税時期の前後の例えば1か月程度であること、課税時期後の賃貸が一時的なものではないこと、という4つの事情から賃貸されていたものとして扱って差し支えないとされています。
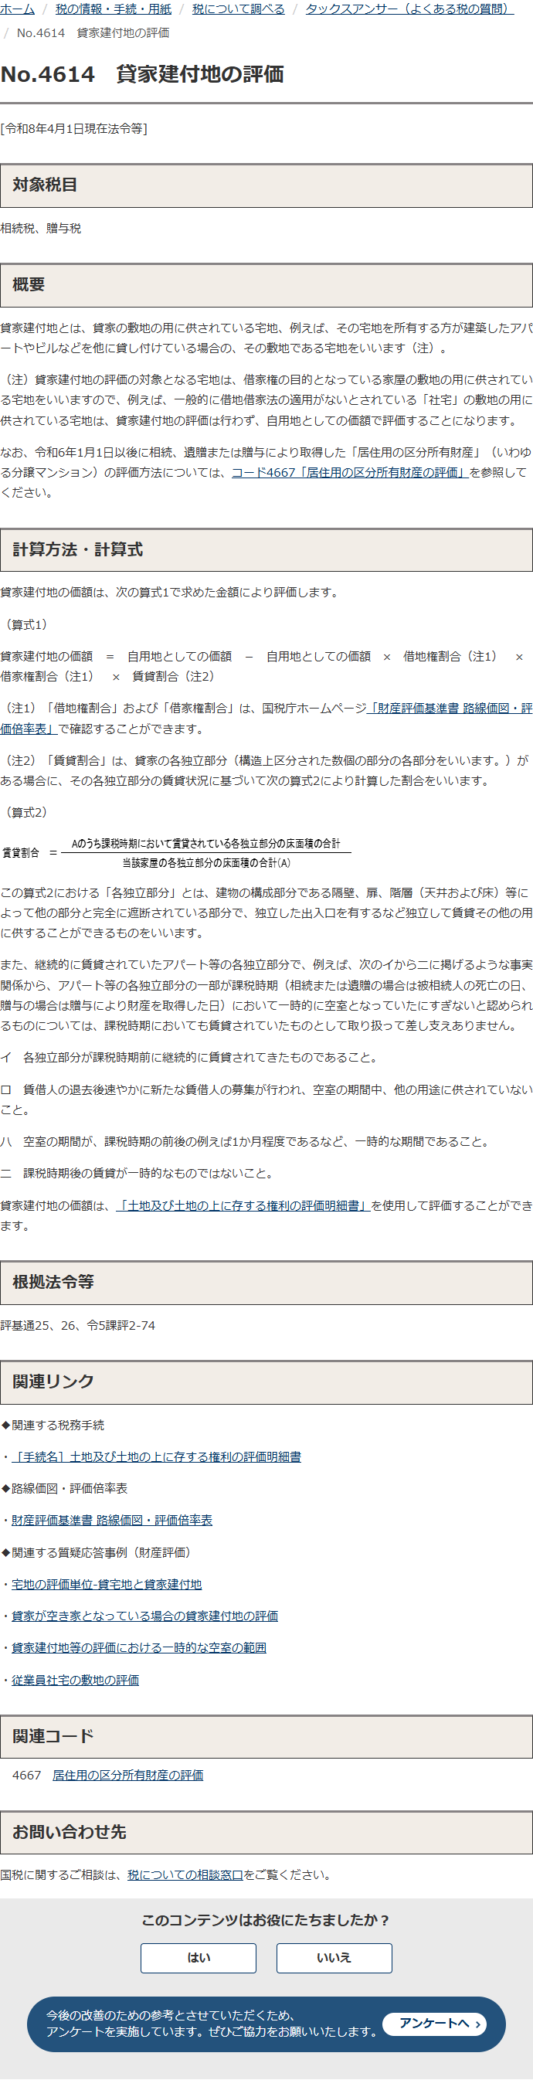
注意点として、国税庁は社宅の敷地は貸家建付地の評価を行わないと注記しています。一般的に借地借家法の適用がないとされているためで、自用地としての価額で評価することになります。
小規模宅地等の特例は、面積と割合が区分ごとに決まっている
評価額が出たあと、居住用や事業用の宅地には大きな減額が用意されています。小規模宅地等の特例です。区分ごとに限度面積と減額割合が決まっています。
| 区分 | 限度面積 | 減額される割合 |
|---|---|---|
| 特定事業用宅地等 | 400㎡ | 80% |
| 特定同族会社事業用宅地等 | 400㎡ | 80% |
| 特定居住用宅地等 | 330㎡ | 80% |
| 貸付事業用宅地等 | 200㎡ | 50% |
限度面積の合算にはルールがあります。貸付事業用宅地等がない場合、特定事業用等(400㎡まで)と特定居住用(330㎡まで)は両方を選べて合計730㎡。貸付事業用宅地等がある場合は、「(特定事業用等)×200/400 + 特定居住用×200/330 + 貸付事業用 ≦ 200㎡」という式で判定します。
特定事業用宅地等には要件もあります。その宅地の上で営まれていた被相続人の事業を相続税の申告期限までに引き継ぎ、申告期限までその事業を営んでいること、そしてその宅地を申告期限まで有していることです。相続開始前3年以内に新たに事業の用に供された宅地は、原則として対象から外れます。
評価額が出たら、基礎控除と比べる
評価額を足し上げても、すぐに税額が出るわけではありません。国税庁は相続税の計算で「課税価格の合計額 − 基礎控除額(3,000万円 + 600万円 × 法定相続人の数)= 課税遺産総額」と示しています。基礎控除を下回れば、相続税はかかりません。
法定相続人の数は、相続を放棄した人がいても放棄がなかったものとした場合の人数で数えます。小規模宅地等の特例を適用した財産については、特例を適用して減額した後の価額を基に計算すると明記されています。
相続税の評価額と、担保に入れたときの評価額は別物
ここまでの評価額は、あくまで相続税・贈与税を計算するための数字です。同じ不動産を担保に入れたときに金融機関が見る評価額とは、計算の目的も方法も違います。金融機関は売却できる価格と、売るまでにかかる時間を見ます。
路線価は公示地価のおおむね8割、固定資産税評価額はおおむね7割という関係があり、その差は担保評価額はなぜ金融機関で違うかで扱いました。相続した不動産を担保にする場合の順番は相続不動産で担保ローンを検討する手順にまとめています。名義が被相続人のままでは担保設定ができないため、登記を先に済ませる必要があります。
押さえるのはこの4点
土地は路線価方式か倍率方式。分かれ目は路線価が定められている地域かどうかで、どちらも財産評価基準書で調べます。
家屋は固定資産税評価額そのまま。建築中だけ費用現価の70%です。
貸していれば下がります。貸家建付地は借地権割合 × 借家権割合 × 賃貸割合のぶんが引かれます。
居住用なら330㎡まで80%減。そのうえで基礎控除3,000万円+600万円×法定相続人の数と比べます。
相続税の不動産評価額についてよくある質問
- どの年の路線価を使いますか
- 相続があった年の財産評価基準を使います。令和8年分の基準は「令和8年1月1日から12月31日までの間に相続、遺贈又は贈与により取得した財産」に適用すると国税庁が明記しています。
- 路線価図に載っていない土地はどうなりますか
- 路線価が定められていない地域の土地は倍率方式で評価します。固定資産税評価額に、評価倍率表に載っている倍率を乗じます。
- マンションの一室はどう評価しますか
- 敷地利用権(土地部分)と区分所有権(家屋部分)の価額を合計します。令和6年1月1日以後に相続・遺贈・贈与で取得した「居住用の区分所有財産」には別の評価方法が定められており、国税庁はコード4667を参照するよう案内しています。
- 空室があるアパートの敷地は減額されませんか
- 賃貸割合が下がるぶん減額幅は小さくなります。ただし一時的な空室については、継続的に賃貸されてきたこと、退去後すみやかに募集が行われていることなど4つの事情から、賃貸されていたものとして取り扱って差し支えないとされています。
- 広い土地は評価が下がりますか
- 三大都市圏で500平方メートル以上、それ以外の地域で1,000平方メートル以上の宅地は「地積規模の大きな宅地」として別の評価方法の対象になります。ただし市街化調整区域内、工業専用地域、指定容積率400%(東京都の特別区は300%)以上の地域などは除かれます。
- 評価額が基礎控除を下回れば申告も不要ですか
- 基礎控除を下回れば課税遺産総額は生じません。ただし小規模宅地等の特例のように、適用を受けるために申告が前提となる制度があります。特例を使って基礎控除以下になるケースと、特例なしで下回るケースは区別してください。
出典
- 国税庁「No.4602 土地家屋の評価」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4602.htm
- 国税庁「No.4604 路線価方式による宅地の評価」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4604.htm
- 国税庁「No.4606 倍率方式による土地の評価」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4606.htm
- 国税庁「No.4613 貸宅地の評価」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4613.htm
- 国税庁「No.4614 貸家建付地の評価」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4614.htm
- 国税庁「No.4629 建築中の家屋の評価」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4629.htm
- 国税庁「No.4609 地積規模の大きな宅地の評価」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/hyoka/4609.htm
- 国税庁「No.4124 相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4124.htm
- 国税庁「No.4152 相続税の計算」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4152.htm
- 国税庁「財産評価基準書 路線価図・評価倍率表」 https://www.rosenka.nta.go.jp/


 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング