東京スター銀行スター不動産担保ローン
東京スター銀行スター不動産担保ローンとは
 東京スター銀行スター不動産担保ローンは、東京スター銀行が提供している個人向けの不動産担保ローンです。東京スター銀行は、東京都に本店を置く第二地方銀行です。
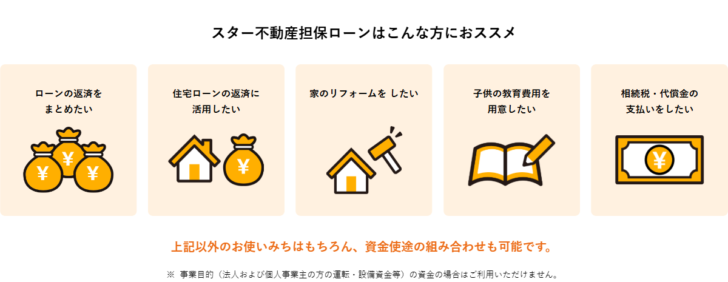
個人向けの不動産担保ローンですので、借入資金は事業性資金を除いてプライベート資金に自由に利用することができます。借り換え利用・おまとめ利用も可能です。
東京スター銀行スター不動産担保ローンの大きな特徴は「変動金利の下限が年2.00%であること」「銀行が提供する信頼性」「本人以外の配偶者、実父母、実兄弟姉妹の所有不動産も利用可能」「借り換えやおまとめ利用も可能」「変動金利と固定金利が選べる」という点が挙げられます。
上限は年10.90%で、審査で決まる調整幅が年-1.50%~5.00%と広いため、適用金利は審査が終わるまで確定しません。それでも高金利のカードローンやフリーローンから借り換える用途では、下げ幅が見込めます。また、ご家族所有の不動産も不動産担保ローンの担保になるので、ご自身が不動産を持っていなくても、利用することができます。(担保にすることへのご家族の同意が必要です。)
住宅ローンと同じように変動金利と固定金利が選べるので、金利上昇リスクが不安な方は固定金利での利用も可能です。
年収200万円以上という利用条件があり、適用金利の幅も広い商品です。金利タイプを4つから選べる点と、家族名義の不動産まで担保にできる点を評価して検討してください。
東京スター銀行スター不動産担保ローン商品概要
| 金融機関名 | 株式会社東京スター銀行 |
| 本社所在地 | 東京都 |
| プラン名 | 不動産担保ローン/変動金利プラン |
| 下限金利 | 2.00% |
| 上限金利 | 10.90% |
| 事務手数料(税込) | 融資金額の2.2%~3.3% |
| 融資金額最大 | - |
| 個人利用 | ○ |
| 事業性資金利用 | - |
| おまとめ・借り換え利用 | ○ |
| 融資スピード | 書類提出後1週間前後に審査結果ご連絡 |
| 最長返済期間 | 360ヶ月 |
| 申込み可能エリア | 全国 |
重要な選び分け
この記事で扱うのは個人向け「スター不動産担保ローン」です。事業資金が目的なら、別商品の「スター不動産担保ビジネスローン」を確認してください。商品名が似ていますが、融資額、期間、金利、対象者が異なります。
東京スター銀行スター不動産担保ローンメリット
- 変動金利の下限が年2.00%で、当サイト掲載の稼働中53商品では下限が低いほうから22番目
- 変動、3年固定、5年固定、10年固定の4タイプから選べる
- 最長30年まで組めるので、月々の返済額を抑えやすい
- 本人以外でも配偶者、実父母、実兄弟姉妹の所有不動産を担保にできる
- 借り換え・おまとめなど幅広い個人用途に使える
- 仮審査をWEBで申し込める。繰上返済もインターネットバンキングで手続きできる
東京スター銀行スター不動産担保ローンデメリット
- 上限金利は年10.90%で、稼働中53商品では低いほうから35番目。中位より高い
- 法人・個人事業主の運転資金・設備資金には使えない
- 事務手数料が融資額の2.2%~3.3%(税込)と融資額に連動する
- 繰上返済解約金がかかる。借入期間5年以内は返済元金の1.00%、5年超は0.50%
- 融資額の上限は公表されていない。希望額が通るとは限らない
東京スター銀行スター不動産担保ローンおすすめポイント

担保の範囲が広いのも使いどころです。本人の不動産だけでなく、配偶者・実父母・実兄弟姉妹が所有する不動産にも抵当権を設定できます。自分名義の不動産を持っていなくても検討できる、ということです。住宅ローンの返済中でも、担保余力の範囲内なら申し込めます。
※変動金利(年2.00%~8.50%)、固定金利3年・5年・10年(年3.60%~10.90%)から選択。お借入金利は審査により決定
※お借入金利は、契約時点の「スターワン住宅ローン基準金利」に審査で決まる調整幅を加えて決定されます。
東京スター銀行スター不動産担保ローンおすすめできないポイント
費用も先に見積もっておく必要があります。事務手数料は融資額の2.2%~3.3%(税込)で、登記費用や印紙税は別に実費がかかります。さらに繰上返済解約金が、借入期間5年以内なら返済元金の1.00%、5年超でも0.50%必要です。短期で返す前提なら、金利よりこちらが効いてきます。
東京スター銀行スター不動産担保ローン金利
お借入金利は、契約時点の「スターワン住宅ローン基準金利」に、審査で決まる調整幅を加えて決定されます。基準金利は東京スター銀行が毎月定めて店頭とホームページで公表し、調整幅は年-1.50%~5.00%と公表されています。つまり同じ商品でも、審査結果によって6.5ポイント分の差が付きます。
| 下限金利 | 2.00% |
| 上限金利 | 10.90% |
| 金利タイプ | 変動金利(年2.00%~8.50%)、固定金利3年・5年・10年(年3.60%~10.90%)から選択。お借入金利は審査により決定 |
変動金利
基準金利が動けば金利も見直されます。見直しは変動金利型なら6回目の約定返済日、以後6ヵ月ごとです。契約時の金利が低くても、将来上昇する可能性があります。返済シミュレーションでは現在の金利だけでなく、1%、2%上昇した場合も確認してください。
固定金利
3年、5年、10年の固定期間を選べます。それぞれ36回目、60回目、120回目の約定返済日に見直されます。一定期間の返済計画を立てやすい一方、固定期間終了後の金利は、そのときの変動金利型の水準に、契約時に決まった調整幅を加えて決まります。調整幅自体は見直されません。
金利タイプは途中変更の可否や手数料も重要です。将来金利を断定せず、返済余力、固定期間、借入期間、繰上返済予定を基に選びます。
東京スター銀行スター不動産担保ローン審査
利用できるのは、国内居住で日本国籍または永住権を持つ個人、年収200万円以上、申込時の年齢が満20歳以上69歳以下で完済時84歳以下の方です。仮審査はWEBで申し込めますが、仮審査は入力情報に基づく初期判断で、本審査の承認を保証しません。本審査では提出書類、不動産調査、信用状況が確認されます。
不動産の価値が高くても、年収、既存借入、返済能力、資金使途を含めた審査があります。希望額がそのまま認められるとは限りません。
東京スター銀行スター不動産担保ローン融資可能額
融資額は100万円以上、10万円単位です。上限は公表されておらず、公式ページには「年収や当行担保評価等により制限される場合があります」と書かれています。「お申込内容によっては高額のご融資もご相談可能です」という案内はありますが、具体的な上限額の掲示はありません。なお同じページに出てくる1億円は、別商品のリバースモーゲージの極度額です。
| 融資金額最低 | 100万円 |
| 融資金額最大 | - |
| 担保掛目最大 | - |
東京スター銀行スター不動産担保ローン事務手数料
融資実行日に、融資額に対して2.2%~3.3%(税込)の事務手数料がかかります。3,000万円を借りるなら、2.2%で66万円、3.3%で99万円です。これに登記費用、印紙税などの実費が加わります。
手数料が融資額から差し引かれるのか別途支払うのかを確認し、必要な手取り額を確保してください。司法書士報酬、登録免許税、証明書費用、完済時の抵当権抹消費用も見積りに含めます。繰上返済解約金は、一部返済でも全額返済でも、借入期間5年以内なら返済元金の1.00%、5年超なら0.50%です。
| 事務手数料(税込) | 融資金額の2.2%~3.3% |
| 解約料・返済事務手数料 | 繰上返済解約金:借入期間5年以内は返済元金の1.00%、5年超は0.50%(一部・全額とも) |
東京スター銀行スター不動産担保ローン融資対象
| 利用例 | 確認する資料 | 注意点 |
|---|---|---|
| 他社ローンの借り換え・おまとめ | 返済予定表、残高証明 | 諸費用を含む総返済額で比較 |
| セカンドハウス・別荘 | 売買契約、見積書 | 担保評価と返済原資を確認 |
| 投資用不動産の借り換え | 賃貸借、収支、既存融資資料 | 空室・修繕リスクを反映 |
| 教育・医療・介護 | 請求・見積書等 | 長期返済時の総利息を確認 |
| リフォーム | 工事見積書、契約書 | 工期と支払時期を調整 |
資金使途は原則自由で、本人に対する融資の借り換えやおまとめにも使えます。ただし用途によっては見積書などで確認される場合があります。法人および個人事業主の運転資金・設備資金といった事業目的には利用できません。個人事業主が申し込む場合でも、個人用途と事業用途を混同しないようにしてください。
| 個人利用 | ○ |
| 事業性資金利用 | - |
| おまとめ・借り換え利用 | ○ |
| 不動産担保カードローン | - |
東京スター銀行スター不動産担保ローン融資スピード
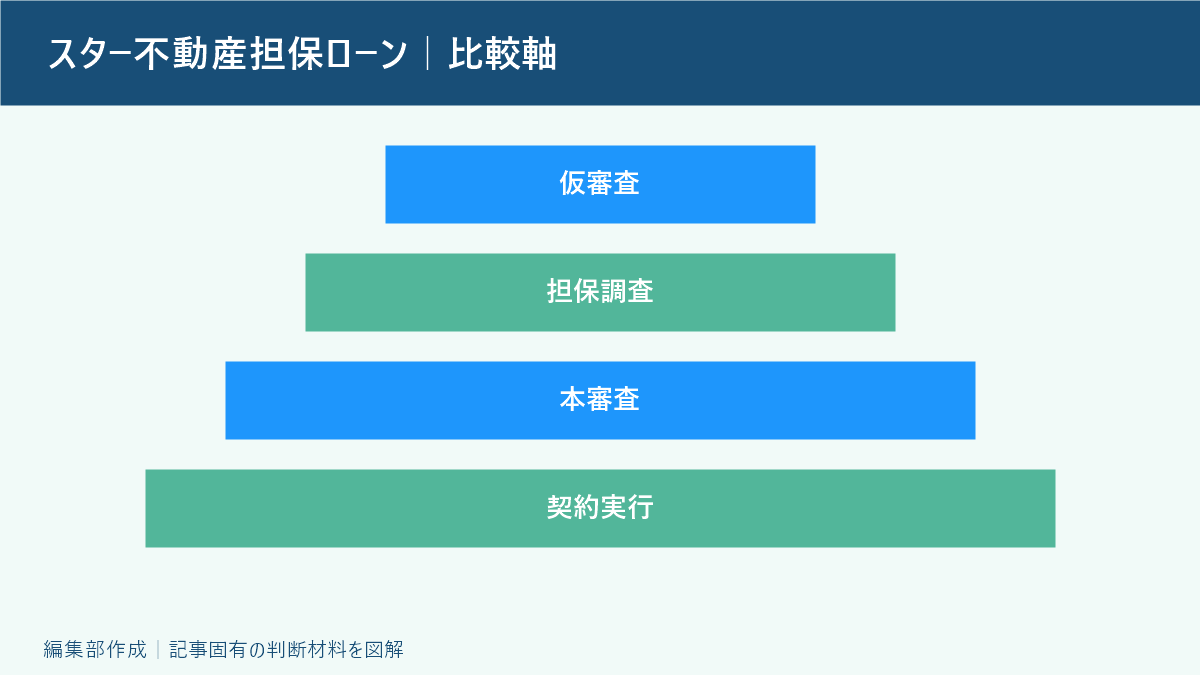
公式サイトの手続きの流れでは、申し込み書類の提出後、原則として1週間前後で電話またはメールで回答するとされています。契約手続きは融資実行日の原則5営業日前までに必要です。仮審査が短時間で申し込めても、融資実行が即日という意味ではありません。不動産調査、本審査、契約、登記が必要です。資金が必要な日から逆算して、余裕を持って申し込んでください。
| 融資スピード | 書類提出後1週間前後に審査結果ご連絡 |
東京スター銀行スター不動産担保ローン担保・保証人
担保は、本人または配偶者、実父母、実兄弟姉妹が所有する不動産で、東京スター銀行を抵当権者とする抵当権を設定します。所有者が申込者本人でない場合は、担保提供と連帯保証の条件、必要書類、所有者の意思確認が必要になります。無断で担保設定はできません。家族には返済不能時の処分リスクを説明したうえで、銀行の正式案内に従ってください。
保証会社や第三者による保証は原則として不要です。ただし年収合算をする場合は年収合算者、共有物件や本人以外が所有する不動産を担保とする場合は物件共有者や物件所有者が連帯保証人になる必要があります。
| 担保 | 土地・建物に抵当権設定 |
| 家族保有不動産の担保可否 | ○配偶者、実父母、実兄弟姉妹の所有する不動産 |
| 保証人 | 原則不要。年収合算をする場合は年収合算者、共有物件や本人以外が所有する不動産を担保とする場合は物件共有者・物件所有者の連帯保証が必要 |
東京スター銀行スター不動産担保ローン申込条件
必要書類
| 申込必要書類 | ご本人さまが確認できる書類(運転免許証など) 収入を証明するもの(源泉徴収票、課税証明書など)納税証明書 不動産関連書類ほか |
申込可能年齢
| 申込み可能年齢 | 申込時満20歳以上69歳以下、完済時84歳以下 |
申込可能エリア
| 申込み可能エリア | 全国 |
東京スター銀行スター不動産担保ローン返済方法
返済は元利均等月賦返済です。融資額の40%以内まで、6ヵ月ごとのボーナス返済も使えます。融資実行後の26日が初回返済日で、土日祝日の場合は翌営業日になります。返済日までに約定返済額以上の普通預金口座残高が必要です。
| 最長返済期間 | 360ヶ月 |
| 遅延損害金(年率) | 20.00% |
| 返済方式 | 元利均等月賦返済 |
東京スター銀行スター不動産担保ローン団体信用生命保険
希望により団体信用生命保険に加入できます。加入する場合は金利が上乗せされ、公表されている上乗せ幅はワイド団信が0.20%、がん団信が0.30%、生活習慣病団信が0.40%です。加入には保険会社の審査があります。保険金の支払条件、免責、上乗せ金利、既存の生命保険との重複を確認してください。
団信に加入しない選択もできますが、その場合は返済中に本人が死亡・高度障害となったときの返済原資を家族と確認しておく必要があります。
東京スター銀行スター不動産担保ローンご利用までの流れ
- WEBで仮審査
希望額、資金使途、収入、担保物件などを入力します。 - 申込可否の案内
入力内容を基に正式申込へ進めるか案内されます。 - 必要書類提出・本審査
本人、収入、資金使途、担保物件、既存借入の資料を提出します。書類はマイページからの画像アップロード、メール、郵送、FAXで提出できます。 - 審査結果の回答
原則として書類提出後1週間前後に、電話またはメールで回答されます。 - 契約条件を確認
金利、融資額、期間、手数料、担保・保証条件を確認します。契約手続きは融資実行日の原則5営業日前までです。 - 契約・抵当権設定・融資
登記等の手続き後に融資が実行されます。
東京スター銀行スター不動産担保ローンの注意点
担保不動産を失うリスク
返済できない場合、担保不動産が処分される可能性があります。自宅を担保にするなら、本人だけでなく家族の居住への影響を含めて判断します。
初期費用が大きい
事務手数料が融資額に連動するため、高額融資では費用も増えます。金利が低くても短期利用では費用負担が大きくなる可能性があります。
融資額は担保評価だけで決まらない
不動産価値が高くても、年収、既存借入、返済能力、資金使途などを含む審査があります。希望額が認められるとは限りません。
事業資金には使えない
法人・個人事業主の運転・設備資金は個人向け商品の対象外です。事業資金の場合はスター不動産担保ビジネスローンの商品概要を別途確認します。
申し込み前チェックリスト
- 個人用途であり事業資金ではない
- 申込年齢・完済年齢・年収条件を満たす
- 必要手取り額と事務手数料を計算した
- 登記・印紙・司法書士費用を含めた
- 変動金利上昇時の返済額を試算した
- 固定期間終了後の取扱いを確認した
- 既存借入の完済手数料を確認した
- 繰上返済解約金の料率を確認した
- 担保不動産を失うリスクを家族と共有した
- 団信の上乗せ金利と保障条件を確認した
- 最新の商品説明書と金利一覧を読んだ
東京スター銀行スター不動産担保ローンのよくある質問
法人名義の不動産でも個人向け商品に申し込めますか?
個人向け商品は国内居住の個人を対象としており、担保提供者や所有形態にも所定の条件があります。法人名義物件や事業資金が関係する場合は、スター不動産担保ビジネスローンの対象か銀行へ確認してください。
自宅以外の不動産も担保にできますか?
公式ページではマンション、アパート、戸建てなどを例示し、投資用不動産の借り換えやセカンドハウス関連の用途も案内しています。ただし所在地、権利関係、物件状態、担保評価により取扱いは異なります。仮審査前に登記事項証明書を確認してください。
家族名義の不動産を担保にできますか?
配偶者、実父母、実兄弟姉妹が所有する不動産なら担保にできます。ただし担保提供と連帯保証等の条件、必要書類、所有者の意思確認が必要です。無断で担保設定はできません。家族へ返済不能時の処分リスクを説明し、銀行の正式案内に従います。
借り換えで毎月返済は必ず減りますか?
金利や期間によっては減る可能性がありますが、必ずではありません。返済期間を長くすると月額が下がっても総利息が増える場合があります。既存借入の完済費用、新規事務手数料、登記費用を含む総返済額を比較してください。
仮審査の結果は本審査でも保証されますか?
仮審査は入力情報に基づく初期判断であり、提出書類、不動産調査、信用状況を確認する本審査の承認を保証しません。仮審査後に売買契約や既存ローン解約を確定する場合は、融資特約や資金実行条件を慎重に確認します。
繰上返済するときに何を確認しますか?
一部・全額返済とも繰上返済解約金がかかります。借入期間5年以内は返済元金の1.00%、5年超は0.50%です。あわせて申込期限、返済日までの精算利息、固定金利期間中の取扱いを確認します。完済後は金融機関から抹消書類を受け取り、抵当権抹消登記を行う必要があります。
まとめ
スター不動産担保ローンは、個人が100万円以上を最長30年で借りられ、借り換え・おまとめなどにも使える商品です。金利タイプを変動と3つの固定期間から選べるのが性格で、変動の下限は年2.00%です。一方で上限は年10.90%と中位より高く、調整幅が6.5ポイントあるため審査が終わるまでコストは確定しません。事務手数料は融資額の2.2%~3.3%、繰上返済解約金も最大1.00%かかります。事業資金は対象外です。返済額だけでなく、完済までの総負担と担保リスクで比較してください。
参考にした公式情報
東京スター銀行スター不動産担保ローン口コミ・評判
東京スター銀行スター不動産担保ローン
良い点
- 変動金利の下限が年2.00%
- 借り換え利用やおまとめ利用が可能
- 本人以外の配偶者、実父母、実兄弟姉妹の所有不動産も利用可能
- 繰り上げ返済がインターネットバンキングで可能
- 変動金利と固定金利が選べる
悪い点
- 法人利用ができない不動産担保ローン
- 上限金利は年10.90%で、調整幅が年-1.50%~5.00%と広い




 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング
金利の低さ
0
知名度や安心感
8
融資までのスピード
6
審査の通りやすさ
9
限度額の大きさ
9
8.2点/10点
とても満足
職種:会社員・団体職員
不動産担保ローン資金使途:借り換え
不動産担保ローン利用額/限度額:100万円~150万円未満
担保不動産の所有者:自分
不動産担保ローン返済期間:5年~10年未満
この不動産担保ローンを選んだ理由
金利の低さ
安心感
審査が通ったから
融資スピードの早さ
借り換え・おまとめ利用ができたから
選択した不動産担保ローンを利用していて良かった点・満足しているところ
東京スター銀行は都心に店舗があり、駅から近いので便利です。また、インターネットバンキングの口座管理はたいていの手続きが済むのと、ATMが駅やサーバーなどにも多く、その辺りは便利です。また、思いの外、店舗の雰囲気がよく、特に受付の女性から担当の方への連携や、応接の落ち着いた感じは、恐らく富裕層向けのプライベートバンキングで培った良さがあるのではないかと思います。\nローン借入後に郵送された書類なども洗練されておりわかりやすかったです。また、退職金にて完済したのですが、その際にも全く嫌な顔一つせず、丁寧な対応をしていただきました。\nその辺りの顧客本位の対応はメガバンクや大手地銀には決して負けていないと思います。
選択した不動産担保ローンを利用していて悪かった点・不満
不動産担保ローンを利用して悪かった点に関しては、三井住友トラスト・ローン&ファイナンス限定の話になってしまいますが、返済期間が長い分金利分の返済が多くなってしまうことです。物件を増やしてキャッシュを貯めなければならない局面に於いては仕方のないことなのですが、気持ちはよくないことが事実です。当然キャッシュが貯まってこれば物件を広げてから繰り上げ返済や他社への借り換え等を検討できるので、対処法は様々ございます。また、もしも世界情勢の変化で金利が急上昇してしまう局面や賃貸業が不振になってしまって不動産担保ローンを返済できなくなってしまうと現在担保にしている自宅を売り払わなければならないので、そこはリスクがございます。
金利の低さ
0
知名度や安心感
6
融資までのスピード
9
審査の通りやすさ
3
限度額の大きさ
8
6点/10点
満足
職種:自営業
不動産担保ローン資金使途:事業性資金
不動産担保ローン利用額/限度額:1000万円~1500万円未満
担保不動産の所有者:自分
不動産担保ローン返済期間:3年~5年未満
この不動産担保ローンを選んだ理由
安心感
知名度
紹介
選択した不動産担保ローンを利用していて良かった点・満足しているところ
最初から東京スター銀行にしたのではなくて、他の金融機関のことも調べてみました。結構、融資の条件が厳しい所が沢山あり、ビックリしてしまいました。東京スター銀行では、借り受けた資金の使用用途には限定がなく、非常に重宝しました。最初は、マンションの改装の為だけで利用するつもりだったのが、予期せぬ出費が出てきたりで、少し予定より上回る金額を借り受けていて助かりました。また気になる金利のことでも、東京スター銀行の場合、変動と固定が選べるので利便性は非常に高いです。私のように短い期間借り受けする者は、変動で借りればよいし、長期にわたる融資を受ける者は保険の意味で固定金利を選べるようになっています。不動産担保ロ-ンだから、当然ですが保証人は不要でした。
選択した不動産担保ローンを利用していて悪かった点・不満
基本的に不動産担保ロ-ン全体に言えることになるのかもしれませんが、何らかの形で返済不能になった場合、担保にしている不動産が没収されてしまうことは、厳しい約束事になるでしょう。基本的に、返済が滞ることの無いように、返済計画が狂うと、虎の子のマンションが無くなってしまうのは避けたい事柄になります。それと、金融機関の審査の時間が、消費者金融等からの借り入れ申請した時とかと比べると、長くなります。保証人もたてず、本人審査もあまりせず、頼るのは不動産になるので、審査に時間がかかるのはある程度理解は出来ますがかかりすぎの感がしました。それと提出物、不動産に係る各種の資料も、こちらの管理が悪くて、なかなかそろわなかったので、融資が受けられないかとひやひや致しました。
金利の低さ
0
知名度や安心感
7
融資までのスピード
6
審査の通りやすさ
7
限度額の大きさ
10
7.8点/10点
満足
職種:自営業
不動産担保ローン資金使途:生活費
不動産担保ローン利用額/限度額:300万円~400万円未満
担保不動産の所有者:自分
不動産担保ローン返済期間:5年~10年未満
この不動産担保ローンを選んだ理由
審査が通ったから
選択した不動産担保ローンを利用していて良かった点・満足しているところ
東京スター銀行に知り合いがいたため、不動産担保ローンの相談をしやすかった点が、利用していて良かったと感じたところです。プライベートな詳細も隠さずに話せたので、現実的なローンの借り入れから返済のシュミレーションを提示してもらうことができたと思っています。実際に資産がなかった私にとっては、無理なローンを組んでも破産してしまうだけだったので、とてもありがたく感じました。
\n満足しているところは、返済の途中でも頻繁に相談にのってもらえたことです。金融に関して全く無知だったので、一つ一つ丁寧に言葉を噛み砕いて説明してくれたことに安心感を覚えましたし、信頼して利用することができました。今回は、たまたま知り合いがいたので、気兼ねなく相談できたことが良い結果につながったと思っています。
\n
選択した不動産担保ローンを利用していて悪かった点・不満
不動産担保ローンを利用していて悪かったと感じる点は、やはり手数料や利息の支払いです。社会の仕組みとはいえ、元金を超えて支払わなければならないことに、金銭面、精神面ともに大きな負担となりました。実際に返済を遅らせた事はありませんでしたが、返済期限を超えた場合のペナルティーには不満を感じました。強者が弱者から搾取するような構造を感じてしまいました。
\n不動産担保ローンを利用していて、特に大きな不満点はなかったのですが、強いていえば、早期返済で利息や利率が低くなるようなプランの提示があっても良かったのではと思いました。不動産担保ローンを組むのは初めてだったので、知識に乏しい部分があり、自分からも返済プランの提示をする頃ができれば良かったかもしれません。
金利の低さ
0
知名度や安心感
8
融資までのスピード
9
審査の通りやすさ
8
限度額の大きさ
8
8.2点/10点
とても満足
職種:会社員・団体職員
不動産担保ローン資金使途:借り換え
不動産担保ローン利用額/限度額:300万円~400万円未満
担保不動産の所有者:自分
不動産担保ローン返済期間:10年~20年未満
この不動産担保ローンを選んだ理由
金利の低さ
安心感
融資スピードの早さ
借り換え・おまとめ利用ができたから
選択した不動産担保ローンを利用していて良かった点・満足しているところ
金融機関の選択には様々な業者を比較検討しましたが知名度もあるため安心して借りれました。私自身の勤続年数の短さや年収の低さなどは関係なく不動産の価値で貸してくれる金額や審査を行ってくれたため無事に希望額を借りることもできたのです。しかも消費者金融とは比較にならないレベルの金利になったため毎月の返済も最小限には留める事ができたため無理ぜすに返済出来ています。借りる際に正直に用途を話しましたがデメリットにもならなかった事も良かった点の1つです。返済時にもメリットはありました。繰り上げ返済です。妻がパートで稼ぐ分は全て繰り上げ返済を行っていますがインターネットバンキングで簡単にできるというのは良いサービスだと思っています。その他にもボーナス払いが出来るのも便利だったため利用しています。
選択した不動産担保ローンを利用していて悪かった点・不満
金利が安いのは良いのですが諸経費が高すぎました。銀行に支払う手数料や登記費用、司法書士への報酬などを合わせると20万円もかかってしまいました。これらは消費者金融に借りていれば不必要な費用のため残念に思いました。消費者金融には頼るつもりはありませんでしたが金利の違いを打消すほどインパクトは高いと認識しています。それと審査にかかる時間が長かったと思います。実際には3週間もかかってしまったため親戚への返済可否を伝える事が遅くなり迷惑をかけてしまいました。最長で1ヶ月かかると聞いていたため実害はなかったものの遅すぎると思っています。即日審査結果が判明する金融機関もあっただけに残念な結果となってしまったのです。
金利の低さ
0
知名度や安心感
9
融資までのスピード
9
審査の通りやすさ
8
限度額の大きさ
9
8.8点/10点
とても満足
職種:契約・派遣社員
不動産担保ローン資金使途:娯楽・交際費
不動産担保ローン利用額/限度額:300万円~400万円未満
担保不動産の所有者:自分
不動産担保ローン返済期間:5年~10年未満
この不動産担保ローンを選んだ理由
審査が通ったから
選択した不動産担保ローンを利用していて良かった点・満足しているところ
東京スター銀行のスター不動産担保ローンを利用したわけですが、理由の1つに、審査に通りやすい。どの評判を見たのが決めた理由の1つでした。他の銀行の審査を受けたことはないので分かりませんが、実際に審査に通っていますので、決して厳しくはないのかなとは思います。あと、今回は妻にバレるわけにはいかなかったので、家族には内緒で。ということをお願いしていましたが、東京スター銀行さんは、ちゃんとそこは守ってくれたのはありがたかったですね。私は東京スター銀行に、120万円で融資をお願いしたのですが、実際には140万円融資してもらいました。理由は、手数料などで20万円弱かかってしまうため、その分の上乗せを配慮してくれたようです。
選択した不動産担保ローンを利用していて悪かった点・不満
今の時代は、他の金融機関ですと、借金するのもネットで全て完結してしまう。というようなサービスも多いと聞きますが、残念ながら東京スター銀行のスター不動産担保ローンでは、そうはいきませんでした。仮申し込み、必要書類の提出、その必要書類を準備するための役所への申請。と合計3日も会社を休まなくてはなりませんでした。そして、金利のシステムが複雑でした。4つのタイプから選択出来るのはいいのですが、変動金利制、3年間は固定金利制、5年間は固定金利制、10年間は固定金利制の4パターンから選択するのですが、結局、返済期間が10年を超えると、必然的に変動金利制になってしまうわけですので、完全固定金利のプランも用意して欲しかったです。
金利の低さ
0
知名度や安心感
8
融資までのスピード
8
審査の通りやすさ
9
限度額の大きさ
9
8.4点/10点
とても満足
職種:自営業
不動産担保ローン資金使途:事業性資金
不動産担保ローン利用額/限度額:1000万円~1500万円未満
担保不動産の所有者:自分
不動産担保ローン返済期間:5年~10年未満
この不動産担保ローンを選んだ理由
安心感
知名度
選択した不動産担保ローンを利用していて良かった点・満足しているところ
まず初めに審査が楽でした。1日で審査してくれましたし不動産担保ローン自体初めてだったので分からない点について詳しく教えてくれたのがとても助かりました。金利も変動、3年、5年、10年の固定金利を選ぶことが出来ます。当時は金利が低かったので10年の固定で申し込みました。ちなみに当時は1000万円借りて金利は2.7%程でした。それに事務手数料が足されるぐらいなので結構安く借りれたのではないかと思います。他の銀行でも探せば同じようなサービスも提供していますが他社と比べた結果東京スター銀行はその中でも金利が低かったのでそちらで申し込みました。不動産が担保なので向こうも貸しやすいのでしょう。500万円以上を借りたい場合不動産担保が一番いいのではないかと思います。
選択した不動産担保ローンを利用していて悪かった点・不満
ノンバンクの不動産担保ローン、アパートローンの中では低金利であることは間違えありませんが、大手都市銀行や地方銀行のアパートローンと比較するとやはり若干金利は高めに設定されてしまいました。金利交渉もしたものの、上手く交渉できませんでした。不動産投資では利回りから借入金利を引いたものが実質金利ですので、調達金利を少しでも下げないと不動産投資の利回りが減ってしまいます。借りられなければ不動産は購入できないので利回りはゼロですから、それよりは良いのですが、金利が高い分実入りが少ない投資になってしまいます。後は、事務手数料が高めに設定されているので金利が低金利でもそちらでコストが発生してしまうデメリットもありました。いいことばかりではないということです。
金利の低さ
0
知名度や安心感
9
融資までのスピード
7
審査の通りやすさ
5
限度額の大きさ
5
6.2点/10点
満足
職種:自営業
不動産担保ローン資金使途:借り換え
不動産担保ローン利用額/限度額:200万円~300万円未満
担保不動産の所有者:自分
不動産担保ローン利用歴:1年~2年未満
この不動産担保ローンを選んだ理由
金利の低さ
借り換え・おまとめ利用ができたから
キャンペーンをしていたから
選択した不動産担保ローンを利用していて良かった点・満足しているところ
自営業で店を経営しています。店の経営が悪くなった時期に生活資金も不足してしまい、カードローンで資金調達をしました。銀行からの借入ができず仕方なくカードローンを利用したのですが、やはり金利の高さがボトルネックだったので、借り換えを検討しました。東京スター銀行は低金利の不動産担保ローンで、知名度も高い銀行だったので安心して借り換え先に選びました。200万円と比較的高額な借り換えにも対応してもらえたので満足しています。返済額も3分の2ぐらいまで圧縮できたので、毎月の余裕もできています。不動産担保ローンは低金利かつ借入額もそれなりに大きく設定してくれること、借り換え利用・おまとめ利用がメリットだと思います。
選択した不動産担保ローンを利用していて悪かった点・不満
悪い点というよりは、改善してほしいのは事業資金への利用ができないという点です。今回は生活資金として借りたカードローンの借り換えだったので問題ありませんでしたが、事業性資金に利用してはいけないということです。自営業の場合、銀行も融資には積極的ではなく、資金調達方法も限られてしまうので東京スター銀行のように低金利の不動産担保ローンが事業資金にも使えるようになると、自営業をやっている立場としては非常にありがち選択肢になるのですが、それはできないということなので、その点がデメリットだと思います。ビジネスローンとして利用できる不動産担保ローンもあるのになぜ銀行である東京スター銀行の不動産担保ローンは事業利用ができないのか理解できません。
金利の低さ
0
知名度や安心感
9
融資までのスピード
7
審査の通りやすさ
5
限度額の大きさ
5
6.2点/10点
満足
職種:主婦・家事手伝い
不動産担保ローン資金使途:おまとめ
不動産担保ローン利用額/限度額:50万円~100万円未満
担保不動産の所有者:自分
不動産担保ローン利用歴:1年~2年未満
この不動産担保ローンを選んだ理由
金利の低さ
安心感
借り換え・おまとめ利用ができたから
選択した不動産担保ローンを利用していて良かった点・満足しているところ
パートをしてる主婦ですが、旦那に内緒でアコムでお金を借りてしまった経緯があります。アコムの金利が14.5%と高い金利であったため、金利が低金利の不動産担保ローンへの借り換えを検討しました。担保にした不動産は、親からの相続で譲り受けたワンルームマンションです。一時はワンルームマンションを売却して返済することも考えたのですが、その場合、旦那に内緒ですすめることができる自信がなかったので不動産を担保にしたローンで低金利に切りかえながら、地道に返済していこうと考えました。審査も無事通って、金利も7.0%と半分以下まで金利が抑えられたので、返済額も半分程度になりました。これであればパートの時間を増やすなどで対応できると思うので非常に助かっています。
選択した不動産担保ローンを利用していて悪かった点・不満
審査結果が出るまでにそれなりに時間がかかったことと、申込み書類が多いことがデメリットの一つと言えます。書類を集めている段階で旦那にばれないかどうかヒヤヒヤしました。また、諸費用が思った以上にかかったことも想定外でした。事務手数料、印紙代、登記費用などそれだけで10万円以上かかっているので、おまとめによって金利は下がったものの、諸費用負担が大きくなってしまい、その支払いにも苦慮してしまいました。事務手数料以外は実費だと思うので、仕方がないものだとは理解していますが、借り換え・おまとめをしても、諸費用負担であまりお得にならないというのは改善してもらえると助かります。2万円~3万円の負担ならうれしいのですが。
金利の低さ
0
知名度や安心感
8
融資までのスピード
9
審査の通りやすさ
8
限度額の大きさ
7
7.8点/10点
満足
職種:会社員・団体職員
不動産担保ローン資金使途:おまとめ
不動産担保ローン利用額/限度額:100万円~150万円未満
担保不動産の所有者:親
不動産担保ローン利用歴:6か月~1年未満
この不動産担保ローンを選んだ理由
金利の低さ
借り換え・おまとめ利用ができたから
選択した不動産担保ローンを利用していて良かった点・満足しているところ
メリットは金利が低金利なことです。友人と遊ぶ金欲しさに親に内緒でカードローンで70万円の借金をしてしまい、返済が困難になってしまいました。さすがにどうにもならなくなってしまったので、親に相談したところ、「立て替えることはしないが、担保を提供してやるから低金利の不動産担保ローンに借り替えて自分で返せ。」と言われてしまいました。自分で金利の高さがどこまで返済額に影響があるのか?計算してみたところ、やはり不動産担保ローンに切りかえる方が毎月の返済負担は小さくなるということがわかりました。恥を承知の上、親の不動産(自宅)を担保に借り換えをしました。低金利かつ返済期間が長く設定できたので毎月の返済負担はかなり軽減しました。親の不動産でも借りることができること、低金利であることが東京スター銀行の不動産担保ローンのメリットだと思います。
選択した不動産担保ローンを利用していて悪かった点・不満
とくに悪い点があるわけではないのですが、低金利で返済期間を長く設定したために、完済するまでには5年程度の時間がかかってしまうことです。自分の責任ですが、時間がかかるなぁという印象があります。できるだけ繰り上げ返済をして早く完済することを予定しています。あとはデメリットとしては事務手数料が発生することです。この費用負担もバカにならないので、この点はデメリットだと思います。あとはデメリットとして感じることはとくにありません。不動産担保ローン全体の話で行くと、僕が返済できなかったら、親の不動産が売却されてしまうのですから、より責任を感じながら返済する必要があるんだと肝に銘じています。安易な借り入れをしなければ良かったと思います。