不動産担保ローンでオーバーローンを賢く活用・回避する方法|発生原因からリスク・対処法まで徹底解説
1. 不動産担保ローンにおける「オーバーローン」とは?発生原因と定義を徹底解説 読者の皆様、こんにちは。不動産担保ローンやオーバーローンについて、専門的な知識を分かりやすくお伝えするべく、この記事を執筆しています。不動産...
 不動産担保ローン審査
1. 不動産担保ローンにおける「オーバーローン」とは?発生原因と定義を徹底解説 読者の皆様、こんにちは。不動産担保ローンやオーバーローンについて、専門的な知識を分かりやすくお伝えするべく、この記事を執筆しています。不動産...
 不動産担保ローン基礎知識
不動産担保ビジネスローンとは?基本のキを理解しよう 不動産担保ビジネスローンは、企業が所有する不動産を担保にして資金調達を行うローン商品です。事業の運転資金や設備投資、 M&A(合併・買収)の資金など、幅広い用途...
 不動産担保ローン基礎知識
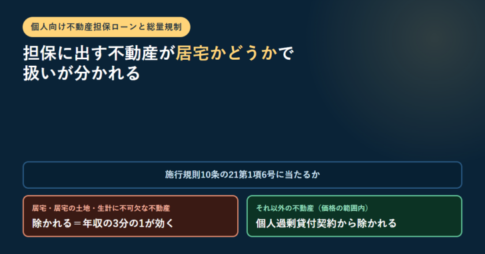
個人が借りる不動産担保ローンで最初に分かれるのは、貸し手が銀行か貸金業者かです。金融庁の貸金業法Q&Aは、銀行・信用金庫・信用組合・労働金庫・農協等の貸付けを総量規制の対象外と説明しています。貸金業者から借りる場合は貸金業法第13条の2第2項の年収3分の1の基準が前提になり、その例外を定めた貸金業法施行規則第10条の21第1項第6号が、不動産を担保とする貸付けを個人過剰貸付契約から除いています。ただし除かれるのは、個人顧客または担保提供者の居宅、居宅の用に供する土地・借地権、生計を維持するために不可欠なものを除いた不動産に限られ、さらに返済能力を超えないと認められること、貸付額が契約締結時の不動産の価格の範囲内であることが条件です。価格は鑑定評価額・公示価格・路線価・固定資産税評価額その他の資料から合理的に算出した額と定義されています。
 不動産担保ローン事業資金
事業資金に不動産担保ローンが選ばれる理由 法人が事業資金を調達する際、不動産担保ローンが選ばれる背景にはいくつかの実務的な利点があります。特に資金繰りに悩む経営者や財務担当者にとって、確実性と柔軟性を兼ね備えた選択肢とな...
 不動産担保ローン審査
不動産担保ローンが通りやすいと言われる理由 不動産担保ローンが「通りやすい」と言われる背景には、金融機関の審査方法や仕組みに特徴があります。特に法人経営者や財務担当者にとっては、銀行融資と比較した際の柔軟さが資金調達の選...
 不動産担保ローン基礎知識
銀行系不動産担保ローンの特徴とは 銀行系の不動産担保ローンは、銀行法に基づく厳格なリスク管理と与信プロセスの上に設計されており、低い資金調達コストと高い信頼性を両立しやすいのが大きな特徴です。法人の長期投資や大口のリファ...
 アパートローン
不動産担保ローンとは?仕組みと不動産投資との関係 担保ローンと無担保ローンの違い 不動産担保ローンとは、所有する不動産を担保に入れて資金を借り入れるローンのことです。無担保ローンとは異なり、貸し手は不動産という現物資産を...
 不動産担保ローン審査
不動産担保ローンとは?仕組みと他ローンとの違い 不動産担保ローンとは、土地や建物といった不動産を担保に提供することで融資を受けられるローンの一種です。担保が設定される分、無担保ローンに比べて金利が低く、大口の融資にも対応...
 不動産担保ローン基礎知識
不動産担保ローンとは? 不動産担保ローンとは、自宅や土地、アパートなどの不動産を担保に差し入れることで資金を借りることができるローン商品です。借入の際、金融機関は不動産の価値を担保として見極め、融資額を設定します。信用情...
 不動産担保ローン審査
不動産担保ローンの審査に落ちる主な理由 1. 担保となる不動産の評価額が低い 不動産担保ローンでは、担保となる不動産の評価額が融資額の大きな決定要因となる。以下のような要素が評価額の低下につながる。 不動産の評価額が低い...
 不動産担保ローン借り換え
はじめに:住宅ローンの見直しで資金負担を軽減 住宅ローンの返済が家計に大きな負担を与えていると感じている方は少なくありません。特に、金利上昇や収入の変動によって毎月の返済額が重くのしかかる状況では、将来への不安も増してし...
 不動産担保ローン基礎知識
不動産担保ローンの資金使途自由とは? 不動産担保ローンの「資金使途自由型」とは、借入資金の使い道に制限がなく、幅広い目的で利用できるローンのことです。教育費や事業資金、住宅のリフォーム、急な医療費など、用途を限定せず柔軟...
 不動産担保ローンよくある質問
不動産担保ローンとは 不動産担保ローンは、不動産を担保に提供することで資金を調達するローンの一種です。担保として提供される不動産は、土地、建物、投資用不動産など幅広い種類が対象となり、その評価額に基づいて融資可能額が決定...
 不動産担保ローン審査
不動産担保ローンが断られる主な理由 信用情報の問題 金融機関は借入申込者の信用情報を厳密に審査します。過去の返済遅延や債務整理、クレジットカードの支払い遅れなどが信用情報に記録されている場合、審査にマイナスの影響を与える...
 不動産担保ローン活用法
不動産担保ローンで住宅購入は可能か? 不動産担保ローンを活用することで、住宅購入資金を調達することは可能です。不動産担保ローンとは、所有する不動産を担保に入れることで、一般の住宅ローンとは異なる条件で融資を受ける方法です...
 不動産リースバック
不動産担保ローンの基礎知識 不動産担保ローンは、土地や建物などの不動産を担保として、金融機関から融資を受けることができる仕組みです。このセクションでは、不動産担保ローンの基本的な概念とその仕組み、利点について詳しく解説し...
 不動産担保ローン活用法
不動産担保ローンとは 不動産担保ローンは、所有する不動産を担保にして資金を借り入れる金融商品です。このローンは、個人や法人が不動産を活用して、ビジネスや投資資金を調達する手段として広く利用されています。 サービス概要 不...
 不動産担保ローン審査
2026年10月16日にe-Gov法令検索で条文を確認。定期借地権は3類型あり、一般定期借地権(22条)は存続期間50年以上で特約は書面または電磁的記録、事業用定期借地権等(23条)は10年以上50年未満で契約は公正証書によらなければならず、建物譲渡特約付借地権(24条)は設定後30年以上を経過した日に建物を地主へ相当の対価で譲渡します。いずれも契約の更新と建物の築造による存続期間の延長がなく、13条の建物買取請求をしないこととする旨を定められます。期間満了で建物を壊して土地を返すのが原則のため、担保としての価値は残存期間で頭打ちになります。賃借権には抵当権を設定できず、建物に設定した抵当権の従たる権利として借地権が付いてくる点も確認が要ります。
 不動産担保ローン審査
無職で不動産担保ローンの利用は可能か? 無職の状態でも不動産担保ローンを利用することは可能です。不動産担保ローンは、一般的なローンのように収入を重視した審査ではなく、不動産の価値に着目した審査が行われます。通常のローンで...
 不動産担保ローンニュース
の要約 GA technologiesは、埼玉県の地方銀行である武蔵野銀行が提供する「むさしのサステナビリティ・フレームワーク・ローン」によって3億円の融資契約を締結しました。融資は無担保・無保証...
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング