
不動産担保ローンを利用する機会が多い方というのはそれほどいないので、多くの方がはじめて不動産担保ローンを選ぶことになります。はじめてだからこそ、「どうやって不動産担保ローン会社を選んだら良いのか?」が全く分からないため、このような相談が増えてしまうのです。今回は、「不動産担保ローン会社を選ぶときにチェックすべき5つの比較項目」について解説します。
不動産担保ローン会社を選ぶときにチェックすべき7つの比較項目
先に、7つの比較項目と、それぞれ何を見るのかを並べます。
| 比較項目 | 見るところ | 確認できないときの扱い |
|---|---|---|
| 1.融資実績 | 公開されている融資実績・相談実績の件数 | 公開している会社は少ない。無い場合は項目2と3で推測する |
| 2.サービス内容 | 不動産担保ローンが主力か、ほかの商品と並んでいるか | 商品一覧のページで確認する |
| 3.業歴 | 設立年、貸金業登録の番号に付く更新回数 | 登録番号の括弧内の数字で更新回数が分かる |
| 4.サービス提供エリア | 対象になる物件の所在地 | エリア外なら条件を見る前に対象外 |
| 5.不動産売買の免許 | 宅地建物取引業の免許の有無 | 免許番号を各都道府県の免許情報で照合する |
| 6.資本関係 | 大手企業のグループ会社かどうか | 会社概要のページで株主を確認する |
| 7.上限金利と事務手数料 | 金利の上限と、事務手数料の率または定額 | 金利差より手数料差のほうが大きいことがある |
比較項目その1.融資実績をチェックする
不動産担保ローン会社の中には「融資実績・相談実績」をウェブサイト上に公開している会社があります。
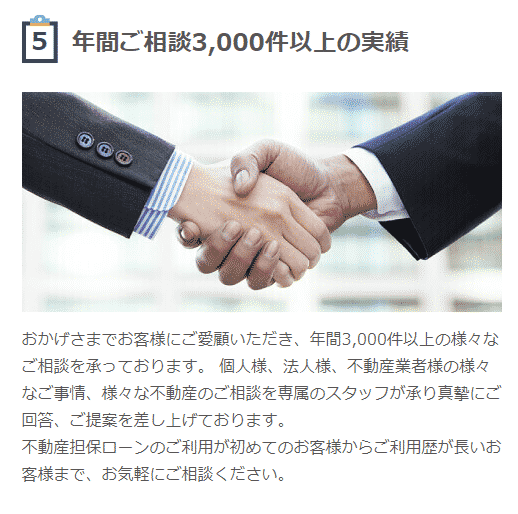
例.SBIエステートファイナンス株式会社
年間ご相談3,000件以上の実績
相談実績というのは、厳密に言えば融資実績ではありませんが・・・
と判断することができます。
融資実績が多ければ多いほど、融資データが会社に貯まります。
融資データというのは
- どういう方がちゃんと返済してくれるのか?
- どういう方に貸すと貸し倒れになってしまうのか?
- 実際に担保を売却するととで融資額が回収できているのか?
- 金利は〇〇%なら会社として利益が出るのか?
・・・
いろいろなデータがあるのです。
この融資データが多ければ多いほど
- 「貸し倒れリスクのギリギリを攻められる」 → 「審査が通りやすくなる」
- 「掛目をギリギリまで引き上げられる」 → 「融資額が大きくなる」
- 「会社としての利益が出るラインを理解している」 → 「金利をできるだけ低金利に抑えられる」
ことになるのです。

融資実績が少ない、融資データが少ない不動産担保ローン会社の思考は

となりがちなのです。
データが少ないから、ビビってしまって、「貸し手に有利」「借り手に不利」な、融資条件で不動産担保ローンを提供してしまうのです。
融資実績が多い不動産担保ローン会社
ギリギリを攻められるので
- 審査が通りやすい
- 低金利
- 掛け目が大きい
融資実績が少ない不動産担保ローン会社
危ない橋を渡れないので
- 審査が厳しい
- 高金利
- 掛け目が小さい
という形になるのです。
また、融資実績が多ければ多いほど
- 社員の知識も豊富
- 社員の対応力が高い
- 融資スピードが早い
というメリットも出てきます。
比較項目その2.サービス内容をチェックする
「融資実績」が重要なのは前述した通りですが、「融資実績(相談実績)」を公開している不動産担保ローン会社は極めて少ないのが現状です。
この場合は、別の要素から推測するしかありません。
その一つの不動産担保ローン会社のサービス内容をチェックする方法があります。
不動産担保ローン会社は、扱っている商品の幅で4つのタイプに分かれます。
| タイプ | 扱っている商品 | 不動産担保ローンの融資実績が伸びやすいか |
|---|---|---|
| A:専業 | 不動産担保ローンのみ | 伸びやすい |
| B:不動産売買も扱う | 不動産担保ローンと不動産売買 | 伸びやすい |
| C:ローン全般 | 不動産担保ローン、カードローン、住宅ローン、おまとめローンなど | 伸びにくい |
| D:事業者向けの資金調達全般 | 不動産担保ローン、ビジネスローン、ファクタリング、売掛債権担保ローンなど | 伸びにくい |
不動産担保ローンの「融資実績」が大きくなるのは、表のAとBのタイプです。
ほかのローン商品がある不動産担保ローン会社の場合は、不動産担保ローンがメインではないため
- 人員も、不動産担保ローンだけを担当させられない。
- 広告宣伝費も、不動産担保ローンだけにかけられない。
- 不動産担保ローンの商品ラインナップを多く用意できない。
・・・
ため、不動産担保ローンの「融資実績」は増えにくいのです。
候補を絞るなら、表のAかBのタイプから選んでください。ほかの商品と人員・広告費を分け合っていない分、不動産担保ローンに力を入れている可能性が高くなります。
比較項目その3.業歴をチェックする
「業歴」も「融資実績」を左右する重要なポイントになります。
当たり前ですが・・・
- 業歴が長ければ長いほど → 融資実績が多い
- 業歴が短ければ短いほど → 融資実績が少ない
ことになります。
業歴を判断するためには
貸金業登録番号
をチェックします。
例:SBIエステートファイナンス株式会社

貸金業登録番号というのは(1)から始まって、3年ごとに更新されます。
となるのです。
SBIエステートファイナンス株式会社の場合は(8)ですから
21年以上24年未満
ということがわかります。
会社の設立年月日でも、業歴の目安はわかりますが、会社の社歴が長いことと、貸金業を営んで何年経過しているのか?は若干違いがあるので注意が必要です。
不動産担保ローン会社には、業歴の長い会社も多いので
- ()内の数字が4以上であれば → 信頼性が高い
- ()内の数字が2か3であれば → 信頼性が低い
- ()内の数字が1であれば → 利用するのは止めた方が良い
と判断できます。
比較項目その4.サービス提供エリアをチェックする
「サービス提供エリア」も「融資実績」を左右する重要なポイントになります。
不動産担保ローン会社には
- 全国対応している不動産担保ローン会社
- エリアを限定してサービス提供している不動産担保ローン会社
があります。
一見、融資実績が多いのは「全国対応」している不動産担保ローン会社と思ってしまいますが・・・
実は、エリアを限定してサービス提供している不動産担保ローン会社を重視すべきなのです。
たしかに「全国対応」していれば、全国の融資実績自体は増えるのですが・・・
エリアを限定すると「その地域に特化している不動産担保ローン会社」の方が融資実績は多くなります。
不動産担保ローンは、担保にする不動産の価値判断が重要になるので
エリアを限定してサービス提供している不動産担保ローン会社の方が
- そのエリアでの「融資実績」が豊富
- そのエリアでの不動産会社のネットワークがある
- そのエリアでの不動産価格の相場を理解している
- そのエリアでの借主の傾向を把握している
・・・
ため、
- そのエリアの物件であれば、金利が低金利
- そのエリアの物件であれば、審査が通りやすい
- そのエリアの物件であれば、掛け目を大きく設定できる
・・・
などのメリットが出てくるのです。
「全国対応」というのは、一見良さそうに見えますが、融資ノウハウという意味では、薄まってしまうのです。
比較項目その5.不動産売買の免許を持っている不動産担保ローン会社がおすすめ
不動産担保ローン会社の中には、不動産売買を事業として展開している会社もあります。
例:株式会社総合マネージメントサービス
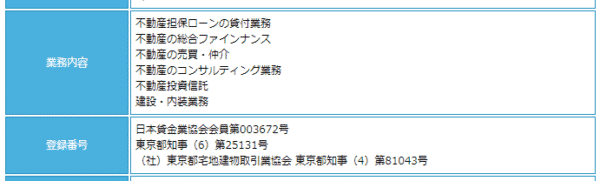
業務内容
不動産担保ローンの貸付業務
不動産の総合ファインナンス
不動産の売買・仲介
不動産のコンサルティング業務
不動産投資信託
建設・内装業務登録番号
日本貸金業協会会員第003672号
東京都知事(6)第25131号
(社)東京都宅地建物取引業協会 東京都知事(4)第81043号
となっています。
宅建業免許があるということは、不動産売買を自社でできるということですから、株式会社総合マネージメントサービスは不動産担保ローンと不動産売買の両方ができる不動産担保ローン会社ということになります。
自社で不動産売買をしていると何が良いのか?というと・・・
- 担保にする不動産の売却が自社でできる
- 担保にする不動産の売却価格の相場を正確に把握している
- 自社で担保にした不動産を売却すれば、売買手数料約3%~6%が手に入る
ことになるのです。
結果として
掛け目を強気の設定にできる
のです。
実際に株式会社総合マネージメントサービスでは
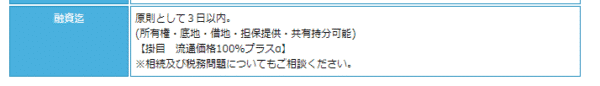
掛目 流通価格100%プラスα
となっています。掛け目は相場が70%で、変動したとしても、50%~80%ですので「100%以上」というのは、かなり強気の設定なのです。
プラスアルファは、自社で売却したときの売買手数料分です。
借り手にとっては、同じ不動産を担保にしても、高額な借り入れができるメリットがあるのです。
比較項目その6.大手企業の子会社の不動産担保ローン会社がおすすめ
不動産担保ローンを信頼性で選ぶのであれば
- 銀行不動産担保ローン
が一番優位になりますが
銀行不動産担保ローンは
- 個人事業主・法人向けの融資はしていない
- 審査が厳しい
という兼ね合いで、利用できない方も多いのです。
しかし、不動産担保ローンは市場規模が小さいため、大企業はあまり参入しておらず、銀行を除いてしまうと聞いたことのない会社ばかりで「どこを選んでよいのか?わからない。」という状態になりがちです。
このときにおすすめしたいのは
大企業の子会社の不動産担保ローン会社です。
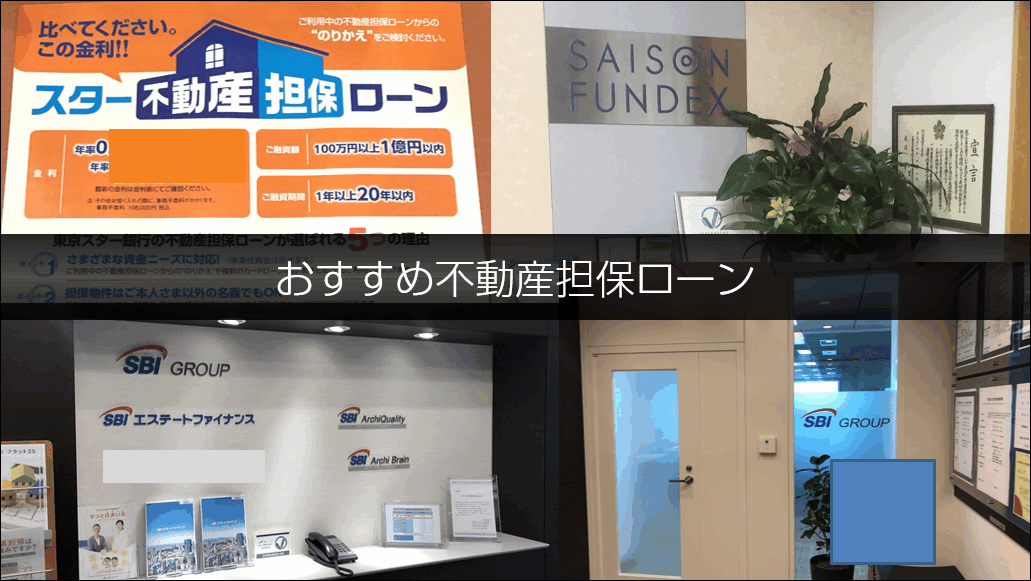
SBIグループの不動産担保ローン会社「SBIエステートファイナンス株式会社」
セゾングループの不動産担保ローン会社「株式会社セゾンファンデックス」
アイフルグループの不動産担保ローン会社「AGビジネスサポート株式会社」
大企業の子会社ですから
- サービス・対応は一定レベル以上
- 金利は、ノンバンクの不動産担保ローンの中では低金利
というメリットがあるのです。
審査もきちんとしている分、厳しめというデメリットもありますが
比較項目その7.上限金利と事務手数料をチェックする
不動産担保ローンというのは
- 金利
- 事務手数料(調査料)
の大きく分けて2つのコストが発生します。
不動産担保ローンを比較するときに忘れがちなのは
- 事務手数料(調査料)
です。
- 金利が低金利の不動産担保ローンであっても、事務手数料が高い
- 金利が高金利の不動産担保ローンであっても、事務手数料が安い
というものがあるのです。
「金利」と「事務手数料」はセットにして、不動産担保ローンのコスト負担を比較しなければならないのです。
また、「金利」というのも、多くの場合は「上限金利」が採用されるので、「上限金利」と「事務手数料」を設定にして、コスト負担を比較する必要があります。
【最終確認】貸金業登録番号の実在チェック
最後に確認しておかなければならいのは「貸金業登録番号が実在していること」です。
闇金業者は、当然貸金業登録番号を持っていませんが
- 架空の貸金業登録番号をウェブサイトに載せる
- ほかの会社の貸金業登録番号をウェブサイトに載せる
ことで、利用者を騙そうとしてきます。
これを回避するためには
面倒くさくても、大手企業以外は確認することをおすすめします。
貸金業登録番号の実在を確認する方法

(8)第17111号の番号を検索窓に入力します。
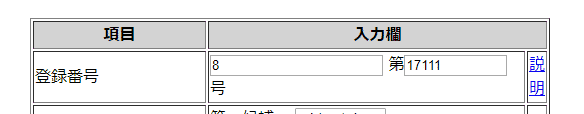
検索結果に「SBIエステートファイナンス株式会社」が表示されます。
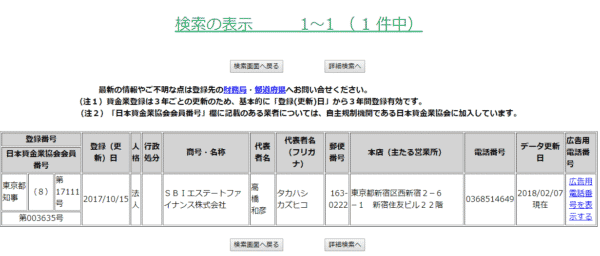
社名が一字一句違っていないことが確認できれば、登録情報は正しいと判断できます。
まとめ
FPが教える不動産担保ローン会社を比較するときの7つのチェックポイントは
- 比較項目その1.融資実績をチェックする
- 比較項目その2.サービス内容をチェックする
- 比較項目その3.業歴をチェックする
- 比較項目その4.サービス提供エリアをチェックする
- 比較項目その5.不動産売買の免許を持っている不動産担保ローン会社がおすすめ
- 比較項目その6.大手企業の子会社の不動産担保ローン会社がおすすめ
- 比較項目その7.上限金利と事務手数料をチェックする
です。
不動産担保ローン会社選びで重要なことは
- 融資実績があること
- 不動産売買をしていること
- 大手企業の子会社であること
- コスト負担が小さいこと
が挙げられます。
ただし、実際に不動産担保ローンを借りる時は、面談して、審査をしてもらわないと「融資金利」「融資条件」「融資額」はわかりません。
前述したポイントで不動産担保ローン会社を比較しながら、2~3社には並行して申し込むことをおすすめします。その中で「対応力」「融資金利」「融資条件」「融資額」をさらに比較して、最終的に借り入れをする不動産担保ローン会社を決定しましょう。
貸金業登録は公的な検索システムで確かめられる
不動産担保ローンを扱う貸金業者は、貸金業法の登録を受けている必要があります。金融庁は「登録貸金業者情報検索サービス」を公開しており、登録番号・商号・所在地から登録の有無を確認できます。
| 確認すること | 確認する場所 | 確認できないときの見方 |
|---|---|---|
| 貸金業の登録の有無 | 金融庁 登録貸金業者情報検索サービス | 登録が確認できない相手とは契約しない |
| 登録番号と商号の一致 | 同上。サイトに書かれている番号で検索する | 番号と商号が食い違う場合は、その場で問い合わせる |
| 所在地の一致 | 同上 | 登記上の所在地と案内されている住所が違う理由を確認する |
参考にした一次情報
- e-Gov法令検索|貸金業法(昭和五十八年法律第三十二号) 第13条の2(過剰貸付け等の禁止)。第1項は返済能力を超える貸付けの契約の禁止、第2項は個人過剰貸付契約の定義(個人顧客合算額が基準額=年間の収入等の3分の1を超えることとなる契約)
- 金融庁|登録貸金業者情報検索サービス 登録番号・商号・所在地から貸金業者の登録を確認できる
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング
「信頼できる不動産担保ローン会社を選ぶときは何を見れば良いのでしょうか?」
「低金利の不動産担保ローンを借りたいのですが、探し方がわかりません。」
・・・