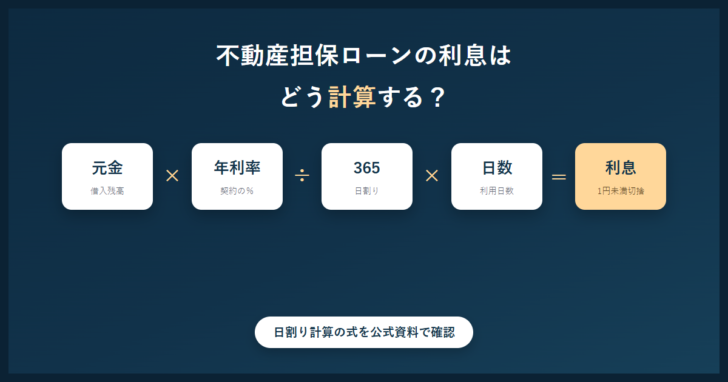
不動産担保ローンの金利は「年◯%」という表示ですが、実際に支払う利息は月ごとに金額が変わります。これは、ほぼすべての金融機関が「借入残高×年利率÷365×利用日数」という日割り計算を採用しているためです。りそな銀行の公式コラムと住宅金融支援機構【フラット35】の公式FAQを一次情報として、計算式の組み立て方、元利均等返済と元金均等返済で利息の減り方がどう変わるか、延滞したときの遅延損害金の求め方までを数字で確認します。
この記事の要点
- 利息は「元金×年利率÷365×利用日数」で日割り計算され、1円未満は切り捨てるのが一般的な扱い。
- 例:500万円を年4.5%で30日間借りると、利息は18,493円(5,000,000×0.045÷365×30、1円未満切り捨て)。
- 返済方式には元利均等返済と元金均等返済があり、1,000万円・年3.5%・35年の試算では総利息が約121万8,624円違う。
- 延滞時の遅延損害金も同じ式で計算されるが、利息制限法第4条により上限は年利率の1.46倍までと決まっている。
利息の計算式と、りそな銀行が示す実例
利息の基本式は、借入残高に年利率を掛け、1年の日数で割って1日あたりの利息を求め、実際に借りていた日数を掛けるという組み立てです。りそな銀行の公式コラムには、カードローンを例にこの式がそのまま示されています。
「利息=元金(借入金額)×金利(年利)÷365×借入日数」
出典:りそな銀行「カードローンの金利(年利)とは?仕組みや利息の計算方法」(2026年11月20日確認)
不動産担保ローンも借入の性質は同じお金の貸し借りなので、この日割り計算の考え方がそのまま使われます。実際にSBIエステートファイナンスの商品説明でも「残元金×年利率×日数/365」で毎月の利息を計算し、除算は最後に行って1円未満を切り捨てる、という同じ式が使われています。計算の流れを分解すると、次の4段階になります。
| 項目 | 値 | 計算根拠 |
|---|---|---|
| 元金 | 5,000,000円 | 借入残高 |
| 年利率 | 年4.5% | 契約で定めた年率 |
| 日数 | 30日 | 借入から返済までの実日数 |
| 利息額 | 18,493円 | 5,000,000×0.045÷365×30=18,493.15…→1円未満切り捨て |
うるう年は1年を366日として計算する金融機関もあり、同じ元金・年利率・日数でも365日法よりわずかに利息が少なくなります。どちらの日数で計算しているかは契約書や返済予定表に明記されているため、気になる場合はそこを確認するのが確実です。
元利均等返済と元金均等返済で、利息の減り方が変わる
不動産担保ローンの返済方式には、主に「元利均等返済」と「元金均等返済」の2つがあります。どちらも毎月の利息は「その時点の残高×年利率÷365×日数」で計算される点は同じですが、元金の減らし方が違うため、総支払利息に差が出ます。この2方式の定義は、住宅金融支援機構【フラット35】の公式FAQに整理されています。
元金均等返済:毎月お支払いいただく返済額のうち、元金の額が一定です。元利均等返済に比べて、元金の減少が早いため、総支払利息や総支払額が少なくてすみます。
元利均等返済:毎月お支払いいただく返済額が一定です。返済計画が立てやすく、当初の返済額を少なくすることができます。
出典:住宅金融支援機構【フラット35】「元金均等返済と元利均等返済の違いは何ですか。」(Q&A番号349、2026年11月20日確認)
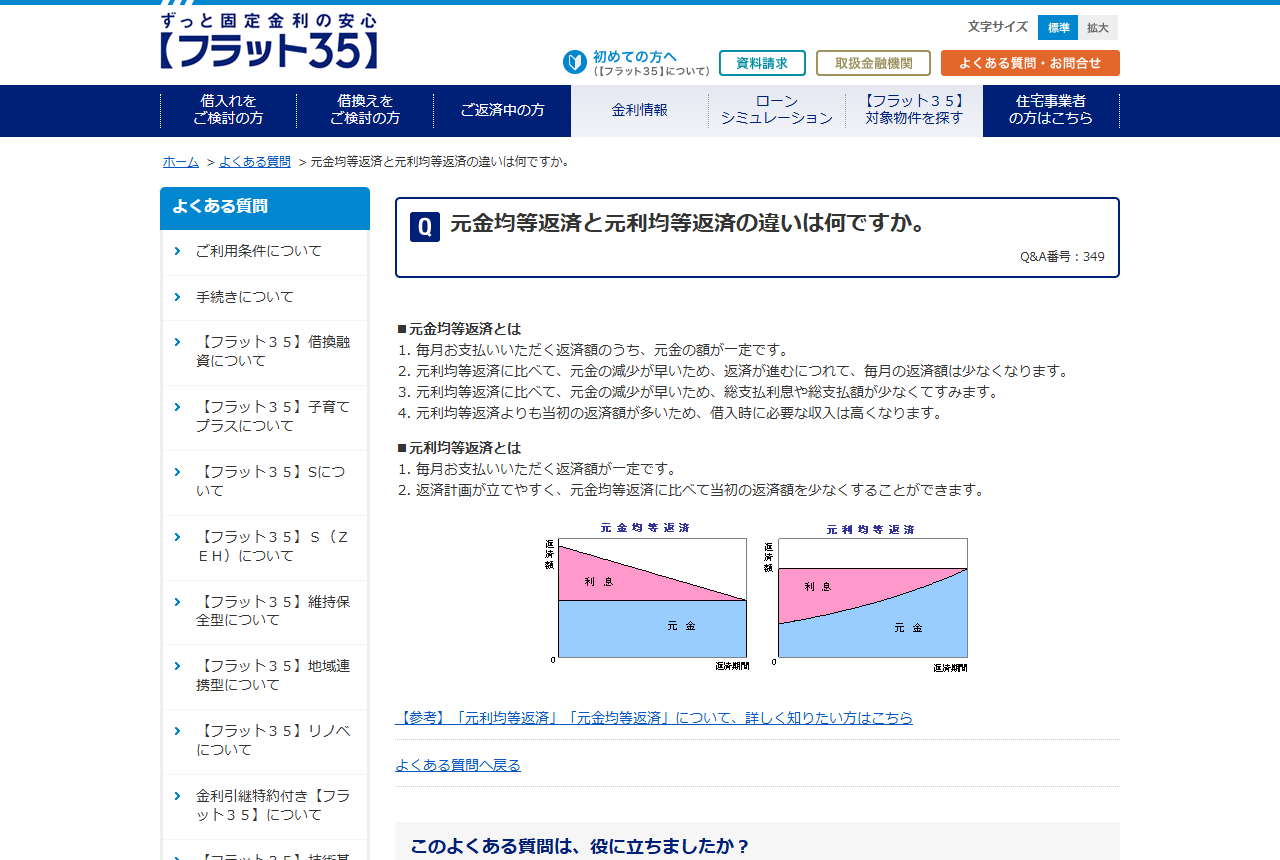
元金均等返済は、毎月返す元金の額を一定にする方式です。借入直後は残高が大きいぶん利息も多いので毎月の返済額は高めですが、返済が進むにつれて利息が減り、毎月の返済額自体も右肩下がりに減っていきます。元利均等返済は、利息と元金の配分を調整して毎月の返済額そのものを一定にそろえる方式です。返済計画は立てやすい一方、借入初期は返済額に占める利息の割合が大きく、元金の減りは元金均等返済より遅くなります。
1,000万円・年3.5%・35年で借りた場合の試算
実際にどれくらい差が出るのか、借入1,000万円・年3.5%・返済期間35年(ボーナス返済なし)という条件で、両方式を計算してみます。数値はりそな銀行と住宅金融支援機構が示す計算式をもとにした試算であり、特定の金融機関の実際の商品条件ではありません。実際の金利・諸費用は、不動産担保ローンの金利相場や各社の公式サイトで確認してください。
| 経過 | 元利均等返済の返済額 | 内訳(利息/元金) | 元金均等返済の返済額 | 内訳(利息/元金) |
|---|---|---|---|---|
| 1ヶ月目 | 41,329円 | 利息29,167円/元金12,162円 | 52,976円 | 利息29,167円/元金23,810円 |
| 12ヶ月目(1年) | 41,329円 | 利息28,771円/元金12,558円 | 52,212円 | 利息28,403円/元金23,810円 |
| 60ヶ月目(5年) | 41,329円 | 利息26,886円/元金14,443円 | 48,879円 | 利息25,069円/元金23,810円 |
| 120ヶ月目(10年) | 41,329円 | 利息24,129円/元金17,200円 | 44,712円 | 利息20,903円/元金23,810円 |
| 420ヶ月目(35年・最終) | 41,329円 | 利息120円/元金41,209円 | 23,879円 | 利息69円/元金23,810円 |
| 総利息(35年合計) | 7,358,207円 | — | 6,139,583円 | — |
この条件では、元利均等返済の総利息が元金均等返済より約121万8,624円多くなります。元金均等返済は序盤の返済額が52,976円と、元利均等返済の41,329円より1万1,647円高いため、借入時に求められる収入はその分高くなります。どちらが有利かは総支払額だけで決まるものではなく、序盤の返済額を抑えたいか、総利息を抑えたいかという優先順位で選ぶことになります。
返済が遅れたときの遅延損害金も、同じ式で計算される
約定どおりに返済できなかった場合の遅延損害金(延滞利息)も、適用される利率が通常より高くなるだけで、計算式そのものは日割り計算と同じです。ただし利率には上限があり、利息制限法という法律で決まっています。
第1条:金銭を目的とする消費貸借上の利息の契約は、その利息が元本が10万円未満は年2割、10万円以上100万円未満は年1割8分、100万円以上は年1割5分の利率により計算した金額を超えるときは、その超過部分について、無効とする。
第4条:(賠償額の予定について)その賠償額の元本に対する割合が第1条に規定する率の1.46倍を超えるときは、その超過部分について、無効とする。
出典:法務省「日本法令外国語訳データベースシステム」利息制限法(2026年11月20日確認、条文は現代語表記に要約)
| 元本の額 | 利息の上限(第1条) | 遅延損害金の上限(第4条、1.46倍) |
|---|---|---|
| 10万円未満 | 年20.0% | 年29.2% |
| 10万円以上100万円未満 | 年18.0% | 年26.28% |
| 100万円以上 | 年15.0% | 年21.9% |
例えば、元本100万円以上の不動産担保ローンで残高500万円のまま10日間延滞し、遅延損害金が上限の年21.9%で計算される場合、5,000,000×0.219÷365×10=30,000円が目安になります。通常の利息に加えてこの金額が上乗せされるため、延滞は早期に解消したほうが負担は小さくなります。期限の利益を失う条件については、期限の利益を失うとどうなるかで民法137条が挙げる3つのケースを確認できます。
計算のうえで注意したい2点
①年利率は「1年分」の割合であり、月利ではありません。年4.5%を単純に12で割って月利0.375%とみなすのは日割り計算の近似にすぎず、実際の利息は月の日数(28〜31日)で変わります。
②遅延損害金は「上限」であって、契約で定めた利率がそのまま上限になるとは限りません。実際に適用される利率は契約書・約定書で必ず確認してください。
計算でよくある誤解
✓ 正しい考え方
- 年利率は365日(または366日)で割って日割りにする
- 利息は「その時点の残高」に対してかかる(元金均等返済では残高が減るほど利息も減る)
- 遅延損害金にも利息制限法第4条の上限(1.46倍)がある
× ありがちな誤解
- 年利率をそのまま30日で割って月の利息を出してしまう
- 元利均等返済は「総支払額が元金均等返済と同じ」と思い込む
- 遅延損害金は通常の利息と同じ利率だと思い込む
自分で返済額を確認する方法
本記事の試算はあくまで一般的な計算式に基づく例であり、実際の金利・手数料・返済方式は金融機関ごとに異なります。契約前には、各金融機関が公式サイトで提供している返済シミュレーターで、自分が借りようとしている金額・金利・期間に当てはめて試算することが欠かせません。住宅金融支援機構も【フラット35】のローンシミュレーションを公式サイトで公開しており、元利均等返済・元金均等返済の両方で試算できます。金融機関ごとの金利の違いを先に把握したい場合は、銀行の不動産担保ローンや低金利の不動産担保ローンの記事もあわせて確認してください。
よくある質問
Q. 利息は毎月同じ日数で計算されますか?
A. いいえ。日割り計算なので、その月の実日数(28日・29日・30日・31日)がそのまま使われます。月によって利息額が変わるのはこのためです。
Q. 元利均等返済と元金均等返済は、途中で変更できますか?
A. 金融機関や商品によって可否が異なります。変更できる場合でも手数料がかかることがあるため、契約前に金融機関へ確認することが必要です。
Q. うるう年の2月29日を含む期間は、利息がどう変わりますか?
A. 1年を365日として計算する金融機関では、うるう年でも日数の数え方は変わらず、2月29日の1日分の利息もそのまま日割りで加算されます。1年を366日として計算する金融機関では、1日あたりの利息がわずかに少なくなります。どちらの方式かは契約書・返済予定表で確認できます。
Q. 繰り上げ返済をすると、利息の計算はどう変わりますか?
A. 繰り上げ返済で元金が減れば、その後の「残高×年利率÷365×日数」の残高部分が小さくなるため、それ以降の利息も減ります。ただし繰り上げ返済手数料がかかる商品が多いため、手数料と減る利息を比較して判断する必要があります。
利息は「残高×年利率÷365×日数」という1本の式で決まりますが、返済方式によって残高の減り方が変わるため、総支払額には数十万円〜百万円単位の差が出ることがあります。借入を検討する際は、この式を使って自分の条件で試算し、各金融機関の公式な返済シミュレーターでも必ず確認することをおすすめします。

 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング