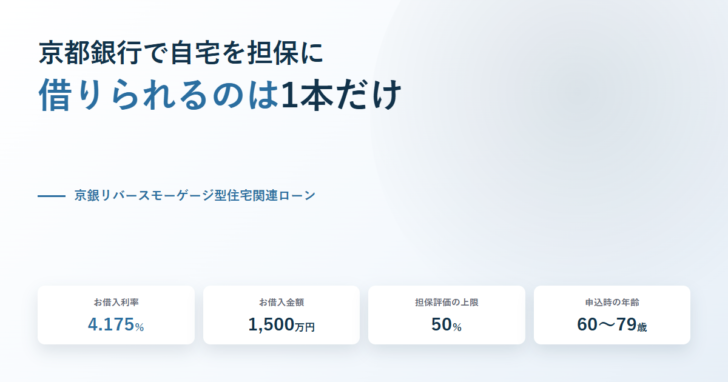
京都銀行の個人向けローンは10本あります。そのうち自宅を担保に入れて借りる商品は1本だけで、名前は「京銀リバースモーゲージ型住宅関連ローン」です。2026年11月2日に同行の公式ページを見ると、借入利率は変動で年4.175%(2026年10月1日現在)、借入金額は最大1,500万円、借入期間は終身。ただし使いみちは「お住まいに関するご資金」に限られ、申込時と借入時の年齢が満60歳以上満80歳未満という条件が付きます。生活費や事業資金のためにこの商品を使うことはできません。条件を1つずつ確かめます。
2026年11月2日に京都銀行の公式ページで確認したこと
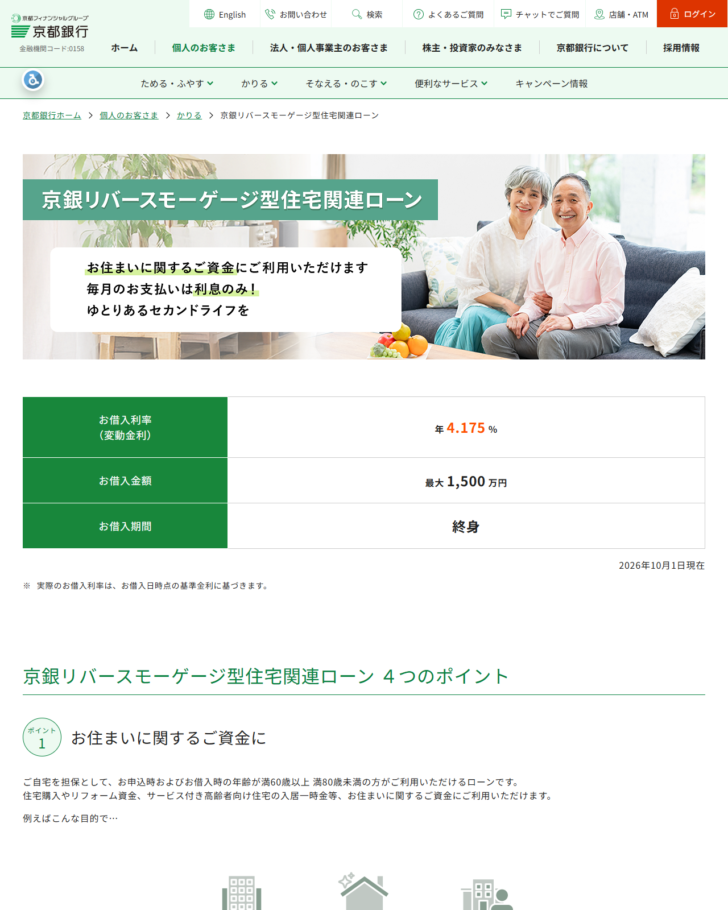
- 自宅を担保にするのは京銀リバースモーゲージ型住宅関連ローンの1本。借入利率は変動で年4.175%(表示は2026年10月1日現在)。
- 借入金額は最大1,500万円。ただし担保不動産の評価額の50%に相当する金額が上限になる。
- 借入期間は終身。利用中の支払いは毎月の利息のみで、元本は本人が亡くなった時点で相続人からの一括返済か担保不動産の売却により返す。
- 年齢は申込時・借入時とも満60歳以上満80歳未満。
- 使いみちは住宅購入、リフォーム資金、サービス付き高齢者向け住宅の入居一時金など住まいに関する資金。
- 住宅金融支援機構の住宅融資保険を付保するため保証人は原則不要。ただし機構が付保を承認することが借入の条件になる。
自宅を担保にする商品は、10本のうち1本だけ
京都銀行の「かりる」のページに並ぶ個人向けローンは、住宅ローン、住宅リフォームローン、マイカーローン、教育ローン(一括借入・証書貸付型)、教育ローン(随時借入・アプリ型)、多目的ローン、フリーローン、カードローン、子育て応援ローン、リバースモーゲージ型住宅関連ローンの10本です。このうち自宅を担保に入れるのは最後の1本だけで、「不動産担保ローン」という名前の商品はありません。
京銀リバースモーゲージ型住宅関連ローンの条件
1,500万円は上限であって、借りられる額ではない
金額の読み方に注意が必要です。公式ページは「最大1,500万円までお借り入れ可能です」としたうえで、注記で「当行および住宅金融支援機構の基準による担保不動産の評価額の50%に相当する金額を上限とする等、その他所定の条件がございます」と書いています。
つまり1,500万円を借りるには、担保不動産の評価額が少なくとも3,000万円必要になる計算です。評価額が2,000万円なら上限は1,000万円、1,000万円なら500万円です。1,500万円という数字は、評価額が十分にある人だけが届く天井だと考えてください。
| 担保不動産の評価額 | 評価額の50% | 借入の上限 |
|---|---|---|
| 1,000万円 | 500万円 | 500万円 |
| 2,000万円 | 1,000万円 | 1,000万円 |
| 3,000万円 | 1,500万円 | 1,500万円 |
| 4,000万円 | 2,000万円 | 1,500万円(商品の上限) |
評価額が4,000万円あっても、商品の上限1,500万円を超えては借りられません。掛目という考え方そのものは第二抵当権(2番抵当)とは?で扱った、先順位の債権を引いた残りで決まる仕組みとあわせて見ると分かりやすくなります。
使いみちは「住まいに関する資金」に限られる
この商品でいちばん効く制約は金額でも年齢でもなく、使いみちです。公式ページが挙げているのは、住宅購入、リフォーム資金、サービス付き高齢者向け住宅の入居一時金等で、いずれも住まいに関するものです。
公式ページの記載から読み取れる、使える場面と使えない場面
使える
住宅の購入資金。高齢になってからの住み替えや、子世帯の近くへの転居がこれに当たる
使える
リフォーム資金。バリアフリー改修や設備の更新など、いま住んでいる家に手を入れる資金
使える
サービス付き高齢者向け住宅の入居一時金。公式ページが名指しで挙げている用途
書かれていない
生活費、医療費、事業資金、他の借入の返済。いずれも「お住まいに関するご資金」の例示に入っていない
「リバースモーゲージ=自宅を担保に老後の生活費を借りる仕組み」と理解していると、この商品では用途が合いません。住まいに関する支出に限られるためです。生活資金に使えるかどうかの線引きは商品ごとに違い、不動産担保ローンの年齢制限は?でも年齢と用途の両方から整理しています。
無担保のローンと利率を並べてみる
自宅という担保を差し出すのだから利率が下がるはず、と考えると数字が合いません。同じ京都銀行の無担保ローンと並べると、順番が入れ替わる組み合わせがあります。
| 商品 | 担保 | 借入利率(変動) | 借入金額 | 借入期間 |
|---|---|---|---|---|
| 京銀リバースモーゲージ型住宅関連ローン | 自宅 | 年4.175% | 最大1,500万円 | 終身 |
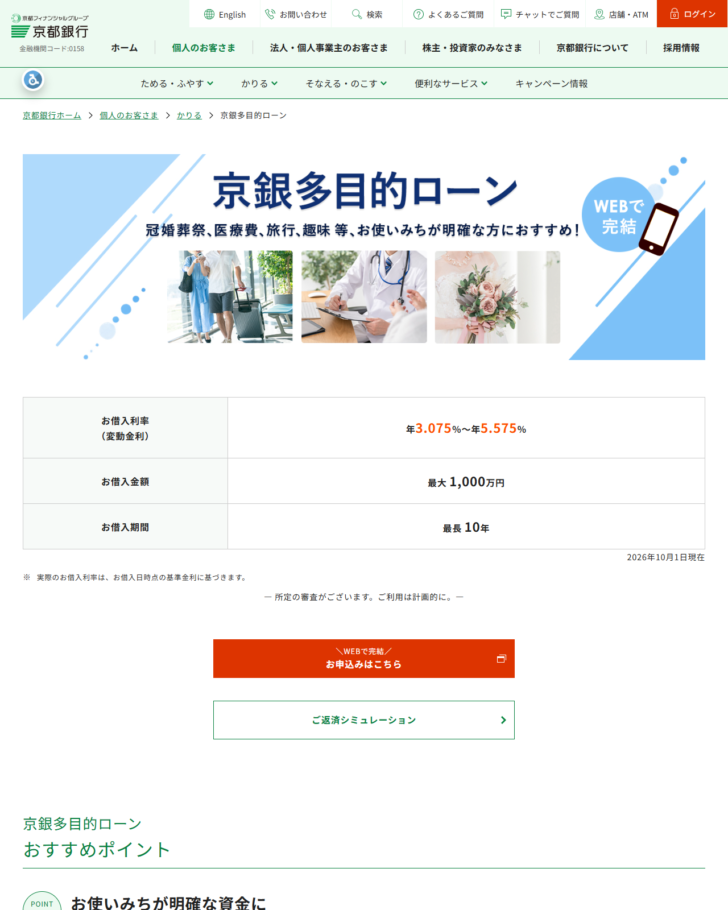
| 京銀多目的ローン | 不要 | 年3.075%〜年5.575% | 最大1,000万円 | 最長10年 |
| 京銀フリーローン「グッドサポート」 | 不要 | 年4.575%〜年14.000% | 最大1,000万円 | 最長10年 |
多目的ローンの下限は年3.075%で、リバースモーゲージ型の年4.175%より1.1ポイント低い水準です。多目的ローンは「見積書・注文書などで資金使途が確認でき、振込支払が可能なさまざまなお使いみち」に使えると案内されており、使いみちが明確で金額が1,000万円以内・期間10年以内に収まるなら、担保を入れずに済む可能性があります。
利率だけでは比べられない
リバースモーゲージ型は毎月の支払いが利息のみで、元本の返済が本人の死亡時まで先送りされます。毎月の負担額で見れば、同じ借入額でも元利均等で返す多目的ローンより軽くなります。
一方で元本が減らないため、利息の総額は期間が延びるほど増えます。利率の高低ではなく、毎月いくら払えるかと、相続時に自宅をどうするかで選ぶ商品です。
京都銀行は利率について「金利は毎月見直しを行い、金融情勢の変化などにより月中でも金利を変更させていただく場合がございます」と注記しています。終身の商品で毎月金利が動くという組み合わせなので、契約時の年4.175%が続く前提では考えられません。
申し込む前に確かめること
公式ページには、審査と対象範囲についての注記も置かれています。
まず住宅金融支援機構の住宅融資保険です。保証人が原則不要なのは、この保険を付けることが前提になっているためで、公式ページは「住宅金融支援機構が住宅融資保険の付保を承認することがお借り入れの条件となります」と書いています。銀行の審査に通っても、機構側で承認されなければ借りられません。
次に場所です。「ご本人さまのご住所や、担保不動産の所在地によっては、ご希望にそえない場合がございます」と注記されています。京都銀行は京都府・滋賀県・大阪府を中心に店舗を置く銀行なので、営業区域から外れた物件は対象外になる可能性があります。
利率についても「お借入利率は、お申込時ではなく実際にお借り入れいただく日の適用金利となり、場合によってはお申込時の金利と異なることがございます」とされています。申込から実行までに金利が動けば、実行日の金利が適用されます。
京都銀行で自宅を担保に借りるときのよくある質問
生活費のために自宅を担保に借りられますか
公式ページが挙げている用途は住宅購入、リフォーム資金、サービス付き高齢者向け住宅の入居一時金等で、いずれも住まいに関する資金です。生活費は例示に含まれていません。使えるかどうかは窓口で確認してください。
60歳未満でも申し込めますか
申し込めません。「お申込時およびお借入時の年齢が満60歳以上 満80歳未満の方がご利用いただけるローンです」と明記されています。申込時と借入時の両方で条件を満たす必要があります。
元本はいつ返すのですか
公式ページは「ご本人さまがお亡くなりになられた時点で、ご相続人の方からの一括返済や担保不動産のご売却によりご返済いただきます」と説明しています。利用中は毎月の利息だけを払います。
金利は固定にできますか
公式ページに記載があるのは変動金利だけで、固定金利の選択肢は示されていません。しかも「金利は毎月見直しを行い、金融情勢の変化などにより月中でも金利を変更させていただく場合がございます」と注記されています。
1,500万円は誰でも借りられますか
借りられません。担保不動産の評価額の50%に相当する金額を上限とする条件があるため、1,500万円を借りるには評価額が3,000万円程度必要になります。そのうえで所定の審査があります。
- 京都銀行「京銀リバースモーゲージ型住宅関連ローン」https://www.kyotobank.co.jp/kojin/loan/mortgage/(2026年11月2日に表示。利率・金額・期間・年齢・用途・担保評価の50%・住宅融資保険・金利の見直し)
- 京都銀行「京銀多目的ローン」https://www.kyotobank.co.jp/kojin/loan/tamokuteki/(2026年11月2日に表示。年3.075%〜年5.575%、最大1,000万円、最長10年)
- 京都銀行「京銀フリーローン グッドサポート」https://www.kyotobank.co.jp/kojin/loan/free/(2026年11月2日に表示。年4.575%〜年14.000%、最大1,000万円、最長10年)
- 京都銀行「かりる」https://www.kyotobank.co.jp/kojin/loan/(2026年11月2日に表示。個人向けローン10本の一覧)
コメントを残す
-
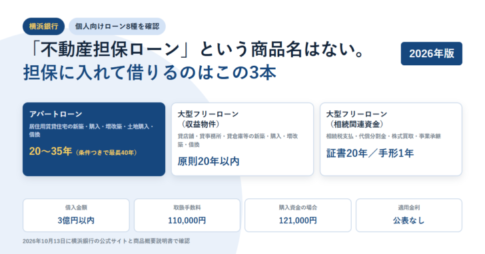 不動産担保ローン銀行横浜銀行に「不動産担保ローン」という商品名はない|担保に入れて借りるのはアパートローンと大型フリーローンの3本、取扱手数料110,000円
-
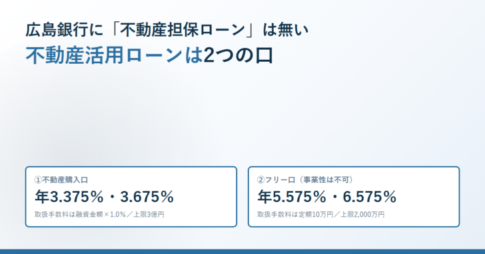 不動産担保ローン銀行広島銀行に「不動産担保ローン」という商品名はない|不動産活用ローンは購入口とフリー口の2口、フリー口は事業性貸出に使えず年5.575%・6.575%
-
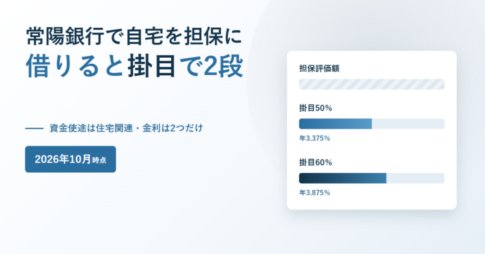 不動産担保ローン銀行常陽銀行に「不動産担保ローン」という商品名はない|自宅を担保に借りるのは常陽リ・バース60、金利は掛目50%で年3.375%・60%で年3.875%
-
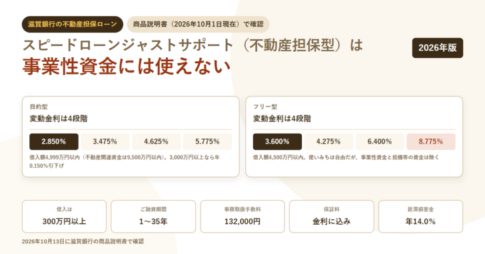 不動産担保ローン銀行滋賀銀行の不動産担保ローンは事業性資金に使えない|目的型2.850%〜5.775%・フリー型3.600%〜8.775%の4段階と、事務手数料132,000円
-
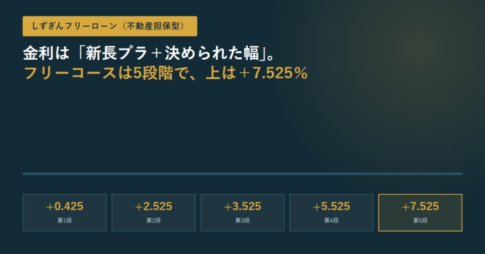 不動産担保ローン銀行静岡銀行の不動産担保ローンの金利は「新長プラ+決められた幅」|フリーコースは+0.425%から+7.525%の5段階、保証はセゾンファンデックス
-
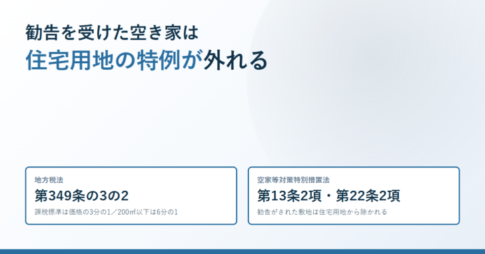 不動産担保ローン銀行空き家は勧告を受けた時点で固定資産税の住宅用地特例が外れる|地方税法349条の3の2が空家法13条2項・22条2項の勧告を除外している
-
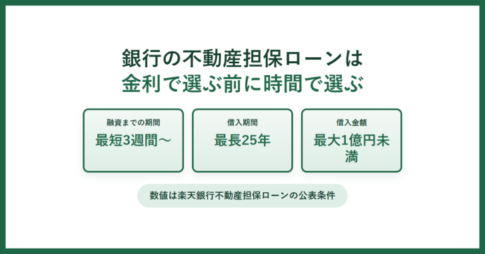 不動産担保ローン銀行銀行の不動産担保ローンは金利より先に時間で選ぶ|最短3週間・最長25年・1億円未満という条件
-
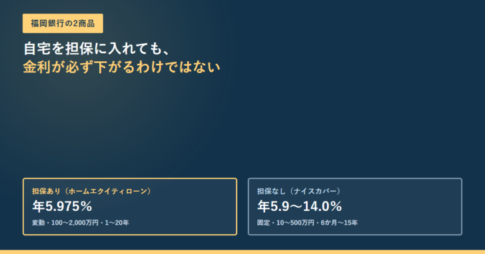 不動産担保ローン銀行福岡銀行で自宅を担保に借りるとFFGホームエクイティローン|年5.975%は無担保ナイスカバーのWeb最優遇5.9%より高い
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング
不動産担保ローン比較
不動産担保ローン体験談
執筆者プロフィール
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり