不動産担保ローンと消費者金融は何が違う?安全に借りるための完全比較ガイド
不動産担保ローンと消費者金融を検討する背景 法人経営者や財務担当者が「不動産担保ローン 消費者金融」というキーワードで検索する背景には、一般的な個人向けの借入とは異なる事情があります。事業継続や資金繰りの維持、既存借入の...
 不動産担保ローンと他の資金調達方法の違い
不動産担保ローンと消費者金融を検討する背景 法人経営者や財務担当者が「不動産担保ローン 消費者金融」というキーワードで検索する背景には、一般的な個人向けの借入とは異なる事情があります。事業継続や資金繰りの維持、既存借入の...
 不動産リースバック
不動産担保ローンの基礎知識 不動産担保ローンは、土地や建物などの不動産を担保として、金融機関から融資を受けることができる仕組みです。このセクションでは、不動産担保ローンの基本的な概念とその仕組み、利点について詳しく解説し...
 不動産担保ローンと他の資金調達方法の違い
不動産担保ローンとは?法人経営者が知っておくべき基本知識 不動産担保ローンは、不動産を担保として提供し、金融機関から資金を借り入れるローンの一種です。法人が保有する不動産を担保にすることで、比較的高額な資金調達が可能とな...
 不動産担保ローンと他の資金調達方法の違い
不動産を利用した資金調達の方法としては、不動産を担保にしてお金を借りる「不動産担保ローン」と不動産を売却して売却金額を手に入れる「不動産売却」の2つの方法があります。どちらの方が良いのか?メリットデメリットを比較します。...
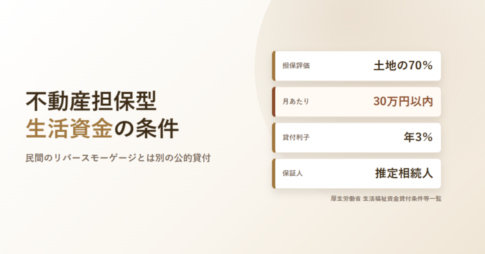 リバースモーゲージ
生活福祉資金貸付制度の不動産担保型生活資金は、低所得の高齢者世帯が居住用不動産を担保に生活資金を借りる公的な仕組みです。貸付限度額は土地の評価額の70%程度で月30万円以内、貸付利子は年3%または長期プライムレートのいずれか低い利率、保証人は推定相続人から選任します。要保護世帯向けの区分は担保評価も上限も異なり保証人は不要。窓口は社会福祉協議会で、交付は原則3か月ごとです。
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング