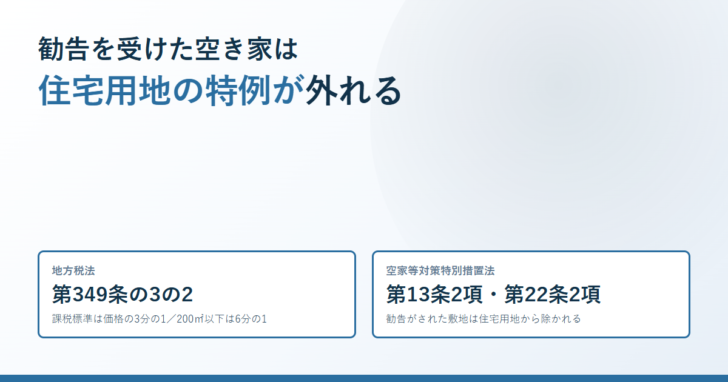
空き家を担保に入れようとするとき、評価額よりも先に確かめるべき数字があります。固定資産税がいきなり3倍から6倍になる条文が、地方税法に置かれているからです。きっかけは市町村長からの「勧告」で、建物の状態が悪いこと自体ではありません。2026年10月29日に、空家等対策の推進に関する特別措置法と地方税法の条文をe-Gov法令検索で照合し、どの時点で何が外れるのかを整理しました。
この記事の要点
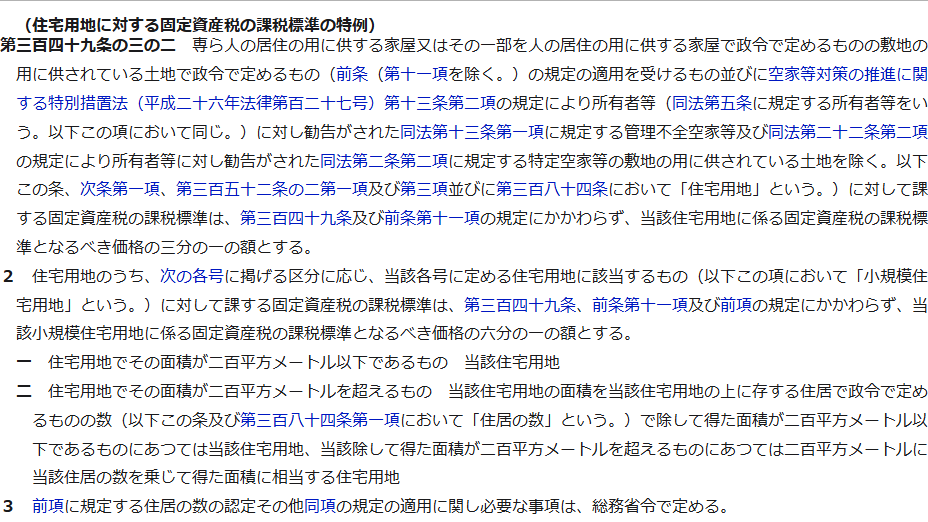
- 地方税法第349条の3の2は、住宅用地の固定資産税の課税標準を価格の3分の1、面積200平方メートル以下の小規模住宅用地は6分の1に下げています。
- 同じ条文が、空家法(平成26年法律第127号)第13条第2項の勧告を受けた管理不全空家等と第22条第2項の勧告を受けた特定空家等の敷地を、住宅用地の定義から除いています。
- 外れると課税標準は価格そのものに戻ります。小規模住宅用地なら6倍、それ以外の住宅用地なら3倍の数字に当たります。
- 外れるのは「指定された時点」ではなく「勧告を受けた時点」です。条文はどちらも「勧告がされた」と書いています。
- 管理不全空家等とは、適切な管理が行われていないことによりそのまま放置すれば特定空家等に該当することとなるおそれのある状態の空家等をいいます(空家法第13条第1項)。
- 特定空家等とは、倒壊等著しく保安上危険、著しく衛生上有害、著しく景観を損なっている、その他周辺の生活環境の保全を図るために放置が不適切な状態の空家等です(同法第2条第2項)。
- 空家等の定義は「居住その他の使用がなされていないことが常態であるもの及びその敷地」で、建物だけでなく土地も含みます(同法第2条第1項)。
- 手順は、管理不全空家等なら指導→勧告の2段、特定空家等なら助言又は指導→勧告→命令→行政代執行の4段です。
住宅用地の特例が、空き家の敷地だけ外される
固定資産税の計算で、住宅が建っている土地は課税標準が下がります。地方税法第349条の3の2第1項が3分の1、第2項が200平方メートル以下の部分について6分の1と定めています。この特例が、建物を壊さずに置いておく理由のひとつになってきました。
その第1項の括弧書きに、次の除外が入っています。
空家等対策の推進に関する特別措置法(平成二十六年法律第百二十七号)第十三条第二項の規定により所有者等に対し勧告がされた同法第十三条第一項に規定する管理不全空家等及び同法第二十二条第二項の規定により所有者等に対し勧告がされた同法第二条第二項に規定する特定空家等の敷地の用に供されている土地を除く
除外されると「住宅用地」に当たらなくなるので、3分の1も6分の1も使えません。課税標準が価格そのものに戻ります。
| 区分 | 特例が使えるとき | 勧告を受けて外れたとき | 倍率 |
|---|---|---|---|
| 小規模住宅用地(200平方メートル以下の部分) | 価格の6分の1 | 価格のまま | 6倍 |
| それ以外の住宅用地 | 価格の3分の1 | 価格のまま | 3倍 |
「6倍になる」という言い方は、課税標準の話です。税率を掛けた後の税額が正確に6倍になるとは限りません。負担調整措置があり、実際の税額は市町村の計算によります。
この記事で条文から確実に言えるのは、課税標準が価格の6分の1(または3分の1)から価格そのものへ戻るという点までです。
線を引くのは「勧告」。指定ではない
ここを取り違えると、時期の読みを誤ります。条文は「勧告がされた」管理不全空家等・特定空家等の敷地を除く、と書いています。市町村が内部で判断した時点でも、指導を受けた時点でもありません。
勧告に至るまでの段取り(空家法第13条・第22条)
1段目
指導(第13条第1項)
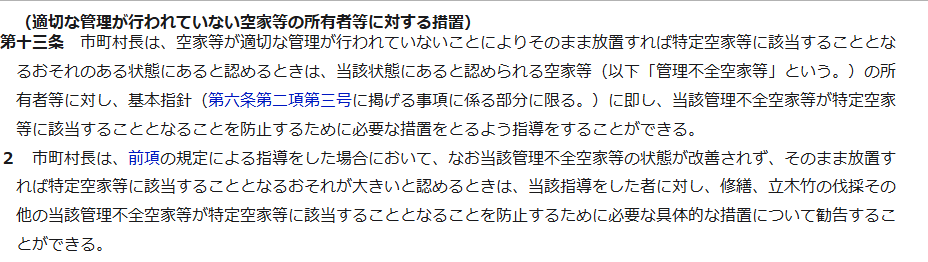
市町村長は、そのまま放置すれば特定空家等に該当することとなるおそれのある状態にあると認めるとき、必要な措置をとるよう指導できる。
2段目
勧告(第13条第2項)
指導をしてもなお状態が改善されず、そのまま放置すれば特定空家等に該当することとなるおそれが大きいと認めるとき、修繕・立木竹の伐採その他の具体的な措置を勧告できる。ここで住宅用地の特例が外れる。
1段目
助言又は指導(第22条第1項)
除却・修繕・立木竹の伐採その他必要な措置をとるよう助言または指導できる。倒壊等の危険がない特定空家等については、建築物の除却は除かれる。
2段目
勧告(第22条第2項)
助言・指導をしてもなお改善されないと認めるとき、相当の猶予期限を付けて措置をとることを勧告できる。ここでも住宅用地の特例が外れる。
3段目
命令(第22条第3項)
勧告に係る措置を正当な理由なくとらなかった場合、特に必要があると認めるとき、相当の猶予期限を付けて命令できる。命令の前には意見書の提出機会が与えられる。
4段目
行政代執行(第22条第9項)
命令を履行しない、履行しても十分でない、期限までに完了する見込みがないときは、行政代執行法の定めるところに従い市町村長が自ら行う、または第三者に行わせることができる。
2つの「空家等」はどう違うのか
条文の定義を並べると、違いは状態の進み方です。
| 用語 | 条文 | 定義の要点 |
|---|---|---|
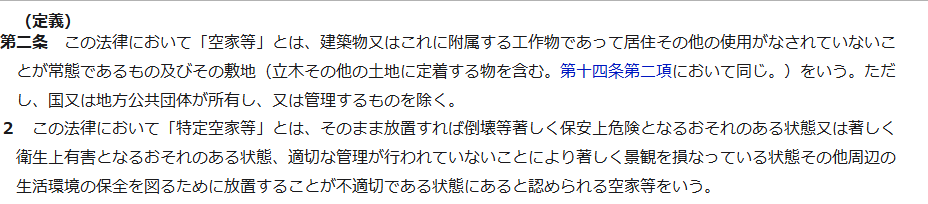
| 空家等 | 第2条第1項 | 建築物またはこれに附属する工作物であって、居住その他の使用がなされていないことが常態であるもの及びその敷地。国または地方公共団体が所有・管理するものを除く |
| 管理不全空家等 | 第13条第1項 | 適切な管理が行われていないことにより、そのまま放置すれば特定空家等に該当することとなるおそれのある状態にあると認められる空家等 |
| 特定空家等 | 第2条第2項 | そのまま放置すれば倒壊等著しく保安上危険となるおそれのある状態、著しく衛生上有害となるおそれのある状態、適切な管理が行われていないことにより著しく景観を損なっている状態、その他周辺の生活環境の保全を図るために放置することが不適切である状態 |
注意したいのは、空家等の定義に敷地が含まれていることです。建物を壊して更地にすれば空家等ではなくなりますが、そのときは建物が無いので住宅用地の特例もそもそも使えません。
担保に入れる側から見ると何が変わるか
空き家を担保にするときに見る順番
勧告の有無を先に聞く
市町村から指導や勧告の文書が来ていないかを確認する。勧告が出ていれば、その年度以降の固定資産税の前提が変わる。
保有コストを返済計画に入れる
課税標準が6分の1から価格へ戻ると、保有コストが跳ね上がる。借入の返済原資を計算するときはこの増加分を織り込む。
除却命令のリスクを見る
特定空家等で命令まで進むと、行政代執行の費用は所有者の負担になる。担保物件そのものが無くなる可能性がある。
更地にする判断は税と担保の両方で
建物を除却すれば特例は使えなくなるが、土地としての担保評価は上がることがある。どちらが有利かは物件ごとに変わる。
担保評価そのものの考え方は、不動産の評価額は4つあるで整理しています。固定資産税評価額は公示価格のおおむね7割という位置づけで、課税標準の特例が外れても評価額そのものが上がるわけではありません。変わるのは課税標準の計算です。
よくある質問
空き家でも住宅用地の特例は使えますか
勧告を受けていなければ、条文上は除外されません。地方税法第349条の3の2が除くのは、空家法第13条第2項または第22条第2項の勧告がされた敷地です。
勧告を受けたらすぐ税額が変わりますか
固定資産税は賦課期日(1月1日)の状況で課税されます。勧告の時期と賦課期日の関係で、どの年度から外れるかが決まります。この記事では個別の市町村の運用までは確認していません。
勧告を取り消してもらうことはできますか
空家法第13条・第22条に、勧告の撤回についての定めは置かれていません。勧告に係る措置をとった場合の扱いは市町村の運用になります。取り扱いは所在地の市町村へ確認してください。
管理不全空家等でも代執行されますか
第13条は指導と勧告までで、命令と行政代執行の規定はありません。代執行が定められているのは特定空家等についての第22条第9項以降です。
所有者が分からない空き家はどうなりますか
第22条第10項は、過失なく命令の対象者を確知できないときに、市町村長がその者の負担において措置を自ら行い、または措置実施者に行わせることができると定めています。
賃貸に出していれば空家等ではないのですか
第2条第1項は「居住その他の使用がなされていないことが常態であるもの」を空家等としています。実際に使用されているかどうかが基準で、名目上の契約の有無ではありません。判断は市町村が行います。
出典
- e-Gov法令検索「空家等対策の推進に関する特別措置法」(第2条の空家等・特定空家等の定義、第13条の管理不全空家等に対する指導と勧告、第22条の助言・指導・勧告・命令・行政代執行)
- e-Gov法令検索「地方税法」(第349条の3の2の住宅用地に対する固定資産税の課税標準の特例と、勧告を受けた管理不全空家等・特定空家等の敷地の除外)
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング