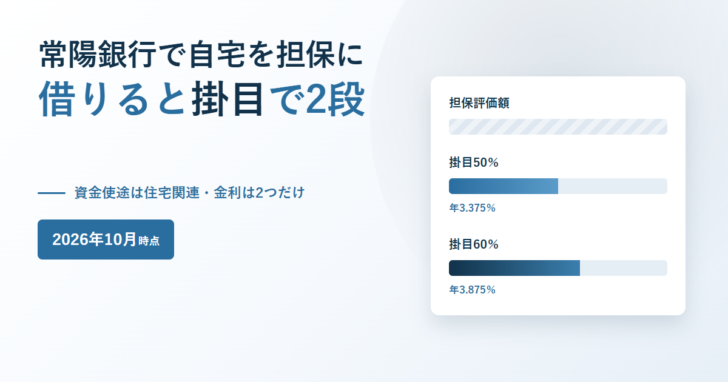
常陽銀行で自宅を担保にお金を借りようとすると、「不動産担保ローン」という名前の商品は出てきません。担保に入れて借りられるのは「常陽リ・バース60」というリバースモーゲージ型の住宅ローンで、使いみちは住宅関連に限られます。金利は担保掛目で2段に分かれ、低いほうが年3.375%、高いほうが年3.875%です。2026年10月28日に、商品概要と金利一覧、それに無担保の常陽フリーローンのページを開いて、どこまで借りられて何にいくらかかるのかを並べました。
この記事で確かめたこと
- 自宅を担保に借りるのは「常陽リ・バース60」です。資金使途は住宅の建設・購入・リフォームなどに限られ、自由に使えるお金は借りられません。
- 金利は担保掛目で2段。50%と55%(長期優良住宅)が年3.375%、60%と65%(長期優良住宅)が年3.875%です(2026年10月に借り入れる場合)。
- 掛目を50%から60%へ上げると、増える分だけで計算した実質の年率は約6.375%になります。
- 融資金額は8,000万円、所要資金の100%、担保評価額の50%または60%のうち最も低い額です。
- 取扱手数料は200万円未満が無料、200万円以上500万円未満が110,000円(税込)、500万円以上が融資金額×2.2%(税込)です。
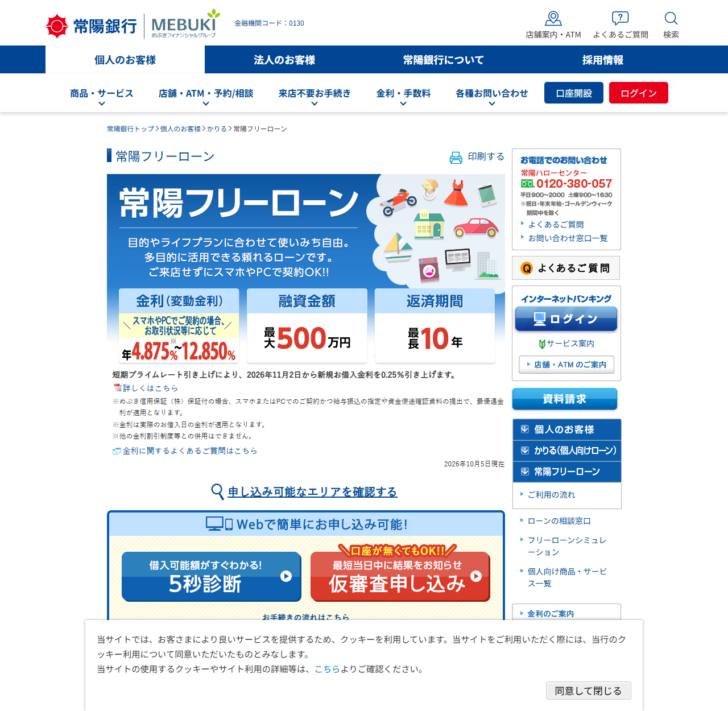
- 自由に使うお金が要るなら無担保の常陽フリーローン(年4.875%〜12.850%・最大500万円)になりますが、2026年11月2日から新規の借入金利が0.25%上がります。
担保に入れて借りられるのは住宅関連の資金だけ
常陽リ・バース60の商品概要に並ぶ資金使途は、自ら居住する住宅の建設または購入(中古を含む)、住宅の建設に伴う土地購入(借地権購入を含む)、自ら居住する住宅のリフォーム等、申し込み本人が住み替えるサービス付き高齢者向け住宅の入居一時金、その住み替えに伴う住宅のリフォーム等、子ども世帯が居住する住宅の建設または購入、金融機関で利用している住宅ローンの借換、そしてこれらにかかる諸費用です。
つまり事業資金や生活資金としては使えません。対象になるのは新耐震基準を有する住宅で、サービス付き高齢者向け住宅の入居一時金だけはこの確認が不要とされています。
使えるものと使えないもの
使える
自宅の建設・購入・リフォーム、住み替え先の入居一時金、子世帯の住宅、住宅ローンの借換、これらの諸費用。
使えない
事業資金、生活費、納税資金など、商品概要の資金使途に挙がっていない目的。
担保にできない土地
対象となる土地が保留地の場合は取り扱いができないと明記されている。
金利は担保掛目で2段に分かれる
常陽リ・バース60の金利は変動金利のみで、条件にかかわらずこの金利での案内になると注記されています。引き下げの制度はありません。担保掛目が50%または55%(長期優良住宅)なら年3.375%、60%または65%(長期優良住宅)なら年3.875%です。
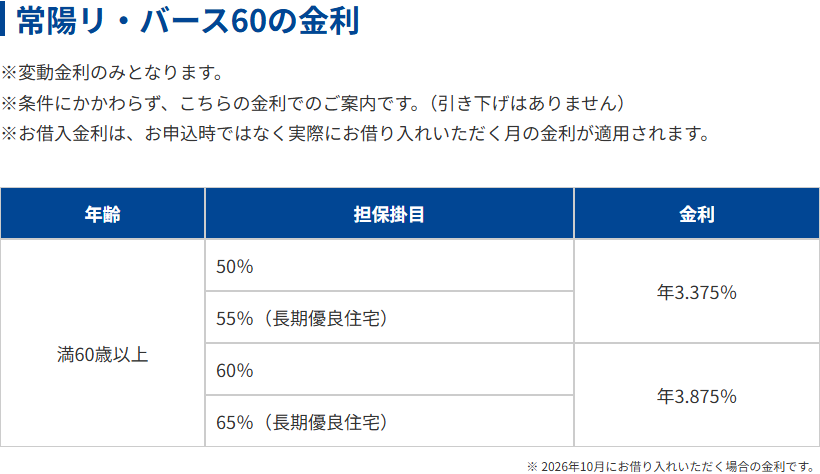
借入金利は申し込み時ではなく、実際に借り入れる月の金利が適用されます。借りたあとは毎年1回、10月1日を基準日として見直され、新しい利率は12月の返済日の翌日(翌年1月の返済分)から適用されます。
掛目を上げると、増えた分の実質年率は6.375%になる
掛目を50%から60%へ上げると借りられる額は増えますが、金利は借入額の全体に対して0.5ポイント上がります。増えた分だけの負担として計算すると、見た目の0.5ポイントよりずっと大きくなります。担保評価額3,000万円で比べます。
| 担保掛目 | 借入額 | 金利 | 年間の利息 | 50%との差 |
|---|---|---|---|---|
| 50% | 1,500万円 | 年3.375% | 506,250円 | — |
| 60% | 1,800万円 | 年3.875% | 697,500円 | +191,250円 |
増えた300万円のために、年191,250円の利息が追加されます。300万円に対する割合に直すと約6.375%。表面の年3.875%ではなく、この数字が「あと300万円借りる」ことの実質的な値段です。
長期優良住宅なら55%と65%になりますが、金利の段は同じ2つです。55%までなら年3.375%に収まるので、必要額が評価額の55%以内で足りるかどうかが分かれ目になります。
融資金額は3つの上限のいちばん低い額
融資金額は10万円以上で、次の3つのうち最も低い金額(10万円単位)と決められています。担保の評価は当行所定の評価によります。
| 上限 | 内容 | 効いてくる場面 |
|---|---|---|
| 金額の上限 | 8,000万円 | 評価額が1億6,000万円を超えるような物件 |
| 所要資金 | 所要資金の100%相当額 | 必要額が評価額より小さいとき |
| 担保掛目 | 担保不動産の評価額の50%または60% (長期優良住宅は55%または65%) |
ほとんどの場合、ここが実際の上限になる |
取扱手数料は200万円と500万円に段差がある
融資実行時に住宅ローン取扱手数料がかかります。200万円未満は不要、200万円以上500万円未満は110,000円(消費税込)、500万円以上は融資金額×2.2%(消費税込、円未満切捨)です。返済条件等を変更する場合は、変更の都度11,000円(消費税込)がかかります。
| 融資金額 | 取扱手数料 | 融資金額に対する割合 |
|---|---|---|
| 190万円 | 0円 | 0% |
| 200万円 | 110,000円 | 5.5% |
| 400万円 | 110,000円 | 2.75% |
| 500万円 | 110,000円 | 2.2% |
| 1,000万円 | 220,000円 | 2.2% |
| 3,000万円 | 660,000円 | 2.2% |
見落としやすいのは200万円の境目です。190万円なら手数料は0円ですが、200万円にした瞬間に110,000円かかります。10万円増やすために11万円払う形になるので、必要額が190万円台で収まるなら、そこで止めるほうが総額は小さくなります。500万円の境目は定額110,000円と2.2%の110,000円がちょうど同じ額で、ここには段差がありません。
自由に使うお金が必要なときは無担保になる
資金使途が住宅関連でない場合、常陽銀行では担保を入れる選択肢がありません。代わりになるのは無担保の常陽フリーローンで、金利は年4.875%〜12.850%(変動金利)、融資金額は最大500万円、返済期間は最長10年です。
| 比べるところ | 常陽リ・バース60 | 常陽フリーローン |
|---|---|---|
| 担保 | 土地・建物に第一順位の抵当権 | 無担保 |
| 資金使途 | 住宅関連に限定 | 自由 |
| 金利 | 年3.375%または年3.875% | 年4.875%〜12.850% |
| 融資金額 | 最大8,000万円 | 最大500万円 |
| 返済期間 | 契約本人の死亡まで | 最長10年 |
| 年齢 | 申込時満60歳以上 | フリーローンの条件による |
| 直近の改定 | 毎年10月1日基準で見直し | 2026年11月2日から0.25%引き上げ |
金利の幅を見ると、担保を入れたほうが下限で1.5ポイント、上限なら9ポイント近く低くなります。そのかわり使いみちが縛られるという構図です。無担保でも金額が200万円前後なら、取扱手数料の段差を考えると差は縮みます。
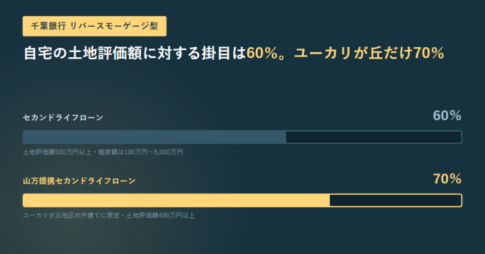
「不動産担保ローン」という名前の商品を置かず、自宅を担保にする窓口をリバースモーゲージ型だけにしている銀行はほかにもあります。千葉銀行は掛目60%(ユーカリが丘だけ70%)、横浜銀行はアパートローンと大型フリーローンの3本という構成でした。金利の決め方そのものが違う例としては、新長期プライムレートに幅を足す静岡銀行があります。
申し込める人の条件
常陽リ・バース60の主な条件
申込時満60歳以上
連帯債務者も同様。原則として、主債務者と同居する配偶者(申込時満60歳以上)は連帯債務者になる。
安定した収入と口座の指定
公的年金、給与収入等の安定した収入があること。公的年金・給与の受取口座を当行口座に指定することが条件。
返済負担率
総借入金額の年間返済額の年収に対する割合が、年収400万円未満で30%以下、400万円以上で35%以下。
保証と確認
住宅金融支援機構の特定一括返済ローン保険を付保するため保証人は原則不要。火災保険の付保が必要で、年1回以上の安否確認がある。
よくある質問
常陽銀行に不動産担保ローンはありますか
その名前の商品は見当たりません。自宅を担保に入れて借りるのは「常陽リ・バース60」で、リバースモーゲージ型の住宅ローンです。使いみちは住宅関連に限られます。
金利はいくらですか
担保掛目50%と55%(長期優良住宅)が年3.375%、60%と65%(長期優良住宅)が年3.875%です。変動金利のみで、条件による引き下げはありません。2026年10月に借り入れる場合の金利と注記されています。
いくらまで借りられますか
8,000万円、所要資金の100%相当額、担保不動産の評価額の50%または60%(長期優良住宅は55%または65%)のうち、最も低い金額です。10万円単位で、下限は10万円です。
手数料はいくらかかりますか
融資金額が200万円未満なら不要、200万円以上500万円未満は110,000円(税込)、500万円以上は融資金額×2.2%(税込)です。190万円なら0円、200万円なら110,000円になるので、金額の決め方で差が出ます。
いつまで返すのですか
契約ご本人(連帯債務者を含む)の死亡、もしくは銀行が死亡を知った日のいずれか遅い日までが融資期間です。毎月の支払いは利息のみで、元金の返済方法は選べる設計になっています。
事業資金に使えますか
使えません。商品概要の資金使途に挙がっているのは住宅関連のものだけです。自由に使えるお金が必要な場合は、無担保の常陽フリーローン(年4.875%〜12.850%・最大500万円)が選択肢になります。
出典
- 常陽銀行「常陽リ・バース60」(対象者・資金使途・融資金額・融資期間・保証人・担保・手数料)
- 常陽銀行「住宅ローン金利一覧(新規)」(常陽リ・バース60の担保掛目別の金利)
- 常陽銀行「常陽フリーローン」(金利・融資金額・返済期間・2026年11月2日からの金利引き上げ)
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング