「横浜銀行 不動産担保ローン」で探しても、その名前の商品ページには行き着きません。商品が無いのではなく、横浜銀行は不動産を担保にする個人向けの融資を別の名前で扱っているためです。
2026年10月13日に、横浜銀行の公式サイトマップで個人向けローンのラインアップを数え、該当する商品の商品概要説明書を1本ずつ読みました。金額と期間はこの日に公式サイトへ表示されていたものです。
公式サイトマップに並ぶ個人向けローンは、住宅ローン・マイカーローン・教育ローン・リフォームローン・ライフサポートローン・横浜銀行フリーローン・カードローン・アパートローン/大型フリーローンです。この中に「不動産担保ローン」という名前の商品はありません。
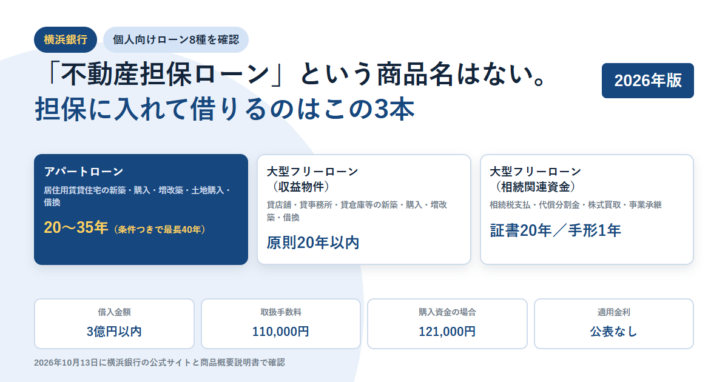
不動産を担保に入れて借りるのはアパートローン・大型フリーローンで、用途によって3本に分かれます。賃貸住宅向け、貸店舗や貸事務所などの収益物件向け、相続・事業承継関連資金向けです。
いずれも借入金額は3億円以内、取扱手数料は110,000円(購入資金の場合は121,000円)。対象物件に横浜銀行を抵当権者とする抵当権の設定が必要で、設定費用は借りる側の負担です。
借入期間は商品で大きく違います。アパートローンは建物の構造で20年〜35年、条件を満たす新築なら最長40年。収益物件向けの大型フリーローンは原則20年以内です。
金利は公表されていません。商品概要説明書は基準となる金利の種類だけを示し、具体的な利率は「融資窓口にお問い合わせください」としています。
個人向けローンの一覧に「不動産担保ローン」は無い
横浜銀行の公式サイトマップで、個人のお客さま向けのローンとして並んでいるのは次のとおりです。
| 商品 | 担保に不動産を入れるか |
|---|---|
| 住宅ローン(新築・購入/お借り換え) | 入れる(自宅の取得が前提) |
| マイカーローン(自動車ローン) | 入れない |
| 教育ローン | 入れない |
| リフォームローン | 入れない |
| ライフサポートローン(多目的ローン) | 入れない |
| 横浜銀行フリーローン | 入れない |
| カードローン(横浜銀行カードローン/バンクカードローン) | 入れない |
| アパートローン・大型フリーローン | 入れる(抵当権の設定が必要) |
「不動産担保ローン」という名前の商品はこの一覧にありません。自宅や収益物件を担保に事業資金や相続資金を調達したい場合に見るべきなのは、いちばん下のアパートローン・大型フリーローンです。
名前が違うだけで、やっていることは不動産を担保にした融資です。公式ページの特長1は「不動産の有効活用の際にご利用ください」、特長2は「相続関連資金にも対応できます」と書かれています。
特長3には「資産管理会社名義でのお借り入れについても別途ご相談承ります」とあり、3つの用途それぞれに「法人名義でのお借り入れをご検討の場合も別途ご相談承ります」という注記が付いています。個人名義だけの商品ではありません。
用途で3本に分かれる
アパートローン・大型フリーローンは1つの商品ではなく、商品概要説明書が3本に分かれています。
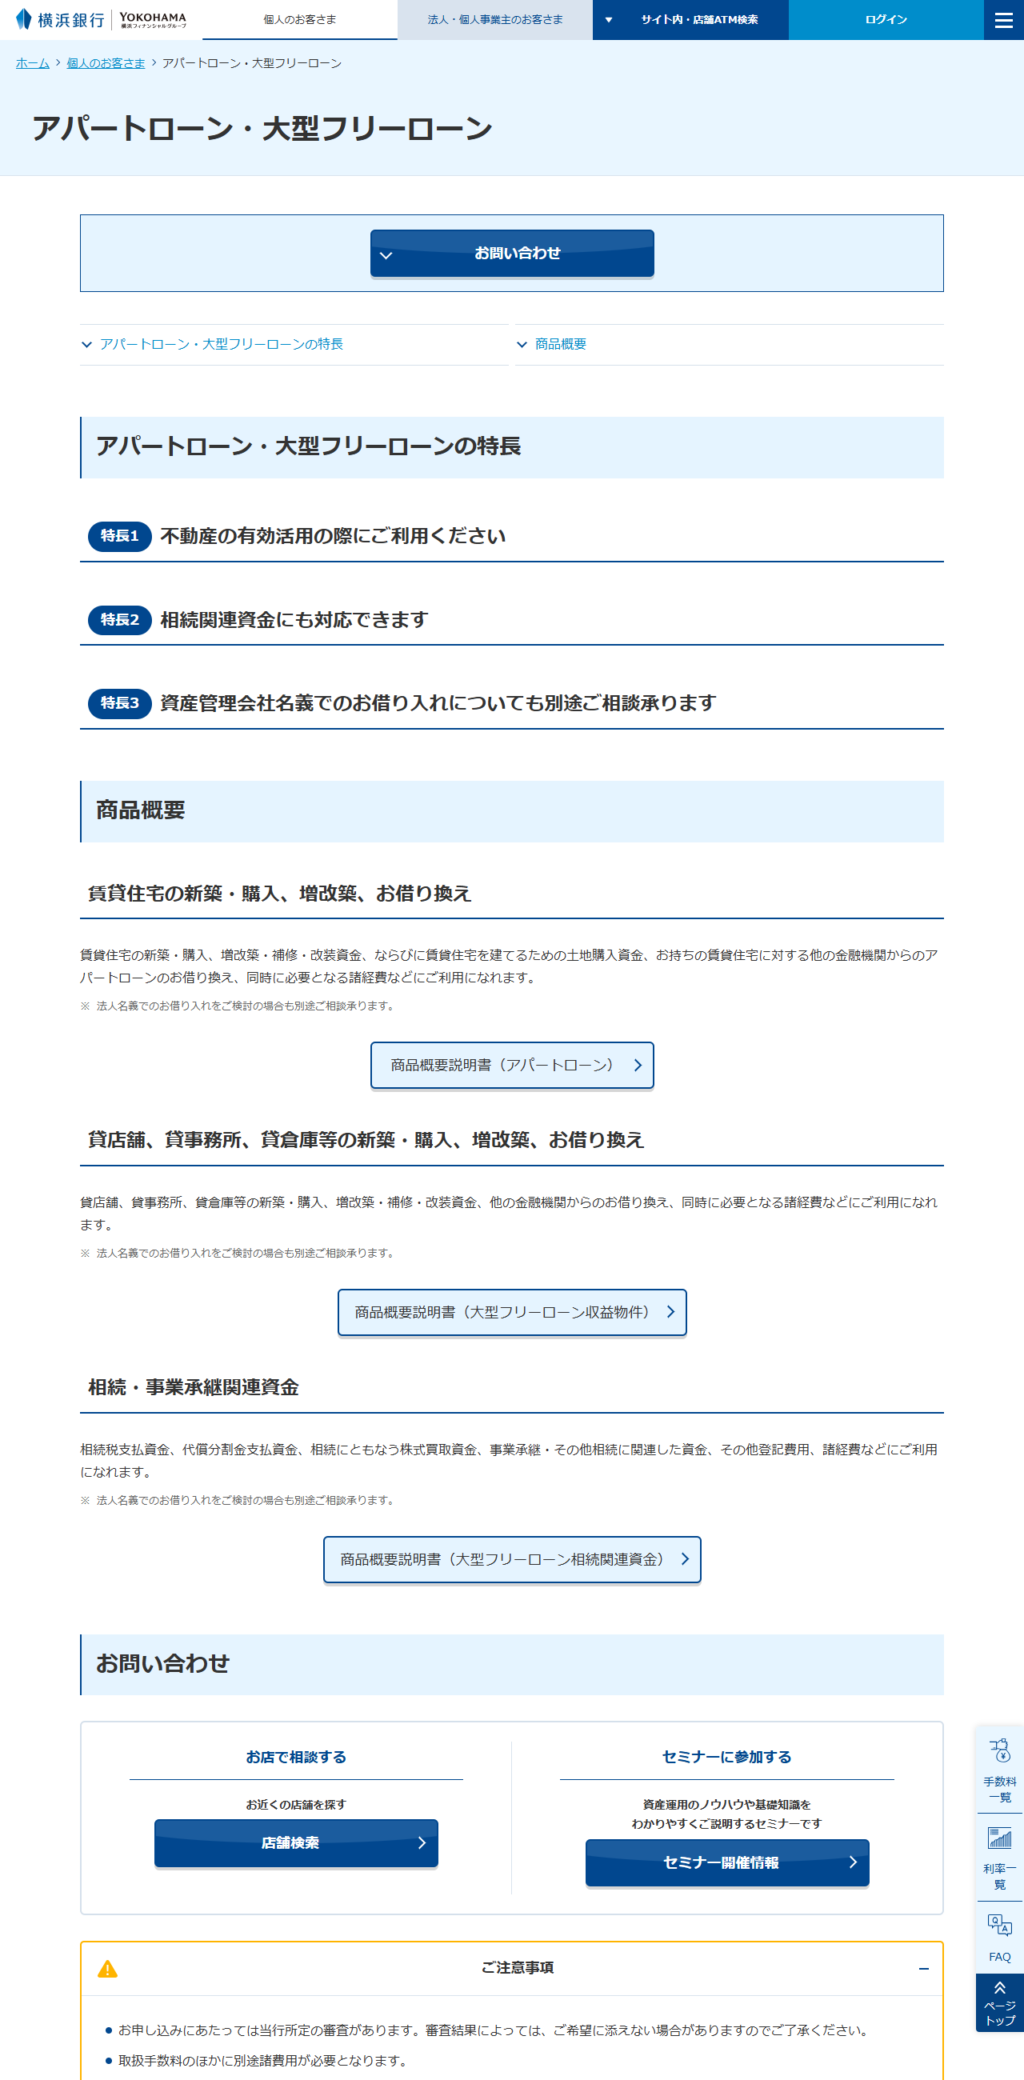
居住用賃貸住宅の新築・購入・増改築・補修・改装、賃貸住宅を建てるための土地購入、他金融機関のアパートローンの借り換え。
借入期間は建物の構造で変わり、最長で40年。
貸店舗、貸事務所、貸倉庫等の新築・購入・増改築・補修・改装、他金融機関からの借り換え。
借入期間は原則20年以内。
相続税支払資金、代償分割金支払資金、相続にともなう株式買取資金、事業承継その他相続に関連した資金、登記費用や諸経費。
証書貸付は20年以内、手形貸付は1年以内。
相続関連資金の説明書には、相続に直接関わる資金のほかに「直系卑属への贈与資金(ただし、受贈者の資金使途が住宅関連資金、教育関連資金であるもの)」も挙げられています。
借入金額・期間・手数料を並べる
| 項目 | アパートローン | 大型フリーローン(収益物件) | 大型フリーローン(相続関連) |
|---|---|---|---|
| 利用できる年齢 | 満18歳以上 | 満18歳以上 | 満18歳以上 |
| 借入金額 | 3億円以内 | 3億円以内 | 3億円以内 |
| 借入期間 | 構造別に20〜35年(条件を満たす新築は最長40年) | 原則20年以内 | 証書貸付20年以内/手形貸付1年以内 |
| 借入形態 | 証書貸付 | 証書貸付 | 証書貸付/手形貸付 |
| 取扱手数料 | 110,000円 | 110,000円 | 110,000円 |
| 購入資金の場合 | 121,000円 | 121,000円 | 121,000円 |
| 担保 | 対象物件に横浜銀行を抵当権者とする抵当権の設定が必要。設定費用は借りる側の負担 | ||
| 保証人 | 1名以上の保証人が必要となる場合がある | ||
| 団体信用生命保険 | 地銀協一般団信に加入できる。保険料は銀行が負担。団信を付けたローンの総合計は3億円以内 | ||
3億円という上限は商品で共通ですが、これを超える申し込みは窓口に相談してほしいと書かれています。団体信用生命保険を付けた場合の総合計も3億円以内です。
アパートローンの借入期間は建物の構造で決まる
期間の差がいちばん大きいのがアパートローンです。新築物件の場合、構造と劣化対策等級で上限が変わります。
| 構造 | 上限 |
|---|---|
| 鉄骨鉄筋コンクリート造、鉄筋コンクリート造 | 35年以内 |
| 鉄骨造、軽量鉄骨造(劣化対策等級2以上) | 35年以内 |
| 鉄骨造、軽量鉄骨造(劣化対策等級なし) | 30年以内 |
| 木造(劣化対策等級3) | 35年以内 |
| 木造(劣化対策等級2) | 30年以内 |
| 木造(劣化対策等級なし) | 20年以内 |
木造で劣化対策等級の表示がない物件は20年以内で、鉄筋コンクリート造との差は15年あります。同じ金額を借りても、期間が短いぶん毎月の返済額は大きくなります。
例外として、融資期間を最長40年にできる条件が示されています。神奈川県内または東京都内で、ZEH・LCCM・東京ゼロエミ住宅・長期優良住宅のいずれかの認定基準を満たした新築賃貸アパートの建築資金が対象です。BELS評価書や長期優良住宅認定通知書、劣化対策等級2以上を確認できる資料の提出を求められる場合があるとされています。
中古物件は「新築物件の場合の融資期間マイナス築後経過年数」以内、借換資金はその期間内かつ借換対象債権の残存期間以内です。
金利は公表されていない
商品概要説明書には金利の数値が載っていません。書かれているのは金利の種類と決まり方だけです。
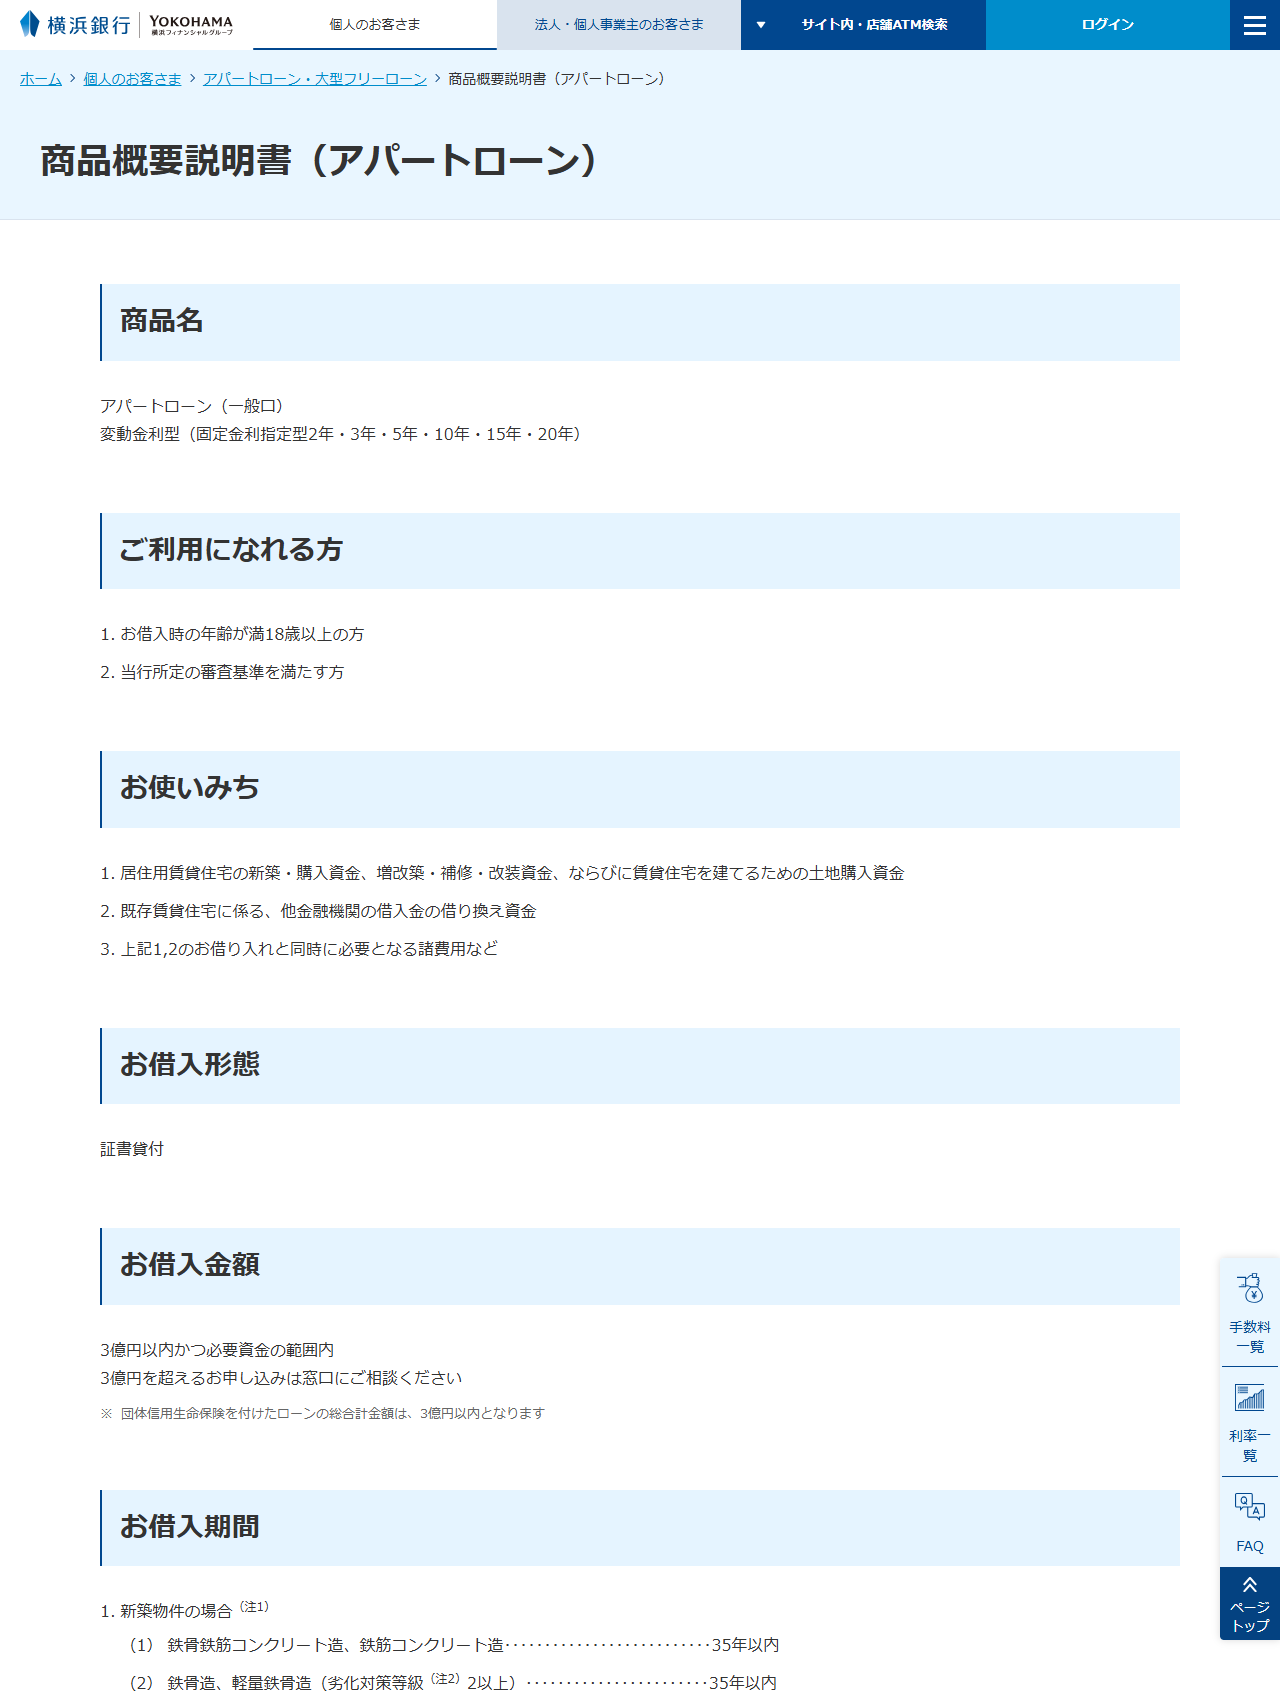
金利種類は変動金利で、基準となるのは「短期プライムレート連動長期貸出標準金利」です。固定金利指定型を選んだ場合は、指定期間中だけ固定になります。指定できるのは2年・3年・5年・10年・15年・20年です。金利情報の入手方法の欄には「融資窓口にお問い合わせください」とだけ書かれています。
金利の見直しは年2回です。4月1日と10月1日に見直し、6月・12月の約定返済日の翌日から見直し後の金利が適用されます。そのため実際の返済額に反映されるのは7月・1月の約定返済分からです。
元利均等返済では、金利が動いても返済額は約5年間(借り入れ後、10月1日の金利見直しを5回経過するまで)変わりません。見直しで返済額が増える場合も、見直し前の1.25倍が上限です。減る場合に上限はありません。固定金利指定期間中は見直しを行わず、期間終了後に変動金利型へ移った場合は1.25倍の制限がなくその時点で見直されます。
返済額が据え置かれても、利息が減るわけではありません。5年ルールと1.25倍ルールは返済額の変動を緩やかにする仕組みで、金利が上がった分は元金の減りが遅くなる形で残ります。
説明書には、金利情勢などにより最終返済日が来ても未返済残高がある場合、原則として最終返済日に一括返済になると書かれています。期間の延長や分割返済を希望する場合は、最終返済日の3か月前までに申し出が必要です。
取扱手数料のほかにかかる費用
| 項目 | 金額 |
|---|---|
| 取扱手数料 | 110,000円(購入資金は121,000円) |
| 全額繰り上げ返済(借入日から3年以内) | 3,300円 |
| 全額繰り上げ返済(3年超5年以内) | 2,200円 |
| 全額繰り上げ返済(5年超7年以内) | 1,100円 |
| 全額繰り上げ返済(7年超) | 無料 |
| 変更手数料(金利変更の手続き・一部繰り上げ返済など) | 33,000円 |
| 抵当権を設定している物件の売却をともなう場合(繰り上げ返済手数料に加算) | 11,000円 |
| 信託契約にもとづき受託者が借主となる場合(取扱手数料に加算) | 550,000円 |
| 信託契約にもとづき委託者が借主となる場合(取扱手数料に加算) | 330,000円 |
繰り上げ返済手数料は期間が長いほど安くなり、7年を超えると無料です。借り換えを前提に短期で完済する計画なら、3年以内の3,300円を見込んでおくことになります。
固定金利指定期間中の繰り上げ返済には別の条件が付きます。繰り上げ返済する金額を元本として約定利率と残存期間から計算した利息が、銀行が算出する再運用利息を超える場合、その超過額が上記の手数料に加算されると書かれています。
公式サイトで確認できなかったこと
- 適用金利の数値。商品概要説明書は金利種類のみを示し、利率は窓口への問い合わせを案内している
- 審査にかかる日数や、融資実行までの標準的な期間
- 担保評価の方法や掛け目
- 固定金利指定型15年・20年の取扱総額。説明書は「取扱総額に限りがあります」として、都合により申込受付を取りやめる場合があるとしている
横浜銀行で不動産を担保に借りるときの確認点
- 商品名は「不動産担保ローン」ではなくアパートローン・大型フリーローン
- 用途で3本に分かれる。収益物件と相続関連は原則20年以内で、アパートローンより短い
- 取扱手数料110,000円に加えて、抵当権設定費用が借りる側の負担になる
- 金利は公表されていないため、窓口で聞くまで他行と比べられない
- 法人名義・資産管理会社名義は「別途ご相談」の扱いで、申し込みの可否が公表条件からは読めない
金利が公表されない点は地方銀行の融資で広く見られます。銀行の不動産担保ローンは金利より先に時間で選ぶでも同じ論点を扱っています。抵当権の設定にかかる費用は抵当権設定費用はいくら?で計算方法を整理しています。
横浜銀行の不動産担保ローンについてよくある質問
横浜銀行に不動産担保ローンはありますか
その名前の商品はありません。公式サイトマップの個人向けローンに並ぶのは住宅ローン、マイカーローン、教育ローン、リフォームローン、ライフサポートローン、横浜銀行フリーローン、カードローン、アパートローン・大型フリーローンです。不動産を担保に入れて借りるのはアパートローン・大型フリーローンです。
いくらまで借りられますか
3本とも3億円以内かつ必要資金の範囲内です。3億円を超える申し込みは窓口への相談を案内しています。団体信用生命保険を付けたローンの総合計も3億円以内です。
金利は何%ですか
公表されていません。商品概要説明書は、基準となる金利が「短期プライムレート連動長期貸出標準金利」であることと、固定金利指定型を2年・3年・5年・10年・15年・20年から選べることを示したうえで、金利情報の入手方法を「融資窓口にお問い合わせください」としています。
手数料はいくらかかりますか
取扱手数料が110,000円、購入資金の場合は121,000円です。このほかに抵当権設定費用が借りる側の負担となり、繰り上げ返済や条件変更の手続きにも都度手数料がかかります。
法人でも借りられますか
3つの用途それぞれに「法人名義でのお借り入れをご検討の場合も別途ご相談承ります」と注記があり、特長3には資産管理会社名義についても別途相談を受けると書かれています。申し込みの可否や条件は公表されていません。
返済期間はどれくらいですか
アパートローンは新築で構造別に20〜35年、神奈川県内または東京都内でZEH・LCCM・東京ゼロエミ住宅・長期優良住宅の認定基準を満たす新築賃貸アパートなら最長40年です。大型フリーローンの収益物件は原則20年以内、相続関連資金は証書貸付20年以内・手形貸付1年以内です。
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング