不動産担保ローンと消費者金融は何が違う?安全に借りるための完全比較ガイド
不動産担保ローンと消費者金融を検討する背景 法人経営者や財務担当者が「不動産担保ローン 消費者金融」というキーワードで検索する背景には、一般的な個人向けの借入とは異なる事情があります。事業継続や資金繰りの維持、既存借入の...
 不動産担保ローンと他の資金調達方法の違い
不動産担保ローンと消費者金融を検討する背景 法人経営者や財務担当者が「不動産担保ローン 消費者金融」というキーワードで検索する背景には、一般的な個人向けの借入とは異なる事情があります。事業継続や資金繰りの維持、既存借入の...
 不動産担保ローン事業資金
事業資金に不動産担保ローンが選ばれる理由 法人が事業資金を調達する際、不動産担保ローンが選ばれる背景にはいくつかの実務的な利点があります。特に資金繰りに悩む経営者や財務担当者にとって、確実性と柔軟性を兼ね備えた選択肢とな...
 不動産担保ローン審査
不動産担保ローンが通りやすいと言われる理由 不動産担保ローンが「通りやすい」と言われる背景には、金融機関の審査方法や仕組みに特徴があります。特に法人経営者や財務担当者にとっては、銀行融資と比較した際の柔軟さが資金調達の選...
 不動産担保ローン審査
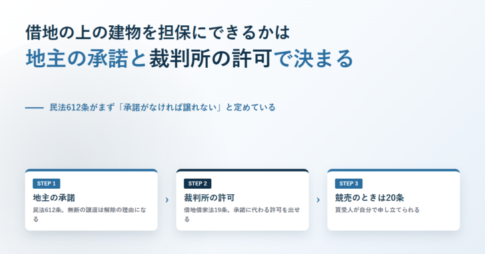
2026年11月10日にe-Gov法令検索で条文を確認。借地権は借地借家法2条1号で「建物の所有を目的とする地上権又は土地の賃借権」と定義され、賃借権である以上は民法612条1項により賃貸人の承諾がなければ譲り渡せず、違反すれば同条2項で契約を解除されうる。承諾が得られない場合、借地借家法19条1項は「借地権設定者に不利となるおそれがないにもかかわらず承諾しないとき」に裁判所が承諾に代わる許可を与えられると定め、2項で賃借権の残存期間・従前の経過・必要とする事情その他一切の事情を考慮するとし、6項で原則として鑑定委員会の意見を聴くとしている。3項には地主の介入権がある。競売・公売で建物を取得した第三者は20条1項で自ら申し立てられるが、3項により申立ては建物の代金を支払った後2か月以内に限られる。借地権の存続期間は3条で30年、10条1項により建物の登記があれば第三者に対抗できる。
 不動産担保ローン活用法
不動産担保ローンとは?住宅ローンとの違いを整理 不動産担保ローンと住宅ローンは、いずれも「不動産」を担保に資金を借りるという点で共通していますが、性質や目的、条件にさまざまな違いがあります。とくに、住宅ローン返済中に不動...
 不動産担保ローン借り換え
はじめに:住宅ローンの見直しで資金負担を軽減 住宅ローンの返済が家計に大きな負担を与えていると感じている方は少なくありません。特に、金利上昇や収入の変動によって毎月の返済額が重くのしかかる状況では、将来への不安も増してし...
資金調達のコンサルティング、資金調達のサポート事業を行っています。銀行融資から、担保融資、ビジネスローン、不動産担保ローン、ファクタリングまで、様々な資金調達方法を紹介し、資金繰りの改善をお手伝いしています。実際に私が経営している会社でも、様々な方法で資金調達を実現させました。
執筆者紹介
・資金調達サポートのご相談:年300社以上
・法人:3社経営
・不動産担保ローン、ビジネスローン、ファクタリングの利用経験あり
 【2025年】おすすめ不動産担保ローン!資金調達の専門家が「絶対」におすすめしたい不動産担保ローンランキング