担保評価

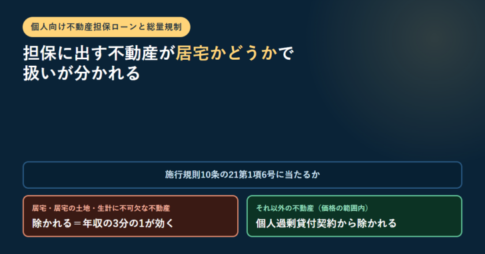
紺色の背景に「個人向け不動産担保ローンと総量規制」のラベルと「担保に出す不動産が居宅かどうかで扱いが分かれる」という見出し、施行規則10条の21第1項6号に当たるかという問いの下に、居宅等は除かれる、それ以外の不動産は個人過剰貸付契約から除かれるという2つのパネルを置いたアイキャッチ不動産担保ローン基礎知識

個人向け不動産担保ローンと総量規制|施行規則10条の21第1項6号が「居宅」を除外から外している理由

個人が借りる不動産担保ローンで最初に分かれるのは、貸し手が銀行か貸金業者かです。金融庁の貸金業法Q&Aは、銀行・信用金庫・信用組合・労働金庫・農協等の貸付けを総量規制の対象外と説明しています。貸金業者から借りる場合は貸金業法第13条の2第2項の年収3分の1の基準が前提になり、その例外を定めた貸金業法施行規則第10条の21第1項第6号が、不動産を担保とする貸付けを個人過剰貸付契約から除いています。ただし除かれるのは、個人顧客または担保提供者の居宅、居宅の用に供する土地・借地権、生計を維持するために不可欠なものを除いた不動産に限られ、さらに返済能力を超えないと認められること、貸付額が契約締結時の不動産の価格の範囲内であることが条件です。価格は鑑定評価額・公示価格・路線価・固定資産税評価額その他の資料から合理的に算出した額と定義されています。
不動産担保ローンと他の資金調達方法の違い

不動産担保ローンと消費者金融は何が違う?安全に借りるための完全比較ガイド

不動産担保ローンと消費者金融を検討する背景 法人経営者や財務担当者が「不動産担保ローン 消費者金融」というキーワードで検索する背景には、一般的な個人向けの借入とは異なる事情があります。事業継続や資金繰りの維持、既存借入の...

不動産担保ローンランキング

全国対応の不動産担保ローン徹底比較|金利・審査・融資スピード・おすすめ業者ガイド

不動産担保ローンとは?基本からわかる仕組みと特徴 不動産担保ローンとは、所有する不動産(土地や建物)を担保に提供することで、金融機関や貸金業者から融資を受けるローンです。担保にする不動産の価値に応じて、通常よりも高額な資...

不動産担保ローンよくある質問

個人再生で活用する不動産担保ローン徹底解説|メリット・デメリットと利用のポイント

不動産担保ローンとは 不動産担保ローンは、不動産を担保に提供することで資金を調達するローンの一種です。担保として提供される不動産は、土地、建物、投資用不動産など幅広い種類が対象となり、その評価額に基づいて融資可能額が決定...