Warning: Undefined array key "meta_option_0" in /home/shikin5sedai/xn--hekm0a371yk5bjwg978azy4a.co/public_html/hikakuFiles/lib/getData.php on line 121
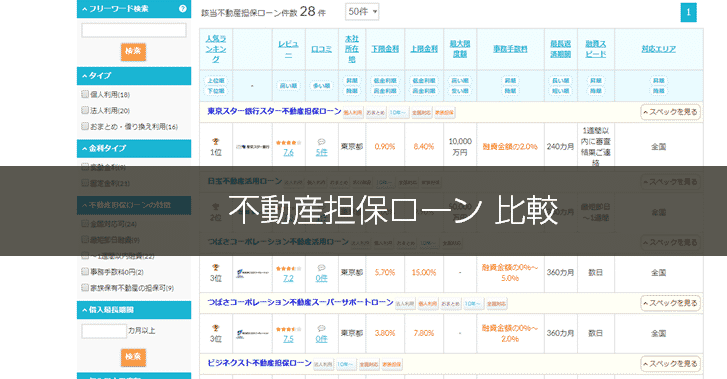
上の表は、どの列から見ると迷わないか
不動産担保ローンの比較表には、金利・限度額・融資スピード・事務手数料・返済期間が並びます。すべてを同時に最適化することはできません。どれを固定してどれを譲るかを先に決めると、表の読み方が定まります。金利だけを縦に追うと、実際には申し込めない商品に時間を使うことになりがちです。
| 軸 | 表示のされ方 | 見落としやすい点 |
|---|---|---|
| 金利 | 下限〜上限の幅で書かれる | 広告に出るのは下限。実際に提示されるのは上限寄りのことが多い |
| 限度額 | 「最大◯億円」と書かれる | 借りられる額は物件の評価額に掛け目をかけた範囲。商品の上限とは別 |
| 融資スピード | 「最短◯日」と書かれる | 登記の段取りと書類の到着でずれる。最短は条件がそろった場合の数字 |
| 事務手数料 | 定率(◯%)か定額(◯円) | 定率は借入額が増えるほど重くなる。定額は少額で割高になる |
| 返済期間 | 「最長◯年」と書かれる | 担保物件の残存耐用年数や借入時の年齢で短くなることがある |
事務手数料は「定率か定額か」で向き不向きが変わる
比較表で見落とされやすいのが事務手数料です。借入額に対する定率型と、金額が決まっている定額型があります。同じ手数料という名前でも、借入額によってどちらが軽いかが入れ替わります。
| 借入額 | 定率2%の場合 | 定額30万円の場合 | 軽いのは |
|---|---|---|---|
| 500万円 | 10万円 | 30万円 | 定率 |
| 1,500万円 | 30万円 | 30万円 | 同じ |
| 3,000万円 | 60万円 | 30万円 | 定額 |
| 5,000万円 | 100万円 | 30万円 | 定額 |
数字は分かりやすくするための例で、実際の料率と金額は商品ごとに違います。それでも、借入額が大きいほど定率型の負担が伸びること、少額では定額型が重くなることは変わりません。比較表の手数料欄を見るときは、自分が借りる予定の金額に当てはめて金額に直してから並べます。
金利の上限を決めているのは法律のほう
比較表に並ぶ金利の幅は商品ごとに違いますが、その上限は貸し手が自由に決められるものではありません。利息制限法1条は、金銭を目的とする消費貸借の利息について、元本の額に応じた上限を定め、これを超える部分を無効としています。元本100万円以上なら年1割5分が上限です。不動産担保ローンの多くが数百万円以上の借入になるため、表の右端はこの線の内側に収まります。
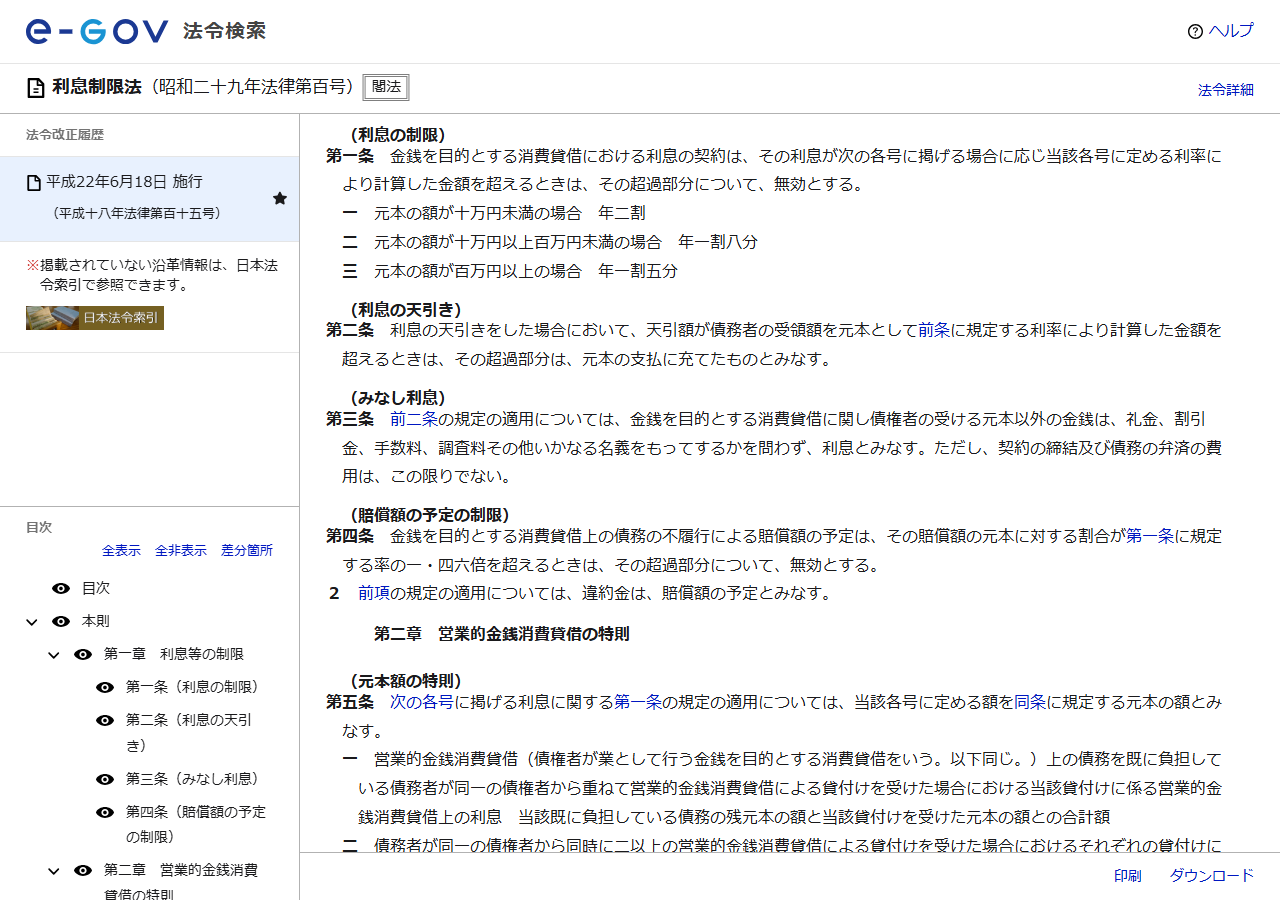
同じ条文の並びに、比較のときに効いてくる定めが3つあります。2条は利息を天引きした場合、債務者が実際に受け取った額を元本として計算し直すとしています。3条は、礼金・割引金・手数料・調査料など名目を問わず、債権者が受け取る元本以外の金銭を利息とみなすとしています。ただし、契約の締結および債務の弁済の費用はこの限りでないと除かれています。4条は、賠償額の予定について、元本に対する割合が1条の率の1.46倍を超える部分を無効としています。
| 条文 | 内容 | 比較で見るところ |
|---|---|---|
| 1条 | 元本10万円未満は年2割、10万円以上100万円未満は年1割8分、100万円以上は年1割5分 | 表の金利上限がこの線の内側か |
| 2条 | 利息を天引きした場合、受領額を元本として計算し直す | 手取り額がいくらになるか |
| 3条 | 名義を問わず元本以外の金銭は利息とみなす。契約の締結および債務の弁済の費用は除く | 「手数料」という名前の負担が何に当たるか |
| 4条 | 賠償額の予定は1条の率の1.46倍を超える部分が無効 | 遅延損害金の率 |
返済方法でも総額は変わる
金利と期間が同じでも、返し方が違えば支払う利息の合計は変わります。毎月の返済額を一定にする元利均等返済と、元金部分を一定にする元金均等返済です。比較表では返済方法まで書かれていないことがあるため、申込前に確かめる項目になります。
| 項目 | 元利均等返済 | 元金均等返済 |
|---|---|---|
| 毎月の支払額 | 一定 | 当初が大きく、時間とともに減る |
| 元金の減り方 | 最初は利息の割合が大きく、元金が減りにくい | 最初から一定のペースで減る |
| 利息の合計 | 元金均等より多くなる | 元利均等より少なくなる |
| 向いている場面 | 毎月の資金繰りを固定したいとき | 当初の負担に耐えられ、総額を抑えたいとき |
担保に入れる側の条件も先に確かめる
不動産担保ローンは、担保に取る不動産があって初めて成り立ちます。民法369条は抵当権を「占有を移さずに設定できる担保」として定めており、住み続けながら担保に入れられるのはこの仕組みによります。一方で、土地と建物の所有者が同じで土地だけに抵当権が設定された場合、民法388条の法定地上権が問題になります。担保の評価はこうした権利関係に左右されます。
共有物件は共有者全員の同意が要ります。相続後に名義が分かれたままなら、そこから整理することになります。
すでに抵当権が付いていれば、余力の範囲でしか借りられません。順位の考え方は抵当権の順位の記事で扱っています。
どちらか一方だけを担保にすると、評価が下がることがあります。法定地上権の記事で整理しました。
市街化調整区域や農地は評価が下がります。理由は調整区域・農地の記事にまとめています。
借入額の上限は商品ではなく物件で決まる
比較表の限度額の欄には「最大1億円」「最大5億円」といった数字が並びます。これは商品として受け付けられる上限であり、申込者が借りられる金額ではありません。実際の上限は、担保に入れる不動産の評価額に掛け目をかけた範囲に収まります。評価額そのものも、売買価格とは別の物差しで出されます。
すでに抵当権が設定されている物件なら、その被担保債権の残高を差し引いた残りが担保余力です。先順位の借入が多ければ、商品の限度額がいくら大きくても、そこまでは届きません。比較表を上から眺める前に、登記事項証明書で先順位の登記を確かめ、自分の物件で組める金額の見当を付けておくと、候補の数が現実的な範囲に絞られます。
比較表から申し込みまでの順番
1
いつ要るかを決める入金の期日が動かせないなら、融資スピードの列を最初の絞り込みに使います。
2
担保に入れる物件を1つに決める登記事項証明書で名義・共有・先順位の担保を確かめます。ここが決まらないと評価額が出ません。
3
必要額を確定する借入額が決まって初めて、定率の事務手数料が金額に直せます。
4
総額で並べ直す金利だけでなく、事務手数料・登記費用・保証料を足した総額で比べます。諸費用の内訳は諸費用の記事にあります。
この記事で触れた条文は、e-Gov法令検索の利息制限法と民法で読めます。表に並ぶ数字は各社が公表している条件で、実際に適用される金利や手数料は審査の結果によって決まります。申込前に、契約書面と重要事項の説明で金額を確かめてください。
よくある質問
比較表の金利はそのまま適用されますか
表示は下限から上限までの幅です。どの位置になるかは、担保評価・借入額・返済期間・申込者の状況によって決まります。下限が適用されるとは限りません。
事務手数料は借入額から引かれますか
商品によって、借入額から差し引かれる場合と別に支払う場合があります。利息を天引きした場合の扱いは利息制限法2条が定めており、受け取った額を元本として計算し直すとされています。手取りがいくらになるかで見てください。
「調査料」は金利とは別の負担ですか
利息制限法3条は、名義を問わず債権者が受け取る元本以外の金銭を利息とみなすとしています。ただし契約の締結および債務の弁済の費用は除かれます。名前ではなく中身で判断されます。
遅延損害金の上限はありますか
利息制限法4条は、賠償額の予定について、元本に対する割合が1条の率の1.46倍を超える部分を無効としています。
共有名義の不動産でも担保に入れられますか
共有者全員の同意が必要です。相続で名義が分かれたままになっている場合は、そこを整理してからの手続きになります。